
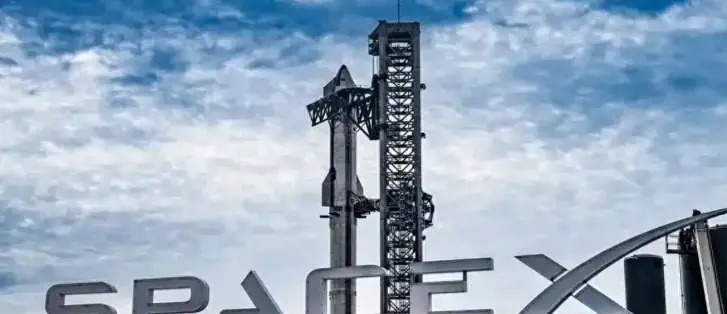
外界曾普遍认为,马斯克的SpaceX会最先在太空建成AI数据中心。
然而,2026年11月6日,马斯克在纽约巴伦投资者大会上承认,他和英伟达研发的太空算力卫星,最快也要到2027年第三季度才能首次发射。
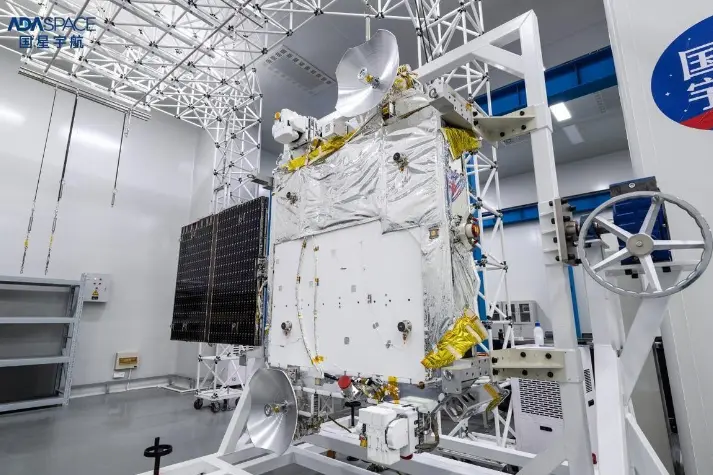
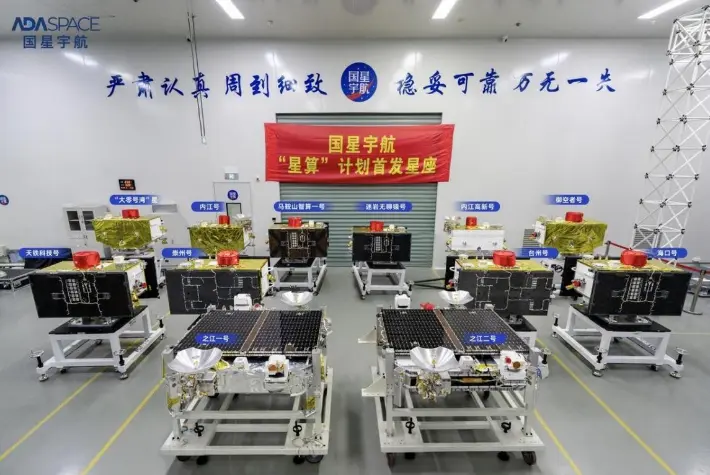
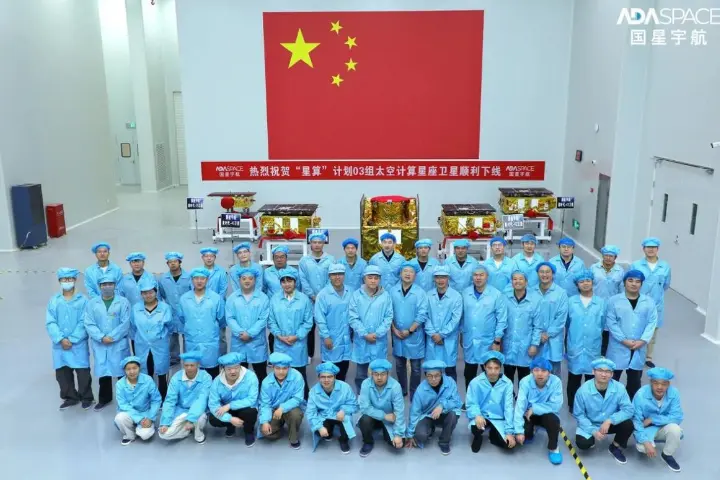
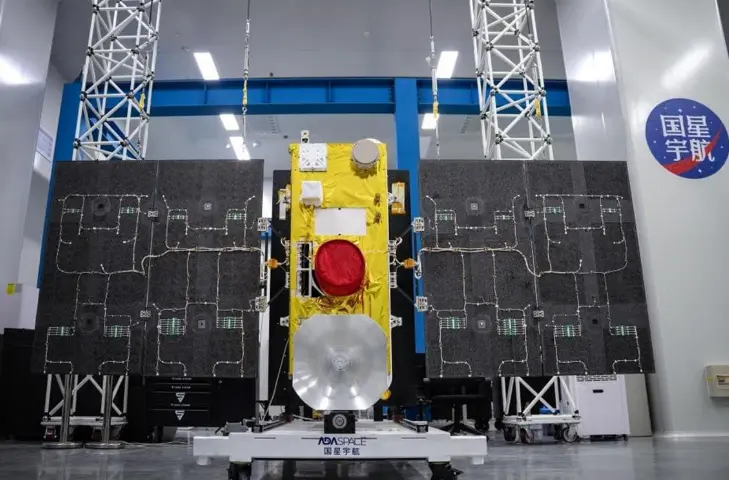
仅仅七天后的11月13日,中国自主研制的“星算”计划03组5颗算力卫星在浙江台州正式下线,研发企业同步在港交所主板上市。
在近地轨道AI算力部署上,中国已率先进入多批次组网阶段。
刚听到“把AI算力送进太空”这个项目时,国内外不少观察人士其实并不看好。
原因很现实,火箭发射费用极高,太空存在强宇宙射线辐射和极端温差,而且美国SpaceX公司掌握着重型运载火箭和上千颗低轨通信卫星。
很多人都默认,一旦美国科技大厂发力,其他国家很难在太空算力领域抢到先机。
但到了2026年11月,公开披露的工程进度打破了这种预判。
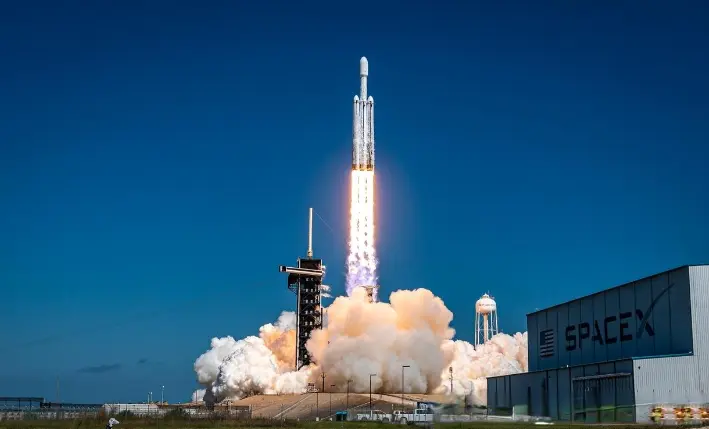
11月6日,马斯克在纽约第33届巴伦投资者大会上透露,SpaceX正联合英伟达推进名为StarMind的太空算力卫星项目。
可首批卫星预计要到2027年第三季度才发射,而且初期规模很小,要等到2028年才具备一定体量,2029年才会进入大规模部署阶段。
反观中国这边,太空算力星座早已完成了早期规划和单颗卫星试验阶段。
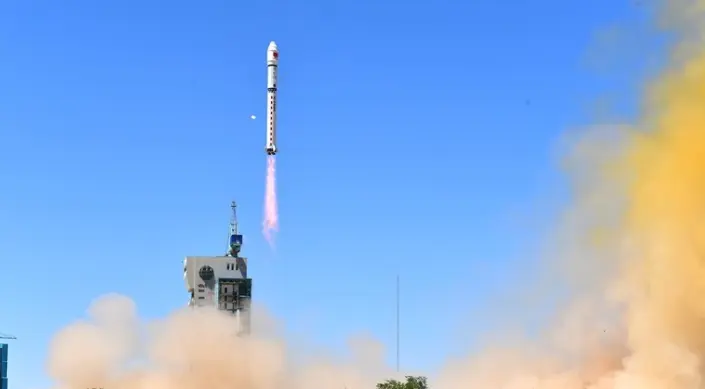
早在2025年5月14日,中国就在酒泉卫星发射中心用长征二号丁运载火箭,以一箭十二星的方式成功发射了“星算”计划01组暨“三体计算星座”首发12颗计算卫星,在轨实现了多颗卫星的高速互联和分布式计算调度。
紧接着在2026年10月14日,朱雀二号改进型遥四运载火箭又把“星算”计划02组8颗晨昏轨道计算卫星送入预定轨道,同一天还有两颗“琶洲智算A组”算力卫星成功入轨。
算上11月13日在浙江台州下线的03组5颗全自主研制算力卫星,中国已经形成了多批次连续发射、在轨稳定运行的组网节奏,在工程落地上比马斯克整整提前了近两年。
中美两国之所以出现这样明显的进度差,核心原因在于双方的出发点完全不同。
马斯克急着规划太空数据中心,是因为美国地面AI大模型训练每年新增的电力需求高达200GW,美国本土电网供电能力已经跟不上算力扩张速度,SpaceX不得不去太空寻找全天候太阳能。
而中国提前布局,一方面是为了解决卫星海量数据传不回地面的实际痛点,另一方面也是为了依据国际电联先占先得的规则,提前锁定宝贵的低轨频率和轨道位置。
很多人会问,地面建数据中心已经很成熟了,为什么非要费这么大劲把计算服务器发射到几百公里高的太空?
传统的通信、导航、遥感卫星,只能负责在天上采集信息,然后把原始数据传回地面超级计算机处理。
中国工程院院士王坚曾披露过一个惊人的数字:我国发射的每一颗太阳观测卫星,每天都会产生高达500G的观测数据。
但受限于卫星和地面站之间的传输带宽,每天只有20G的数据能顺利传回地面,占比仅仅只有4%,剩下高达96%的珍贵科学数据,因为传不下来只能被迫丢弃。
放眼全球,人类在太空产生的各类遥感数据中,大约有90%都无法传回地面,传下来的图像里还夹杂着大量被厚云层遮挡的无效废片。
中国科研团队和商业航天企业给出的解决办法非常直接:既然带宽不够,就在卫星上直接安装高性能AI计算设备,让卫星在太空里自己筛选数据、自己运行大模型,只把最终算出来的有效结果传回地面。
但要把高功耗AI芯片送进太空,必须解决强辐射死机、供电不足以及真空环境无法靠空气对流散热这几大工程难题。
过去两年里,中国团队在这几个关键指标上拿出了实打实的突破。
之江实验室研发的新一代星载智能计算机,通过抗辐照加固和高密度集成技术,把传统卫星的单星算力从T级提升到了P级,直接提升了10倍到100倍。
首发星座单星最高算力达到744 TOPS,12颗卫星连在一起具备5 POPS的计算能力和30 TB的在轨存储容量;
到了2026年10月发射的“天秤-10”卫星,单星算力已经突破10P,“星算”计划在轨总算力提升到了50 POPS。
为了解决高功耗芯片在真空中容易过热烧毁的问题,2026年10月入轨的“星算”02组卫星专门选在了几乎全天候都能晒到太阳的晨昏轨道,并在轨验证了万瓦级液冷流体回路和超大尺寸展开式辐冷翼,同时用速率高达100 Gbps的星间激光通信把多颗卫星连接为分布式计算网络。
软件层面同样取得了领先,2025年11月,国星宇航成功把通义千问大模型Qwen3部署到了太空计算中心,地面用户直接连上卫星做一次端到端大模型推理,全程耗时不到2分钟。
这些技术落地后,带来的实际效果非常明显。
以合肥发布的“星云星座计划”实测案例来说,以前遇到森林火灾或者特大洪涝灾害,遥感卫星过境拍完照片,传回地面站再由超算和人工分析,整套流程需要耗费大约3个小时,很容易耽误最佳救援时机。
现在靠算力卫星在轨道上直接过滤云层废片、自动识别高温火点,只把火点的精确经纬度坐标发回地面,灾害预警时间直接从3个小时压缩到了几分钟。
如果说技术验证证明了中国能把算力送上天,那么2026年11月13日同一天发生的另一件大事,则证明了这门生意已经开始真金白银地赚钱接单。
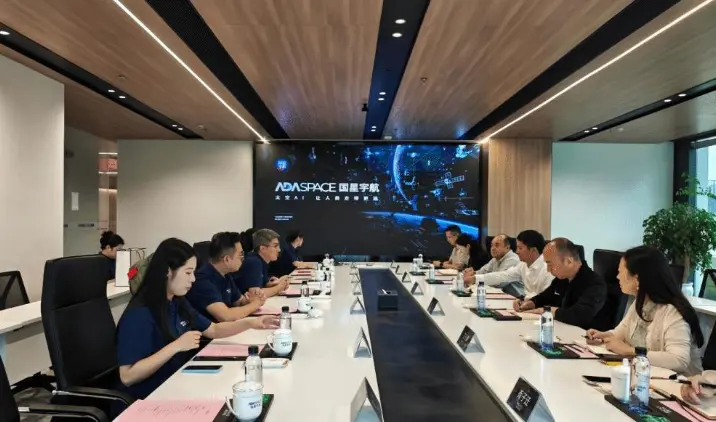
就在“星算”03组5颗卫星下线的当天,它们的研发方成都国星宇航科技股份有限公司正式在香港联合交易所主板挂牌上市,发行价每股24.9港元,募资净额约6.52亿港元,成为港股市场第一家主营太空AI算力卫星的上市公司。
随着招股书公开,国内太空算力企业的真实财务账本也首次公开披露出来。
数据显示,从2023年到2025年,国星宇航的营业收入从5.08亿元稳步增长到7.03亿元;在2026年上半年,卫星及相关服务收入占比已经升至57.7%,正式取代传统业务成为公司最主要的收入来源。
更关键的是在手订单量:截至2026年10月20日,公司手里握着114颗待交付的AI卫星订单,合约总价值高达34.75亿元,这个数字接近它2025年全年营收的五倍,未来三年的生产交付任务已经全部确定。
而且在太空算力这个领域,中国并不是仅靠一家民营企业独立推进,而是形成了科研机构、地方政府和商业公司共同推进的完整产业协作体系。
在科研方面,之江实验室牵头的“三体计算星座”规划建设千星规模,建成后总算力将达到1000 POPS,截至2025年底在轨布局就已经超过50颗;
2026年11月9日,中科院空天院联合国内企业发布的“星云星座计划”也已进入组网阶段,年底前就要建成“2+4”试验网。
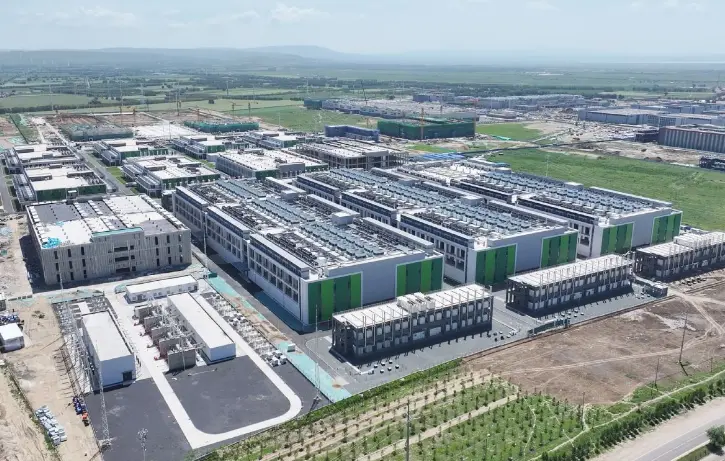
在地方基建方面,北京市明确规划在700到800公里晨昏轨道建设GW级集中式太空数据中心,一期工程要在2027年前建成总功率200KW、算力1000 POPS的运营系统。
在资本市场上,A股也已经有24家上市公司深度参与到星载芯片、激光通信和卫星制造环节。
据赛迪顾问发布的产业报告预测,全球太空算力市场规模将从2020年的约3亿美元,一路增长到2030年的约160亿美元,十年间扩大五十多倍。
当然,我们也要客观看到,目前这个行业依然面临不小的成本考验。
东方财富证券等机构测算过,现阶段把1GW规模的数据中心送入近地轨道,单单火箭发射运费就达到了地面同等规模机房建设费用的50%左右,
而且当前企业超过90%的收入依然依赖政府科研和应急防灾采购,面向普通商业公司的规模化服务还在培育当中。
但商业航天的发展规律向来如此,谁先完成技术定型、谁先拿到批量订单、谁先占据近地轨道位置,谁就能在接下来的成本下降周期里占据市场优势。
当马斯克的太空算力卫星还在地面等待2027年的首次发射窗口时,中国的多批次算力卫星已经在几百公里高的轨道上连续运行,并把实打实的商业订单写进了财报里。#头条精选-薪火计划#
信息来源:
《国星宇航“星算”计划03组卫星顺利下线》|第一财经|2026 年 11 月 13 日
《“太空AI第一股”来了!国星宇航登陆港交所主板》|凤凰网财经|2026 年 11 月 13 日
作品声明:仅在头条发布,观点不代表平台立场
 晋ICP备17002471号-6


 分享给我的好友