
摘要:国际空间站退役需要一艘专用离轨飞行器,把残骸走廊导向偏远海域。这笔采购暴露了一个正在成形的市场:高价值轨道资产需要延寿、维修、加注与负责任的处置。
2024年6月,NASA选择SpaceX开发美国离轨飞行器,合同潜在总额为8.43亿美元。这笔钱只覆盖飞行器设计与开发,发射服务将另行采购。
它要处理的对象约420吨,比一般卫星大出几个量级。国际空间站的运营目标指向2030年,受控再入大致在运营结束后的约2031年执行。一座建了几十年的空间基础设施,最后还得专门造一艘飞船,把自己送进海里。
8.43亿美元不会带回新资产,也不会创造新舱位。它买的是空间站最后一次可控动作,以及沿途责任的终结。这笔“葬礼费”省不了。
低轨航天器会受稀薄大气阻力影响,逐渐丢失高度。对小卫星来说,大部分结构可以在再入过程中烧蚀。国际空间站有大型舱段和桁架,也有散热器与太阳翼,总质量约420吨,总会有部分残骸穿过烧蚀阶段。
自然衰减的落区会随最后几圈轨道状态漂移。没有末段推力和姿态控制,地面只能不断更新预测,却无法把风险走廊锁在远离人口的海域。受控再入的价值,正是把随时变动的全球落区,变成可以规划、监测和关闭航路的狭长走廊。
SpaceX的方案以Dragon为基础,但要大幅改造。现役货运Dragon擅长往返空间站,它没有为推动约420吨结构、长时间待命和末段多次点火设计。NASA在开发完成后将取得飞行器所有权,并负责最终任务。
抬高轨道和拆解封存都会留下新账单
整体抬到更高的轨道,需要大量推进剂和额外发射。空间站的电源和热控系统、密封能力与碎片防护也没有为无人长期封存设计。维护停了,碰撞与失控风险仍在;维护不停,人员、货运和资金就得继续投入。
拆解回收听起来更体面,工程路径却很难倒放。国际空间站是在轨组装的,老化接口、舱体尺寸和电缆管路都会限制反向拆解。宇航员每拆一个舱段都要消耗宝贵工时,现役货运飞船也没有把大型舱段运回地面的能力。
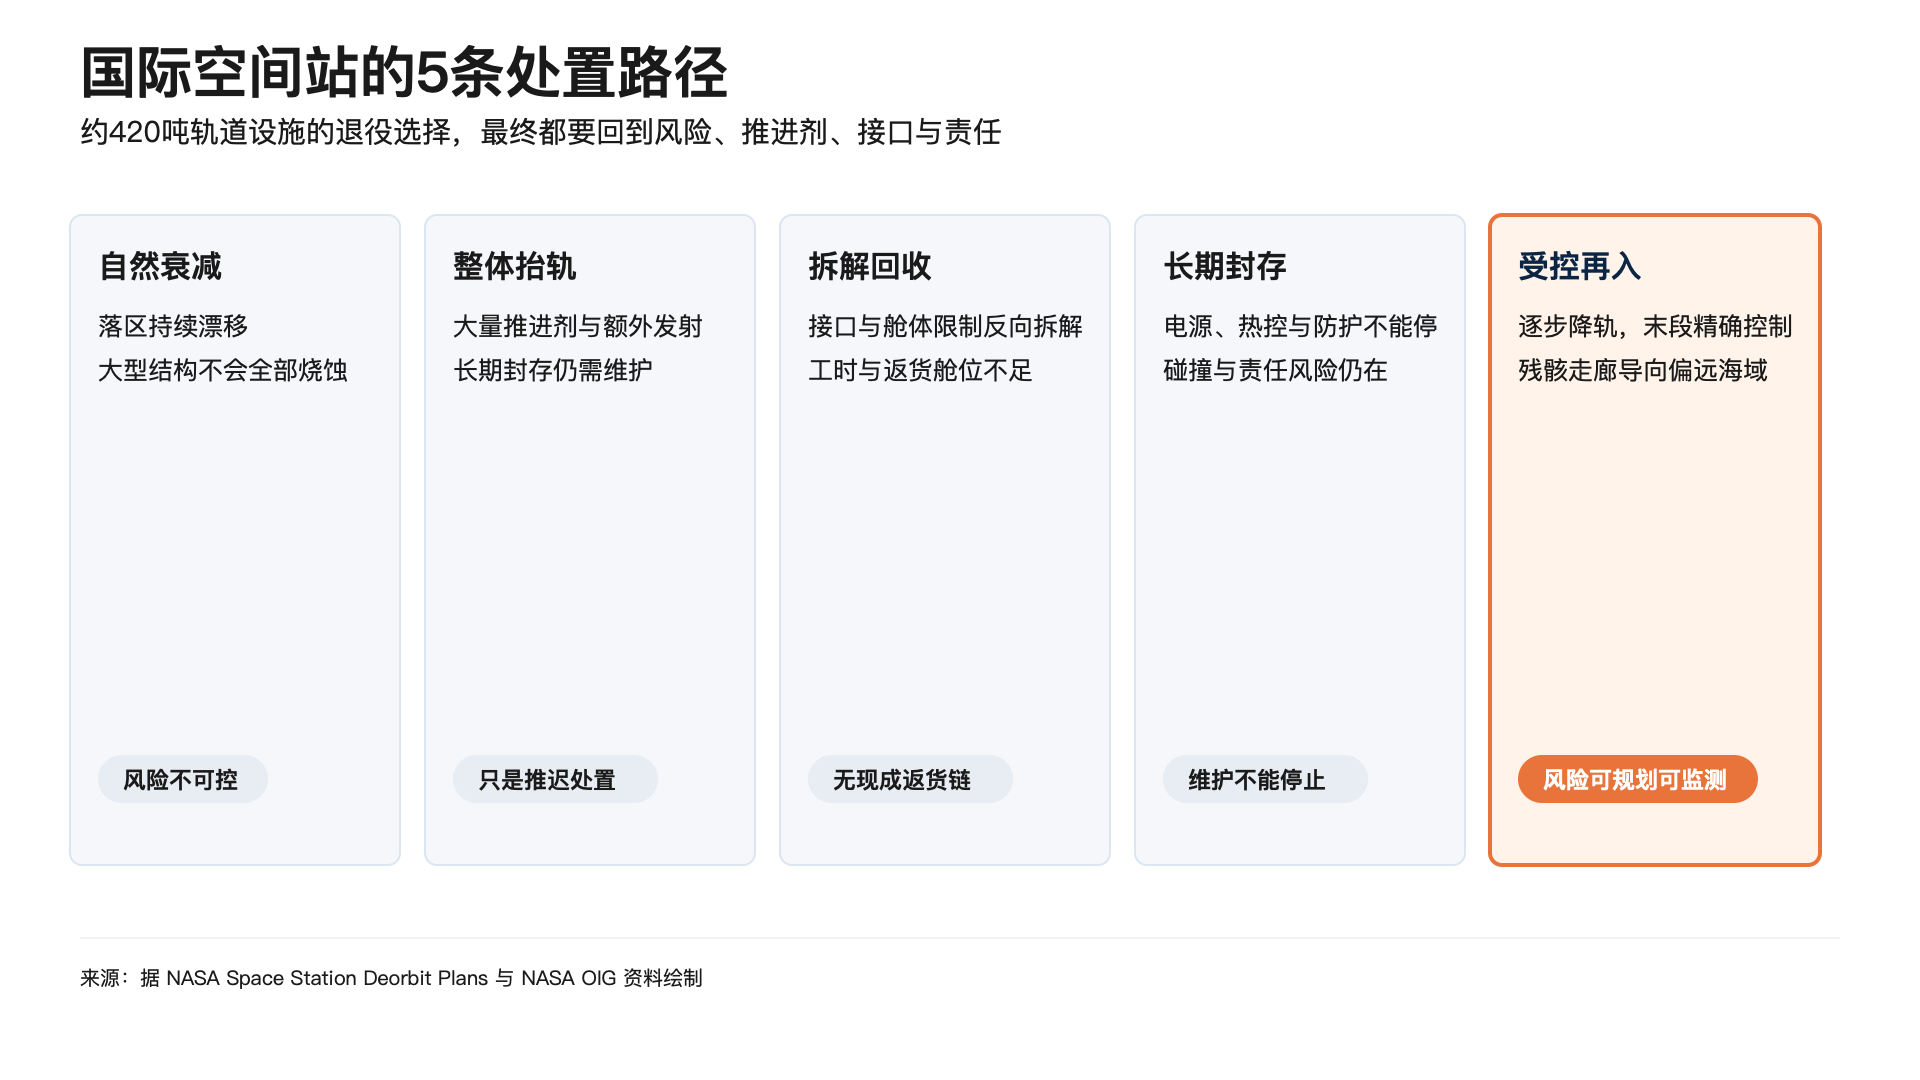
我粗算一下,8.43亿美元除以420吨,约为每吨201万美元、每公斤2007美元。这个数不是普通卫星的离轨报价,合同不含发射,大部分费用用于新飞行器开发与冗余验证,以及一次性任务保障。它只说明一件事:大型轨道设施的最后一步,必须在设计时就安排预算。
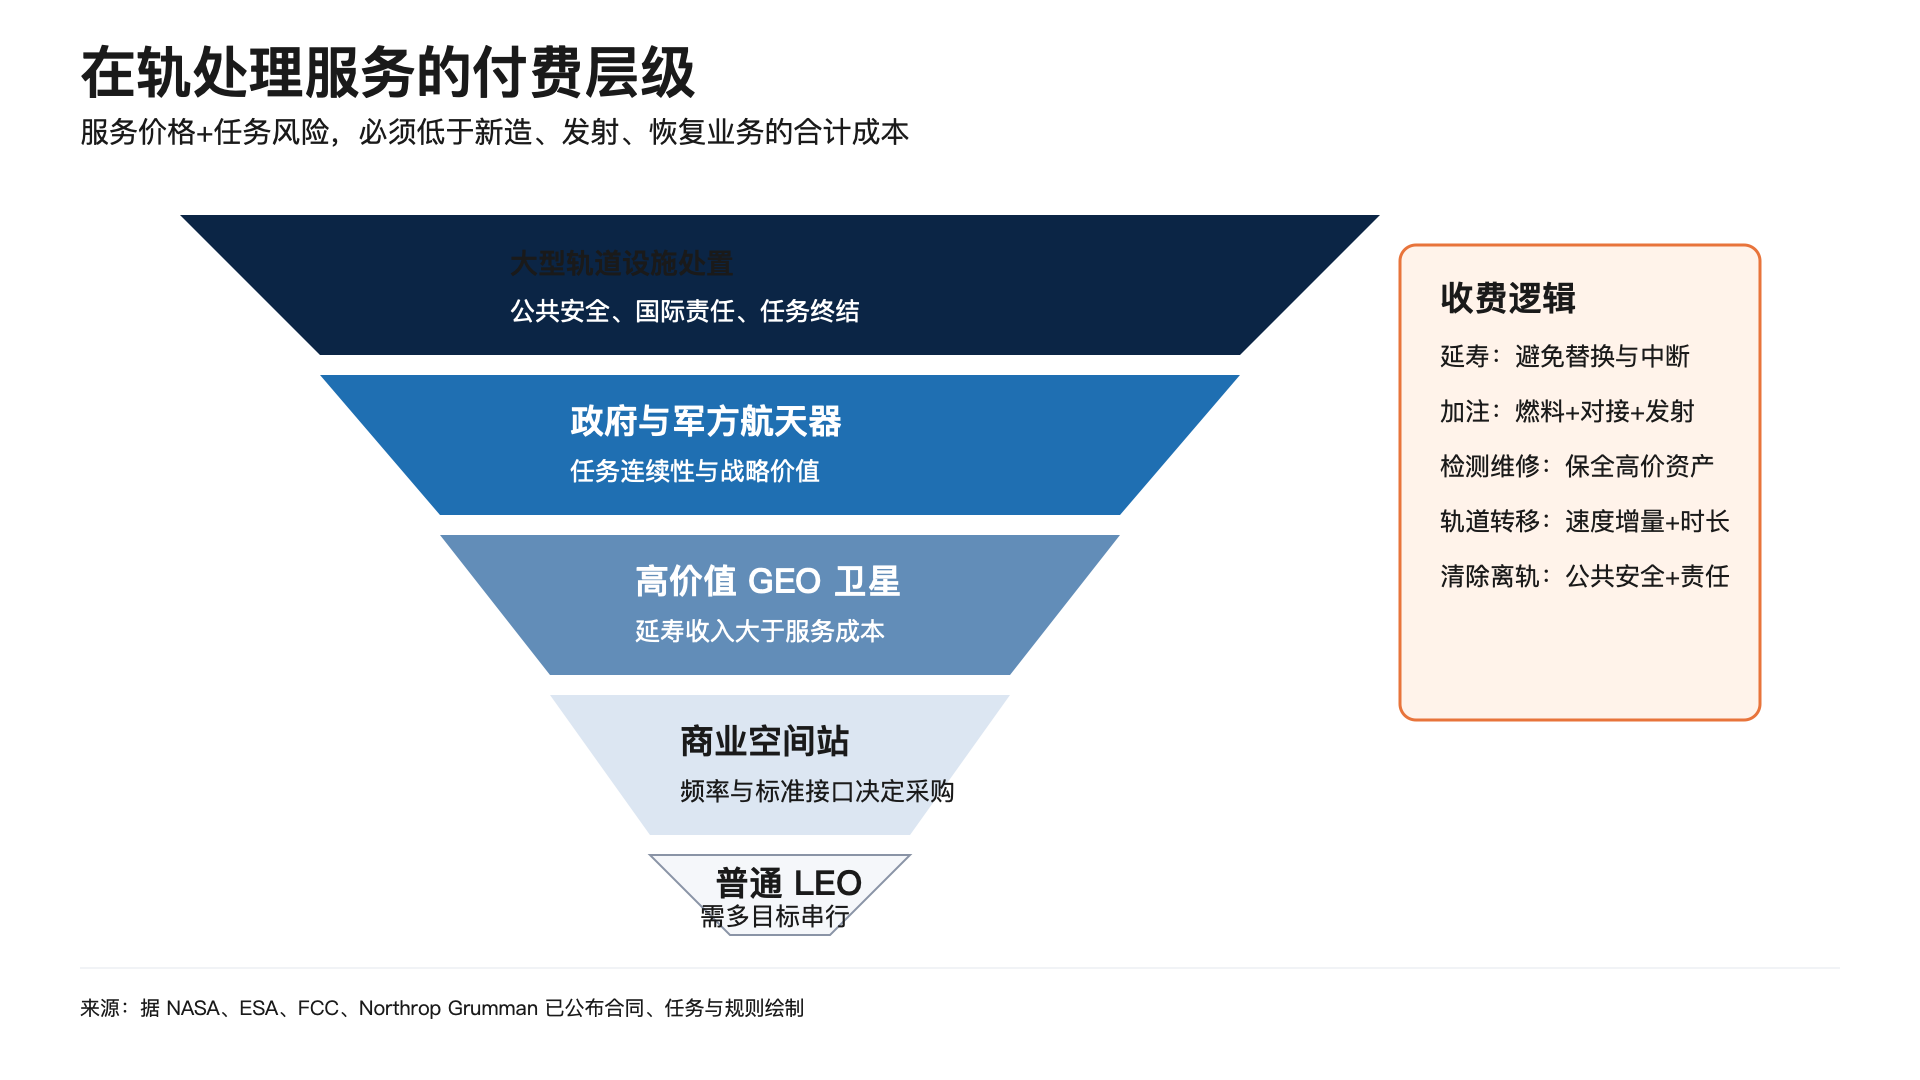
离轨只是在轨处理市场的一端。寿命延长与轨道维持,卖的是多几年运营收入;在轨加注的价格由燃料交付量和任务复杂度决定,对接次数与接口兼容会影响任务复杂度,发射成本也要分摊;检测与维修,要先完成交会、绕飞和状态识别,再维修或更换部件;轨道转移按速度增量、质量和任务时长定价;主动清除与受控离轨,买单方主要为公共安全和责任终结付费。
需求正在增加。在轨卫星数量和星座规模扩张,高价值GEO卫星进入老化周期,政府航天器要保障任务连续性,商业空间站也会带来维修、拖曳和处置需求。美国把部分低轨卫星的任务后处置期限从25年收紧到5年,保险与责任成本也会进入运营商的采购表。
付费成立的比较很直接:维修、延寿或处置服务价格,加上任务失败风险,要低于新造航天器、再次发射、重新入轨与业务中断的合计成本。政府和军方最先满足这个条件,高价值GEO运营商与空间站运营方也在早期客户之中。低价值LEO小卫星要等共享发射与标准接口普及,再通过多目标串行处理把单颗成本降下来。
市场规模不能拿一个“百亿TAM”直接代替。可服务航天器数量与客户付费意愿,单次价格和任务频率需要分开计算。现阶段有用的数字是真实合同和完成节点:8.43亿美元的USDV开发上限,约8600万欧元的ClearSpace-1,以及两艘已服务商业GEO客户的MEV。
再粗算一次,ClearSpace-1的初始合同约8600万欧元,当前目标质量约95公斤,表面折算约每公斤90.5万欧元。这个数也不能当成服务报价,因为早期非合作目标清除的成本主要来自任务设计与抓取验证,以及发射和首次飞行风险。频率起来之前,产品的重量不是决定价格的主要变量。
SpaceX有Dragon的交会对接经验和推进能力,也有自有发射体系,USDV让它进入大型轨道设施处置。Northrop Grumman SpaceLogistics的MEV-1和MEV-2已经为商业GEO卫星延寿,真实客户和收入逻辑更清晰。Astroscale的ADRAS-J已经完成对非合作目标的交会、绕飞和近距离检查,它走的是从检查到捕获与清除的路线。
ClearSpace-1面向非合作目标抓取和受控再入,当前目标为2029年执行。Starfish Space用Otter Pup做了自主交会演示,并获得美国太空军3750万美元合同支持。D-Orbit的ION已执行多次轨道转移和托管载荷任务。Orbit Fab则把注意力放在RAFTI标准加注接口和燃料交付上。
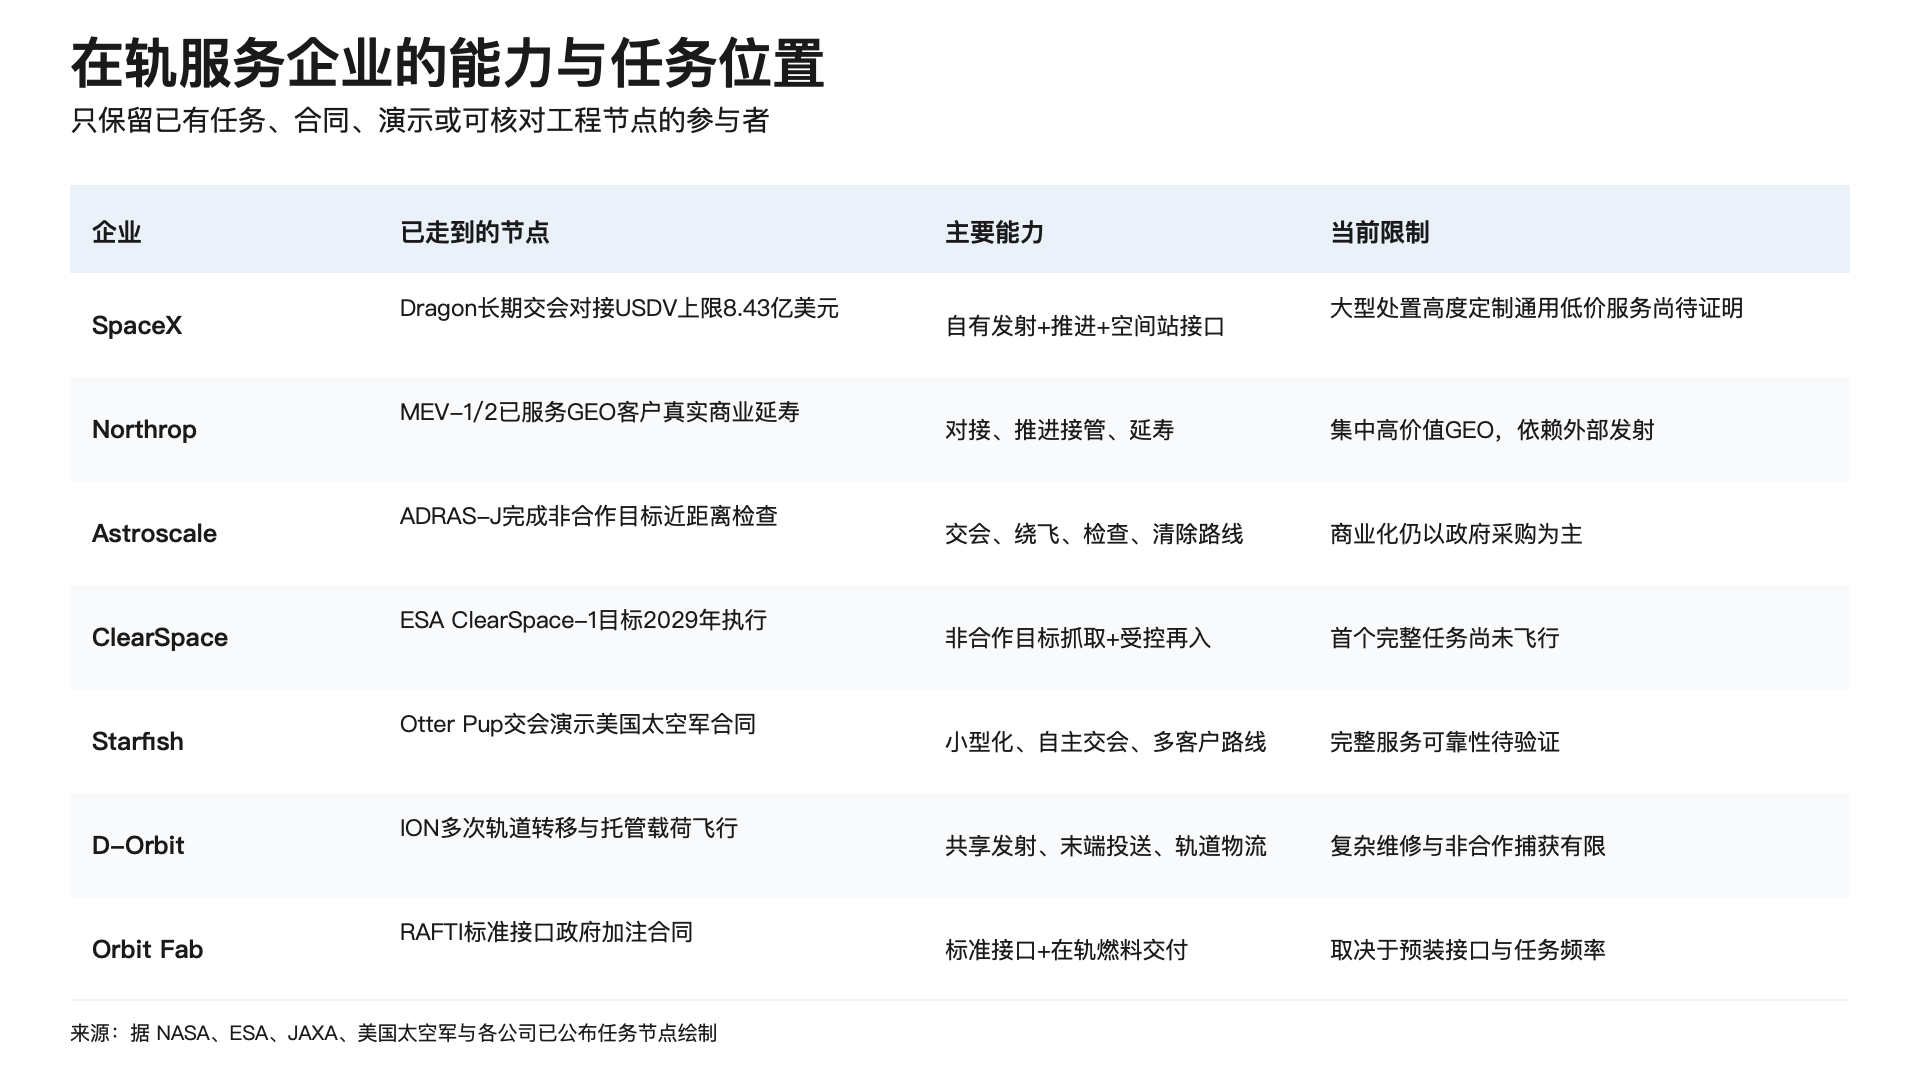
这个行业的竞争结果不会只由某次抓取或对接决定。标准接口能否装进新一代卫星,单艘服务器能否连续处理多个目标,发射和燃料成本能否随频率下降,任务可靠性能否被保险和客户接受,这些条件会决定谁能从项目收入走向重复服务收入。
近期资金会集中在政府任务、高价值GEO资产延寿和大型轨道设施处置。中期市场能否扩大,要看商业空间站、标准接口以及加注与拖曳频率。低价值LEO小卫星会等更久,直到多目标串行服务把单颗处理价格降到运营商愿意经常采购的水平。
回到8.43亿美元,NASA买到的是空间站最后一次可控飞行,以及对一座跨国轨道设施的责任终结。我更看重它暴露的新需求:航天器越多,寿命延长与维修、在轨加注与拖曳处置就越会从特例任务走向常设服务。
发射能力决定人类能把多少资产送上太空,处理能力决定这些资产能否安全运行、延长寿命并负责任地结束任务。一个真正成熟的航天时代,除了不断把新东西送上去,也得知道怎样修好它们,以及怎样送它们体面地离开。
 晋ICP备17002471号-6


 分享给我的好友