
11 月 1 日,多家车企集中公布了 10 月的交付数据,一份份成绩单摆在大家面前,一眼就能看出当下国内车市真实的状态。和往年不一样,今年的金九银十已经没有往日的热闹,哪怕到了传统旺季,国内乘用车终端需求依旧偏弱,整个行业明显是结构性分化的格局,头部品牌的增长速度也慢了下来。
简单来说,现在的市场已经不是大家一起跟着大盘上涨的时代了。有人高歌猛进,也有人承压下滑,差距越拉越大。很多传统车企,已经不再单纯依靠国内市场走量,而是靠着新能源车型放量,再加上海外出口的爆发,对冲国内内销疲软带来的压力。另一边,新势力阵营的排名也在重新洗牌,曾经大家熟悉的梯队格局,正在悄悄改写。
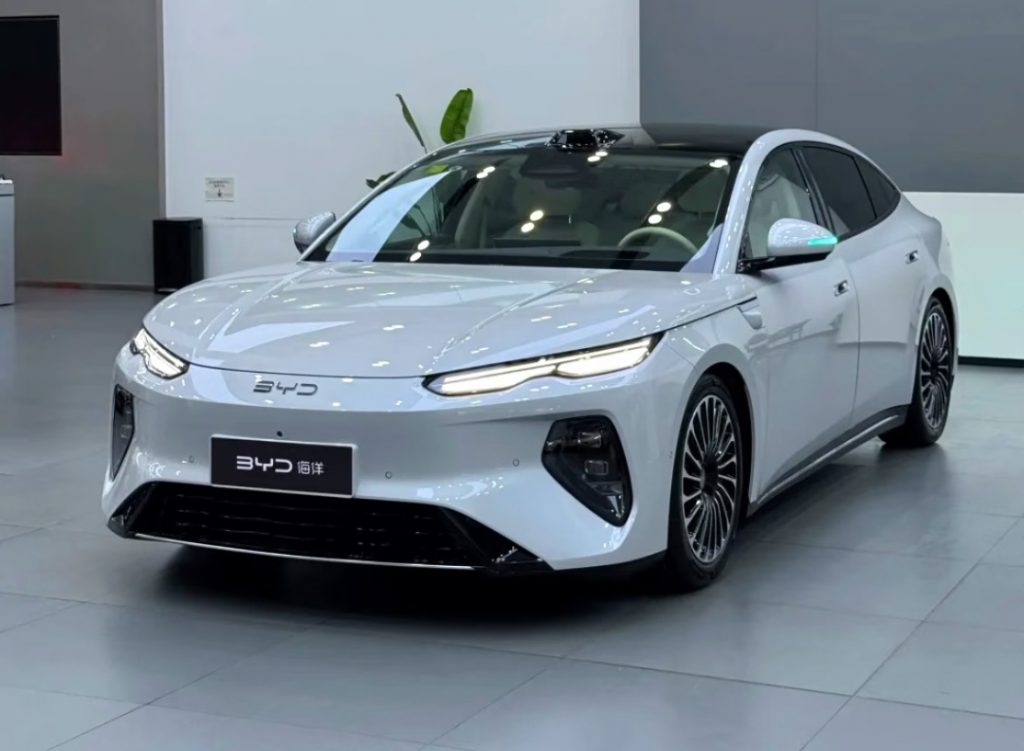
比亚迪依旧稳稳站在行业最前面,10 月销量接近 49 万辆,这个体量,依旧是断层领先的水平。在国内大盘整体降温的环境下,比亚迪还能稳住这么大的销量规模,离不开两条腿走路。一方面国内王朝、海洋网车型持续走量,纯电车型的增长势头非常猛;另一方面海外市场持续发力,大量新车销往海外,成为很重要的增量来源,在大盘下行的时候稳住了基本盘。
吉利这个月最大的亮点,就是出口数据,10 月海外出口同比暴涨 158%,连续多月出口突破 10 万台,这个增速相当惊人。吉利 10 月总销量也突破 30 万辆,银河系列新能源车型贡献了很大一部分销量。能看得出来,吉利的思路很清晰,国内市场靠新能源车型抢份额,海外市场全力铺开渠道,用出口的高增长,抵消国内市场的压力,抗风险能力一下子就上来了。
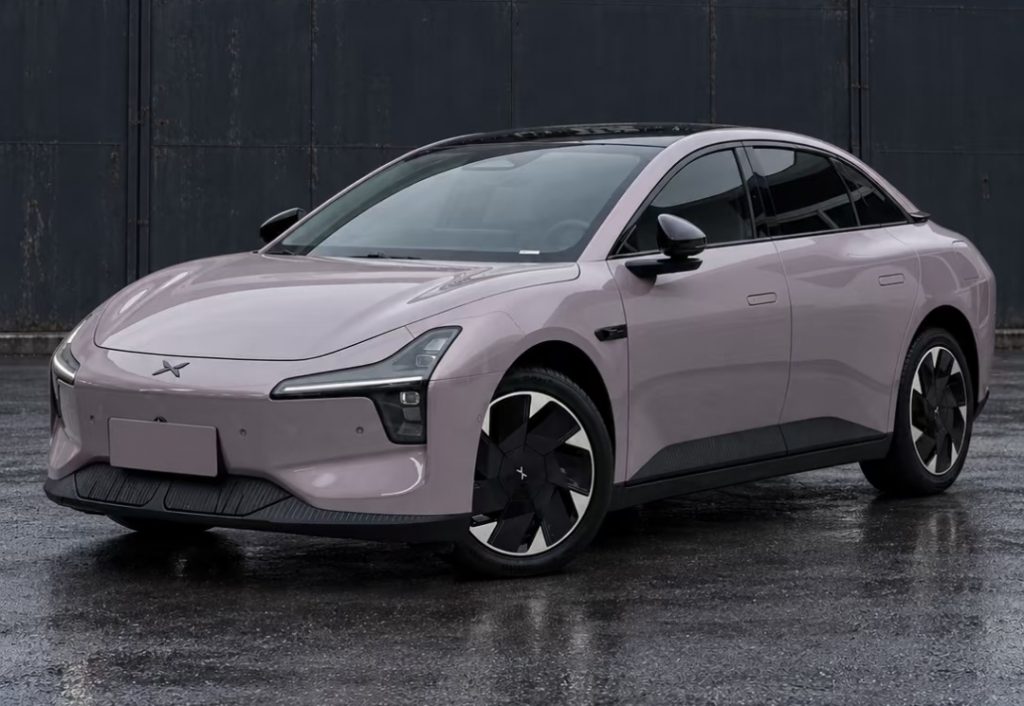
新势力这边的变化,同样很有看点,小鹏和小米 10 月交付双双突破 5 万辆,交出了不错的成绩单。小鹏 10 月交付 50237 台,同比、环比同步上涨,海外市场的表现同样亮眼,海外单月交付量大幅上涨,MONA 这款全球车型,在海外市场打开了局面。小米汽车也稳定站上 5 万台的台阶,产品口碑和交付节奏越来越稳,持续站稳主流新势力的第一梯队。
当然,不是所有新势力都能拿到好结果,梯队之间的差距已经被拉得非常明显。有的品牌销量持续走高,还有不少品牌,在 10 月迎来销量下滑,和小鹏、小米之间的差距越来越大。新势力内部的洗牌速度,比很多人想象中更快,以前大家差距不大的混战局面,已经慢慢结束,强者恒强的趋势越来越明显。
很多人会疑惑,明明到了银十,为什么车市没有想象中的火爆?核心原因就是国内消费者的观望情绪变浓,大家买车变得更加谨慎,不会再因为旺季就冲动下单。就算车企放出不少优惠、权益,整体的拉动效果也大不如前,旺季带来的红利,正在一点点消失。
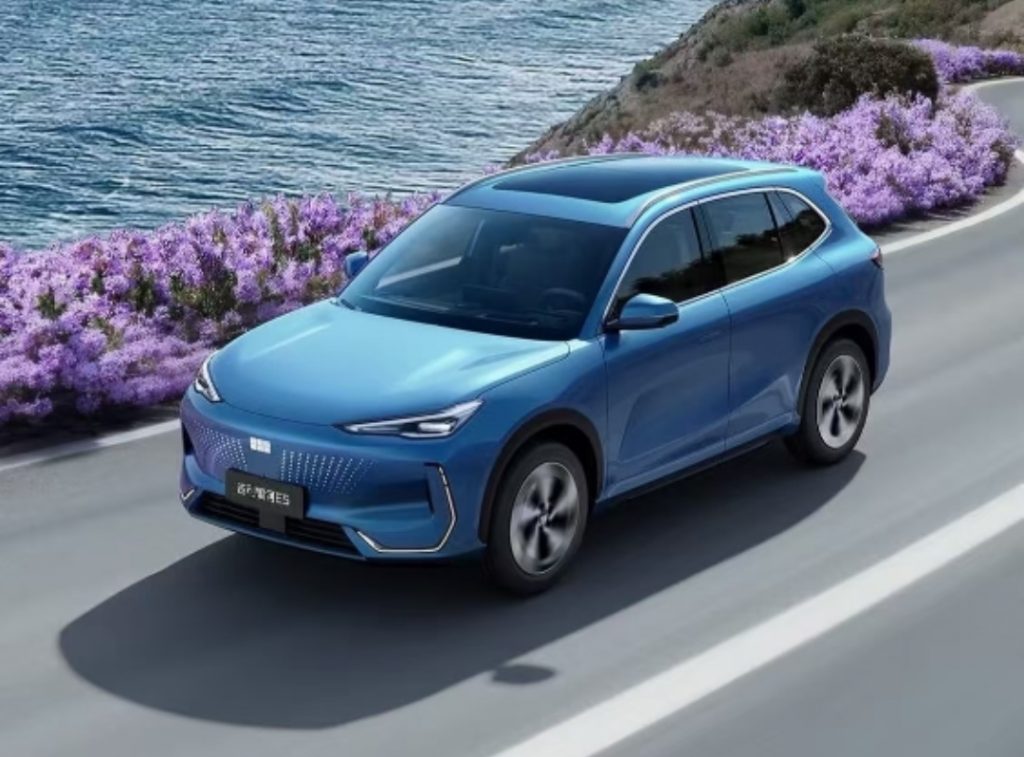
现在的市场逻辑已经变了,不再是旺季普涨,淡季普跌。哪怕整体大盘在往下走,新能源的渗透率依旧在持续走高,燃油车的份额还在不断被挤压。蛋糕整体变小之后,各个品牌之间就是互相抢夺用户,竞争的激烈程度可想而知,价格战、配置内卷,还会持续下去。
传统车企和新势力,也走出了两种不一样的路线。传统车企靠着成熟的供应链、庞大的产能,加上出海布局,用海外市场对冲国内的风险,容错率更高。而新势力,必须依靠爆款车型、稳定的交付、持续的智驾和座舱升级,才能守住自己的位置,一旦产品跟不上节奏,很容易就被后面的对手超越。
出口,已经不再是车企的加分项,慢慢变成了必需品。国内市场竞争内卷严重,利润空间不断被压缩,海外市场给车企提供了新的增长空间。不管是比亚迪、吉利,还是小鹏这类新势力,都在加速布局海外渠道,打造全球车型,这也是接下来很长一段时间,国内车企的共同方向。
对于普通买车的消费者来说,这种分化的市场,其实是一件好事。市场冷下来,车企更愿意放优惠、堆配置,大家可以慢慢对比,不用着急跟风下单。但同时也要擦亮眼睛,不是所有品牌都能扛住这一轮洗牌,选择的时候,也要多考虑品牌稳定性、售后网点、长期保值率这些问题。
四季度剩下的时间,各大车企还会继续冲年度销量目标,后续大概率还会有更多新车上市、推出购车权益。不过从目前的趋势来看,想要重现往年金九银十的火爆场面,难度很大。接下来的车市,比拼的不再是短期的旺季爆发力,而是长期的产品力、海外布局和成本控制能力。
大浪淘沙,车市的淘汰赛还在继续。有人借着出口、新能源的东风逆势上涨,也有人在大盘下行的压力下步履维艰。10 月这份分化的销量榜单,其实就是接下来国内汽车行业的缩影,只有手里有过硬产品、同时布局全球市场的车企,才能在这场漫长的竞争里站稳脚跟。图片来源于网络
(文/Myevcar 文风)
 晋ICP备17002471号-6


 分享给我的好友