
脑机接口(Brain-Computer Interface,BCI)是在人脑与外部设备之间建立直接信息通路的交互技术,通过对神经系统信号的采集、解码与反馈刺激,实现“意念控制”或“神经调控”。按照信号采集方式的差异,脑机接口医疗器械可分为侵入式、半侵入式与非侵入式三类,目前主要应用于运动功能代偿(颈段脊髓损伤瘫痪)、神经与精神疾病治疗(药物成瘾防复发、功能性脑疾病外科治疗)以及神经功能康复训练等领域。
本文基于总体趋势、企业分布、注册信息、市场情况等维度,解析脑机接口医疗器械的发展趋势与行业现状,旨在客观评价其发展水平,为相关企业立项评估、市场调研、投资决策提供数据参考。文中数据均来源于药智网旗下的全球医疗器械大数据服务平台——药智医械数据。
01
产品概述
1
核心产品形态与技术特征
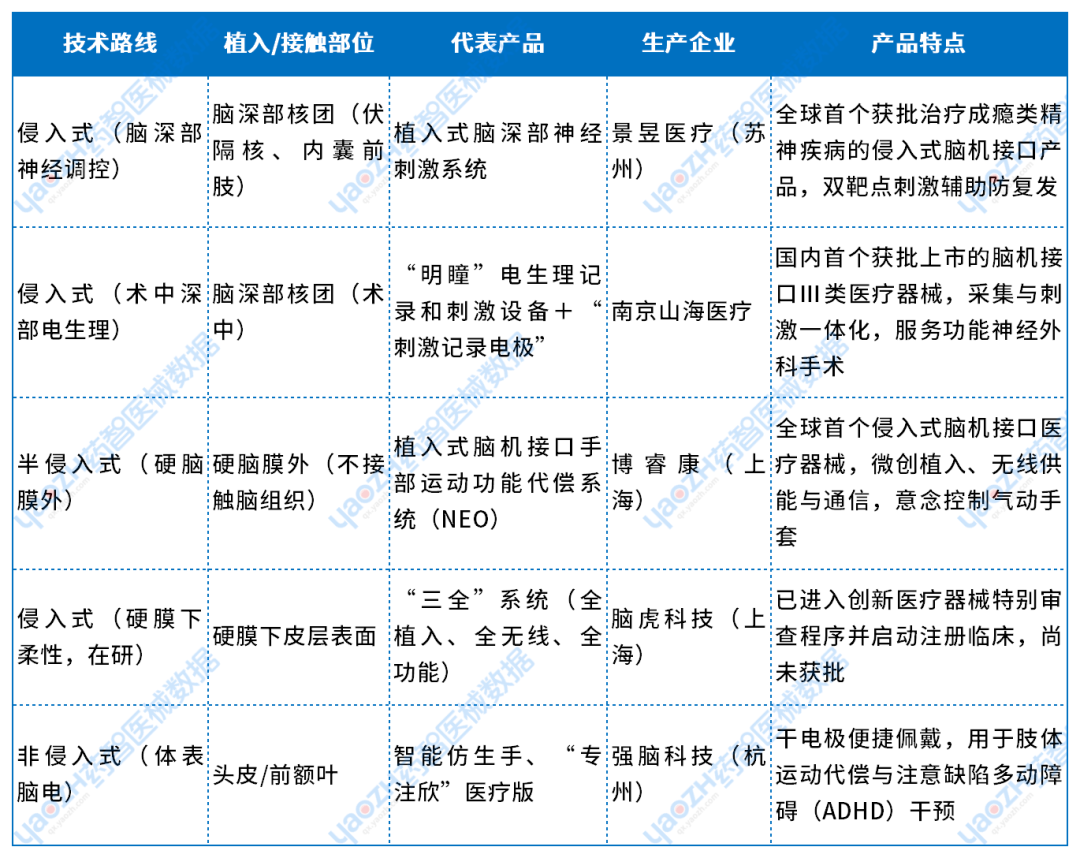
国内已上市脑机接口相关医疗器械按照技术路线可分为侵入式、半侵入式与非侵入式三类。侵入式产品将电极植入脑组织或脑深部核团,以神经调控或深部电生理采集为主要功能;半侵入式产品将电极置于硬脑膜外,在不接触脑组织的前提下获取高信噪比皮层信号,通过无线供能与通信实现意念控制外设;非侵入式产品通过体表(头皮)电极采集脑电信号,以康复训练软件与外设联动为主要形态。
2
分类产品注册情况
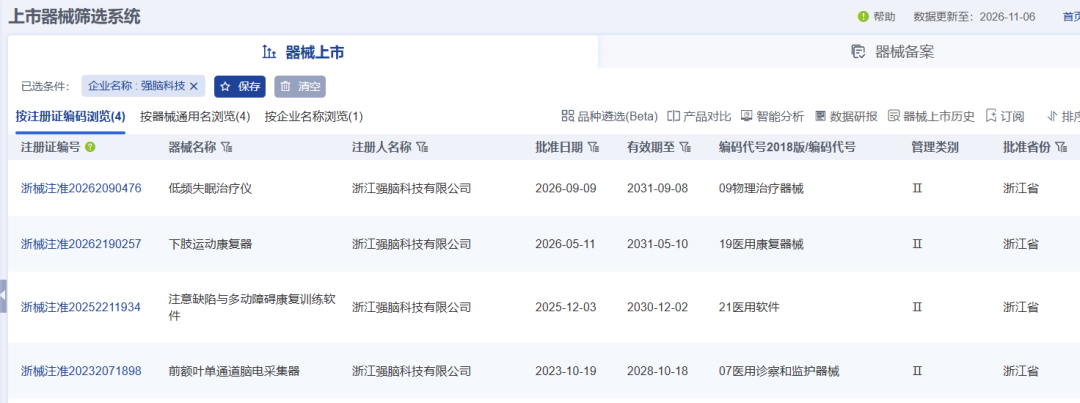
根据药智医械数据-上市器械筛选系统统计,截至2026年11月,国内已获批的侵入式/半侵入式脑机接口相关第三类医疗器械注册证共6张以上,全部为国产产品,尚无进口产品注册证:其中博睿康NEO系统1张(国械注准20263120537)、景昱医疗3张(刺激器、电极导线、延伸导线各1张)、山海医疗2张(“明瞳”设备、“刺激记录电极”各1张)。非侵入式领域则以Ⅱ类注册证为主,分布于康复训练软件、脑电采集器与智能仿生手等产品。
政策层面,2025年3月国家医保局印发《神经系统类医疗服务价格项目立项指南(试行)》,为脑机接口新技术前瞻性单独立项;2026年6月30日,国家药监局发布《脑机接口医疗器械产品分类界定指导原则》和《脑机接口医疗器械通用名称命名指导原则》,标志着该品类进入规范化分类与命名管理的新阶段。
02
产品注册情况深度分析
1
侵入式/半侵入式产品注册情况
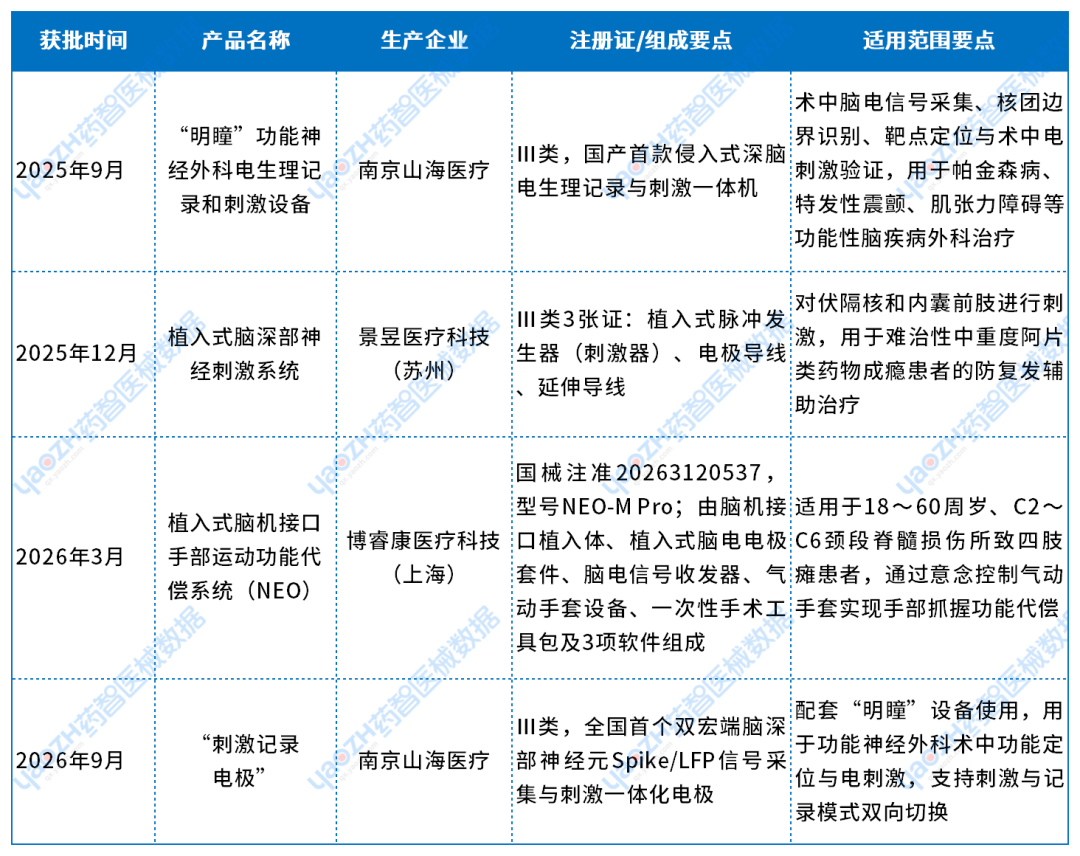
(1)已获批产品概览
(2)审批路径与临床证据
上述产品均通过创新医疗器械特别审查程序(“绿色通道”)加速获批。博睿康NEO系统于2024年8月进入创新程序,累计完成36例临床手术(含4例可行性临床与32例多中心确证性临床),术后3个月受试者脑机接口辅助抓握响应率达100%,部分患者出现神经重塑迹象;景昱医疗双靶点DBS技术获美国FDA“突破性器械”双重认定,临床数据显示患者DBS开机刺激3~6个月后可主动拒绝药物渴求;山海医疗“明瞳”设备已在全国多家三甲医院常态化应用,打破了海外产品在功能神经外科电生理设备领域长达二十年的垄断。
(3)适用范围/预期用途的统一性
已获批产品的适用范围呈现“一产品一适应症”的差异化布局:博睿康NEO聚焦颈段脊髓损伤后的运动功能代偿,景昱医疗聚焦阿片类药物成瘾的防复发辅助治疗,山海医疗则服务于功能性脑疾病外科手术的术中辅助场景,三者互补大于竞争。产品命名方面,2026年6月《脑机接口医疗器械通用名称命名指导原则》以“功能代偿系统”等作为核心词示例,为后续同类产品提供了规范命名框架。
2
非侵入式产品注册情况
非侵入式领域由强脑科技(BrainCo)等企业主导。其智能仿生手于2022年11月获美国FDA二类医疗器械认证,成为全球首个获此认证的非侵入式脑控义肢,并已在国内取得二类注册证;“专注欣”医疗版包含“注意缺陷与多动障碍康复训练软件”和“前额叶单通道脑电采集器”,两者均已获得医疗器械注册证,实现了脑机接口ADHD干预领域软硬件全链条医疗器械认证,为儿童神经康复提供了循证支持的非药物干预新选择。
监管层面,2026年6月发布的分类界定指导原则明确:非侵入式脑机接口医疗器械中,用于脑卒中患者肢体运动康复训练且未采用人工智能技术的按第二类医疗器械管理,其他康复产品按第三类管理。据了解,2026年5月以来Ⅱ类证中“脑机接口”字样的审批开始收紧,行业“蹭概念”式注册得到遏制,命名与分类管理趋于规范。
03
重点企业与竞争格局
国内脑机接口医疗器械赛道呈现“国产独占、路线并进”的格局:已获批的侵入式/半侵入式Ⅲ类注册证全部由国产企业持有,尚无进口产品;技术路线上,半侵入式功能代偿、侵入式神经调控、术中电生理与非侵入式康复四条路线并行。与此同时,资本市场竞速开启,科创板“脑机接口第一股”争夺升温。
1
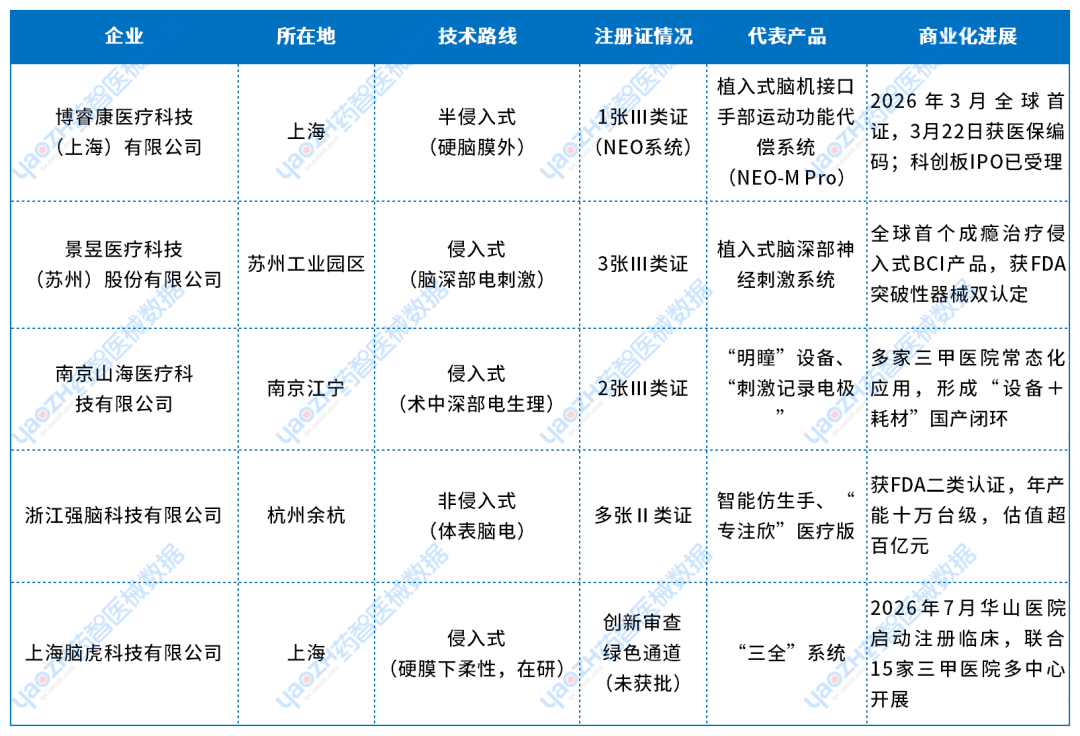
各企业产品矩阵梳理
2
竞争格局特点
国产产品独占:已获批脑机接口Ⅲ类注册证全部为国产,尚无进口脑机接口产品注册证;与传统有源植入器械领域进口品牌长期主导的格局形成鲜明反差,中国在该品类的注册审批进度居于全球前列。
技术路线分化:半侵入式功能代偿(博睿康)、侵入式神经调控(景昱)、术中电生理(山海)、非侵入式康复(强脑)四条路线并行,适应症互不重叠,短期内竞争压力有限,行业仍处于共同做大市场的阶段。
审批提速与监管收紧并行:Ⅲ类证自2025年9月起接连突破,业内称2026年为“合规化元年”;同时两项指导原则出台后Ⅱ类证“脑机接口”字样审批收紧,注册管理由粗放转向精细。
收费与医保路径先行:国家医保局2025年3月前瞻性设立“侵入式脑机接口置入费”“侵入式脑机接口取出费”“非侵入式脑机接口适配费”价格项目,各地指导价已陆续落地——侵入式置入费集中在6000~6600元/次,非侵入式适配费约960元/次(广东自2025年9月30日起执行);NEO获批当月即获医保编码;湖北2026年11月将脑起搏器系统纳入基本医保支付范围,实现从术前评估到术后康复的全流程支付配套。
资本竞速升温:博睿康科创板IPO已受理、术理创新启动上市辅导、强脑科技冲刺港股“无创脑机接口第一股”,行业由“讲故事”进入“产品验证”与“市场兑现”阶段。
3
重点企业档案
博睿康医疗科技(上海)有限公司——成立于2011年11月,核心团队源自清华大学神经工程实验室,中国侵入式脑机接口领军企业。其NEO系统拿下全球首张侵入式脑机接口产品注册证,此前已在植入式电极等神经电生理产品领域持有多张注册证,科创板IPO进程持续推进。
景昱医疗科技(苏州)股份有限公司——2011年成立于苏州工业园区,深耕脑深部电刺激领域十余年,实现从运动障碍疾病到精神疾病治疗的跨越。其双靶点脑机接口DBS技术同时获得中国NMPA批准与美国FDA突破性器械双重认定,为全球难治性药物成瘾治疗提供突破性方案。
南京山海医疗科技有限公司——扎根南京十余年,专注脑疾病与脑科学产品,参与科技部2030“脑科学与类脑研究”重大项目。一年内连获“明瞳”设备与“刺激记录电极”两张Ⅲ类证,打破海外在该细分领域长达二十年的技术垄断,构建起国产唯一的术中诊疗闭环。
浙江强脑科技有限公司(BrainCo)——2015年创立于哈佛创新实验室,2018年底落户杭州,“杭州六小龙”之一、国家级专精特新“小巨人”企业。以非侵入式干电极技术见长,智能仿生手获FDA二类认证并实现规模化量产,产品价格约为进口产品的五分之一。
上海脑虎科技有限公司——依托柔性电极技术起家的侵入式脑机接口企业,其“三全”系统是国内首个进入创新医疗器械特别审查程序的硬膜下植入式柔性脑机接口产品,注册临床试验由复旦大学附属华山医院牵头、联合全国15家三甲医院开展。
04
小结
国内脑机接口医疗器械市场呈“国产独占、政策先行、适应症多点开花”的格局。截至2026年11月,国内已获批侵入式/半侵入式第三类注册证6张以上(博睿康1张、景昱3张、山海2张),非侵入式Ⅱ类证覆盖康复训练软件、脑电采集器与智能仿生手,无进口产品获批。国家医保局前瞻性立项使收费路径先行铺就,侵入式置入费6000~6600元/次、非侵入式适配费约960元/次,部分省份已将相关耗材纳入医保支付,“获批即收费”的制度保障明显优于其他前沿器械品类。
当前制约赛道规模化的核心因素在于:多数产品上市时间尚短,真实世界临床证据与长期随访数据仍在积累;核心适应症人群(颈段脊髓损伤、难治性药物成瘾等)相对有限,单品放量尚需适应症拓展与多中心推广支撑;非侵入式领域标准缺位、概念泛化问题仍在治理之中。随着分类界定与命名指导原则落地、更多产品进入注册临床,脑机接口医疗器械有望从“全球首证”的示范意义走向规模化临床应用。
数据来源:药智医械数据
声明:本内容仅用作医疗器械行业信息传播,为作者独立观点,不代表药智医械立场。如需转载,请务必注明文章作者和来源。
 晋ICP备17002471号-6


 分享给我的好友