
2019年,古茗创始人王云安接受采访时提到,古茗更适合走7-Eleven的模式。
当时他讲的是供应链,但如今他的话以另一种形式变成了现实。
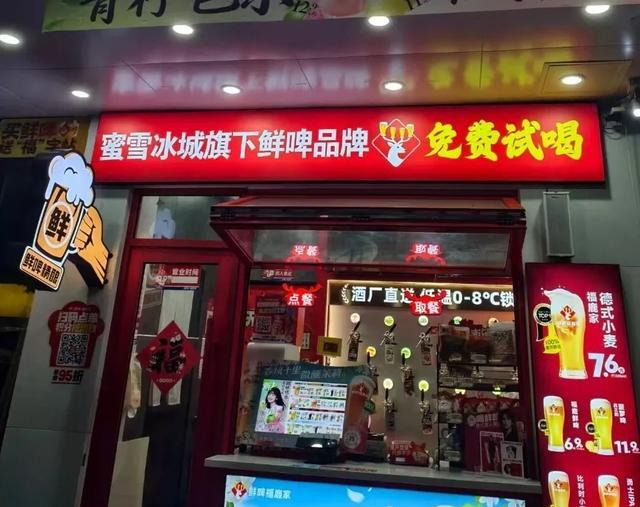
9月5日,杭州湖滨银泰in77的古茗门店里出现了一台啤酒机。顾客现打生啤,折后12元一杯。
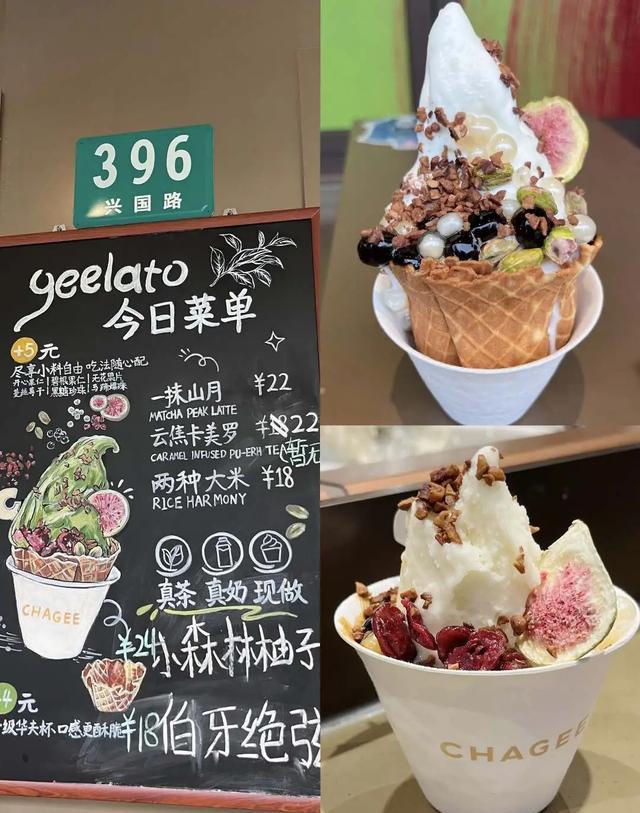
9月19日,古茗又把全国首家鲜享店开到了南京,主打全新茶饮空间和鲜活现制gelato。
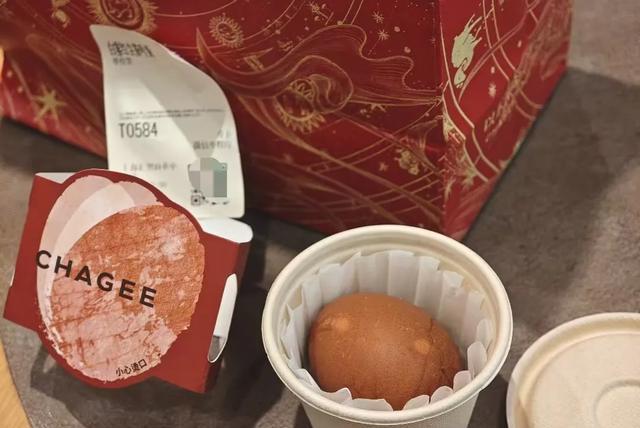
几乎同一时间,霸王茶姬在上海7家门店悄悄上架白雾红尘茶叶蛋,5元一颗。
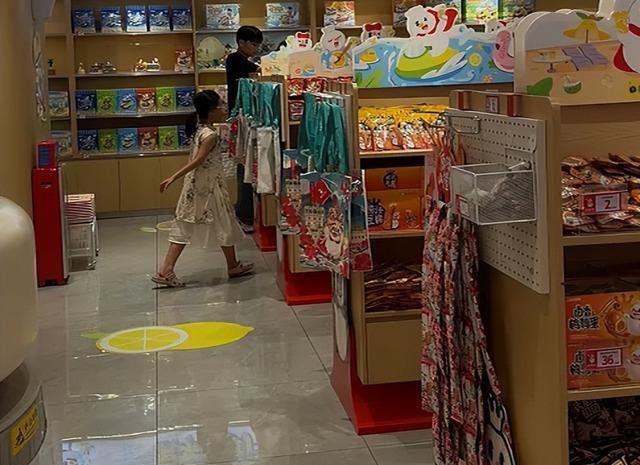
去年茶颜悦色已经开始线上卖零食,还在长沙开了首家新鲜零食店吉时赏味,并尝试了柠檬茶、咖啡、酒、卤味等多种业态。
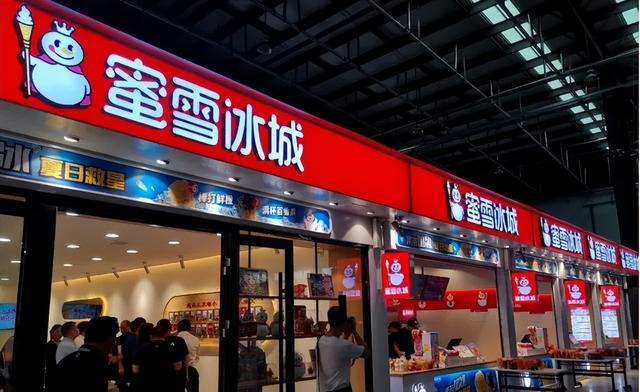
益禾堂与茉莉奶白也试水过零食业务,蜜雪冰城则试点过早餐。
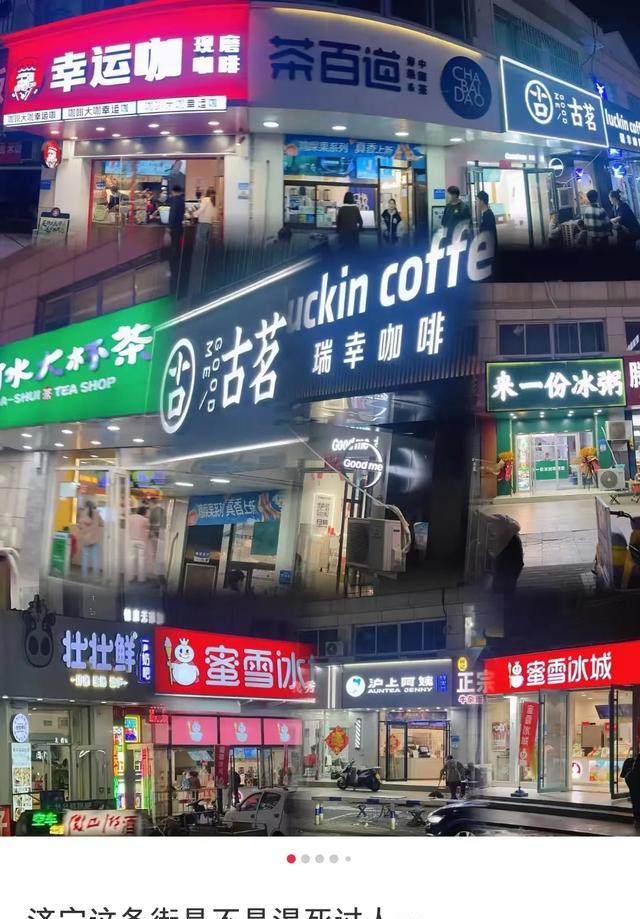
这种热闹景象,可能与一组数据密切相关。数据显示,截至2026年6月底,全国茶饮存量门店约38.31万家,近一年闭店超11万家,净减少4.32万家。
多家奶茶店都交出了破纪录的成绩单,比如茉莉奶白单日GMV突破7300万元,单日销量突破365万杯。
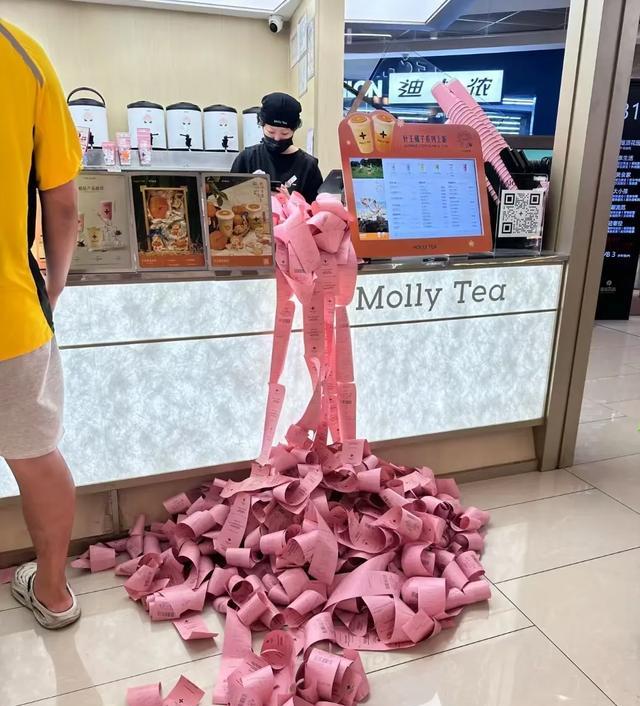
在杭州,有多家门店出现排队超过300杯的火爆场面,有店员表示打单机子都要冒烟了。
2022年,国金证券曾按蜜雪冰城招股书测算出一套县级城市的单店模型。
25平方米的门店,日营业额5000元,客单价8元,也就是一天625杯,一年销售额约183万元。
扣掉原材料、人工、租金、水电和折旧,经营利润率约13.2%。
一位加盟头部茶饮品牌的创业者表示,她前期投入了几十万的加盟费、装修费、租金和人工,开业头几个月还热过一阵。
到了2025年外卖价格战最凶的时候,低价竞争迅速吞掉了利润。
一位经营了5年的加盟商发现,区域保护范围缩小之后,一个不到5000人的学校周边,短时间内又冒出3家同品牌门店。
而且奶茶店越来越多,惜命的年轻人却越来越喝不动了,结果可想而知。
2026年上半年,六家上市茶饮公司的合计净利润同比下降约2.7%——去年同期,这个数字还是增长43.4%。
奈雪直营门店的平均单店日销售额,从去年同期的7600元降到7000元,连雪王也难以幸免。
连雪王的净利润同比下降14.7%,上市以来第一次出现半年度利润负增长,单店平均贡献收入同比降了约15%。
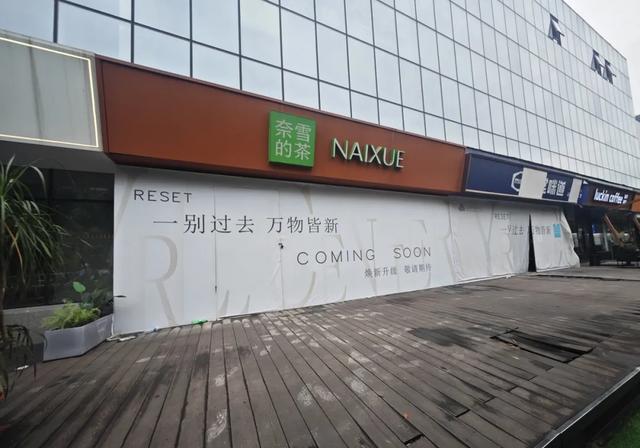
霸王茶姬把2026年定为调整与企稳之年,奈雪关掉成本黑洞大店,开小店,古茗在财报里直言,新店开业速度较去年同期放缓,公司不再一味追求数量扩张。
霸王茶姬从茶叶蛋一路卖到国风服饰,成为新茶饮里第一个做衣服的品牌,喜茶把广州石牌桥开了10年的老店重新装修,改成全国首家工艺店,蜜雪冰城在天河商圈开出一家超市级旗舰店,全国这样的旗舰店已有30多家,店内文创周边销售额占比超过80%。
此外,还有奈雪另起炉灶做轻食店,茶百道在成都宽窄巷子搭了个非遗主题店。
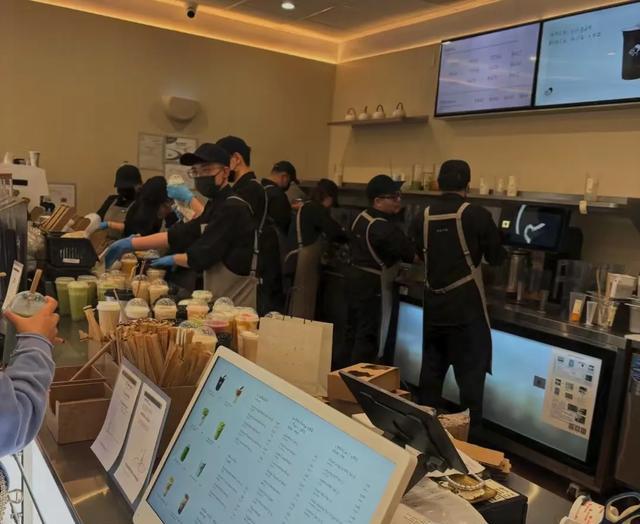
奶茶店便利店化之后,早上卖茶叶蛋,下午卖奶茶,晚上卖啤酒,店员有了更想骂娘的一天。
既然店已经开了,房租交了,人员招了,设备买了,却只做下午那一波生意,放任上午和晚上的门店、员工、操作台一起闲着,想想都亏,不如再开发开发员工潜力,让他们多掌握几项技能,开源增收。
靠一杯奶茶撑起房租已经有些吃力,而多卖几样东西,边际成本却很低,做好了或有奇效。
最顺手的是冰淇淋。门店本来就有冷藏柜和制冰机,顾客来买奶茶,多看一眼菜单可能就顺手加一份。
霸王茶姬的茶拉朵就是这么来的,据报道,截至8月底已在190多家门店上线,这些门店的平均线下交易额涨超20%。
截至2026年6月底,约1.35万家古茗门店配上了咖啡机,覆盖率约94%。
古茗的CFO直言,没有咖啡和早时段业务,上半年增长很难维持。
门店、供应链、客群都是现成的,多一个品类的成本就被压到了最低。
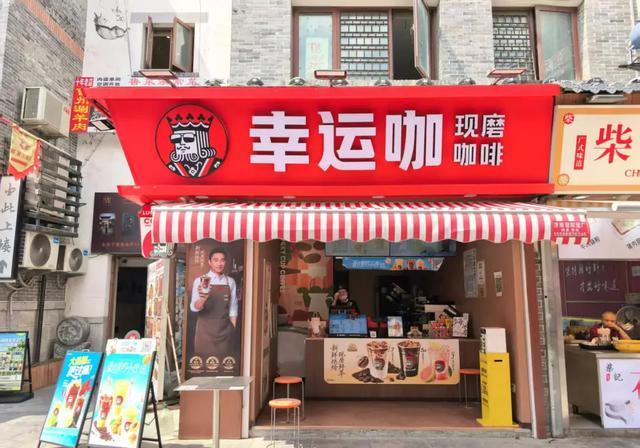
例如,蜜雪旗下的幸运咖门店已超1万家,但今年8月新增门店只有14家,去年8月是892家。
此外,奶茶店四面出击的另一个动机是,尽可能占住年轻人一天里的时段和预算。
咖啡、早餐、冰水、奶茶、冰淇淋、啤酒,奶茶店里的各种产品各司其职,抢咖啡馆、早餐摊、便利店和酒馆的生意。
这也正是日本7-Eleven的逻辑,把一天切成六段,早上是饭团、三明治和咖啡,中午是便当,下午是甜品,晚上是熟食和啤酒,深夜是速食。
同一平方米的货架,24小时里被反复利用六遍,鲜食品类给日本门店贡献了约50%的毛利。
蜜雪和古茗先后上线的平价冰杯,一杯只卖一块钱,不为赚钱,只为引流。
蜜雪冰城员工就曾表示,很多顾客买冰杯时会顺带会买杯奶茶或冰淇淋。
例如,古茗杭州门店上了至少5款HPP瓶装饮料,都不超过10元。
据报道,这些瓶装产品还计划进入零食量贩店、商超和便利店。
奶茶店的第一曲线出了问题,只好尽力把别人的第一曲线发展成自己的第二曲线。
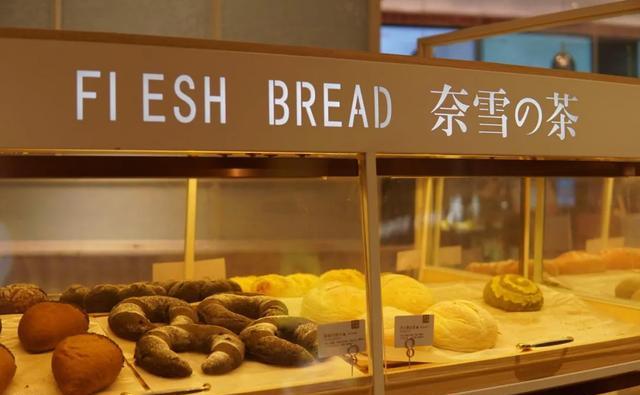
早在2015年,奈雪开出第一家店时,就把茶饮和软欧包绑在了一起。
门店要配烤箱、操作台和专门的烘焙人员,客单价一度做到43元以上,烘焙业务在上市前贡献约1/4的营收。
规模一大,现烤烘焙对空间、人力和供应链的要求就压不住了。
于是从2022年起,奈雪大面积撤掉现烤间,把烘焙改成中央厨房预制。
到2026年上半年,烘焙收入降至1.33亿元,占总收入约7%,同比下滑32.4%。
初期是差异化武器,后期运营跟不上就沦为了不务正业的负担。
瑞幸上线低度数特调时,门店员工就在社交平台上抱怨过,一杯普通美式从萃取到打包只要大约50秒,而部分特调要做十几个步骤、花3到5分钟。
蜜雪冰城2025年11月在大连、西安等四城试点早餐业务,但上市后被顾客吐槽卖得太贵,2026年初全部下架。
说到底,也是早餐的增量收入未能覆盖其带来的供应链管理、员工培训和运营复杂度等增量成本。
有的奶茶店,紧贴着这条线,走的是微量酒精路线,监管门槛低、铺得快,但喝不出真酒感,本质是一杯带酒精风味的奶茶,容易沦为营销噱头。
有的奶茶店要卖真酒,经营范围就需要新增酒类经营,一家店变更或许不难,但对于动辄数千上万家门店的奶茶品牌,各地售酒政策不同,真要铺开就得逐店办证,这是实打实的组织成本。
能不能抓住年轻人的兴趣和胃,增量收入能不能始终覆盖增量成本,才是问题关键。
 晋ICP备17002471号-6


 分享给我的好友