
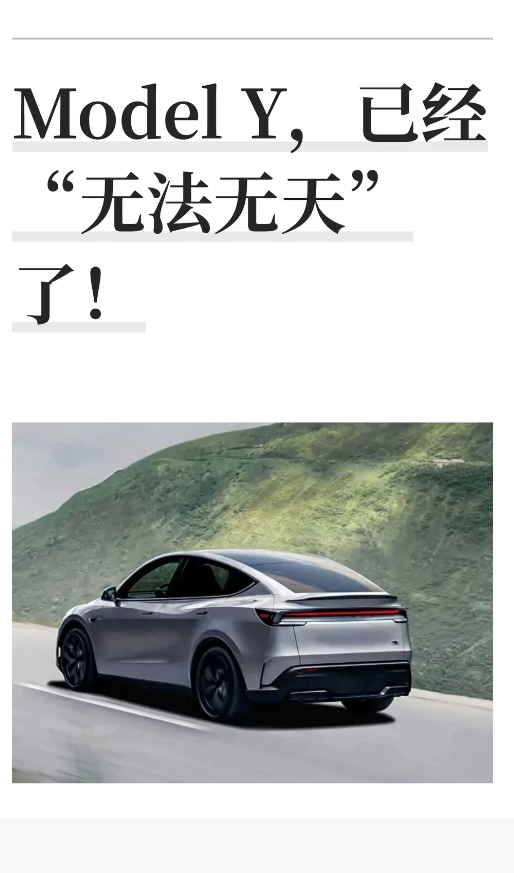
9月乘用车市场数据出炉,Model Y单月零售量再度站上高位,在中型纯电SUV赛道里持续拉开与竞品的身位。这款上市多年的车型,既没有频频更新的花哨配置,也没有铺天盖地的营销造势,却始终牢牢占据销量榜单的头部位置,甚至越卖越稳。很多人把这种表现简单归因于品牌溢价或是价格下探,可真正往深了看,常年稳住体量的背后,是从产品定义、制造体系到用户心智的全链条优势,远不是单一因素就能支撑起来的。
最核心的底层逻辑,是产品定位的普适性,刚好踩中了家用市场的最大公约数。中型SUV本身就是乘用车市场容量最大的细分品类之一,而这款车从立项之初就没有走偏门路线,没有追求极致运动的操控取向,也没有堆砌过度的豪华配置,就是围绕家庭用户的核心需求做均衡。空间够日常家用,后排能坐人、后备箱能装,满足通勤、接送孩子、周末出游的全场景需求;续航覆盖日常通勤绰绰有余,高速长途也能靠超充网络兜底;品牌认知度足够高,不管是商务场合还是日常出行,都不会有身份认知的偏差。这种“没有明显短板”的均衡感,恰恰是家用车最核心的竞争力。它不追求让某一类用户打满分,而是让绝大多数普通家庭用户都能打到八十分以上,受众基数天然比偏科型产品大得多。再加上多年全球市场的迭代打磨,产品成熟度经过了千万级用户的验证,早期暴露的品控问题、设计缺陷都被充分优化,对求稳的家庭用户来说,经过时间沉淀的可靠性,比几项新增的功能更有吸引力。
制造端的体系效率,则是它能持续下探价格、还能维持利润的根本底气。很多人只看到内饰精简,戏称配置简陋,却忽略了看不见的底层工程投入。一体压铸车身工艺把数十个冲压零件整合为单个大型部件,大幅减少焊点与装配工时,既提升了车身刚性,也降低了制造成本;电池底盘一体化技术把电池包直接融入车身结构,省去了冗余的外壳与连接部件,既压缩了整车高度,也减轻了整备质量。这些底层工艺的优化,最终都会落到能耗与成本上。同级别车型普遍靠堆电池度数来刷续航数字,它却能靠更低的整车能耗,用更小容量的电池包跑出扎实的实际续航,车重更轻,能耗更优,物料成本也控制得更好。这种制造端的效率优势,会随着销量规模的扩大持续放大,卖得越多,单车成本越低,就能支撑更低的终端售价,进一步拉动销量,形成正向循环。这也是为什么它能一次次下探价格门槛,而很多竞品跟进降价就会陷入亏损的核心原因——成本控制的功底,从来不在看得见的配置表里。
更深层的优势,是已经建立起来的用户心智与极低的决策成本。对二十多万预算的普通家庭来说,购车是一笔大额支出,多数人都是风险厌恶型,最怕的是踩坑、选错。经过多年市场沉淀,它已经成了纯电领域的“通用安全选项”:不用担心里程虚标严重,不用怕品牌后续退市售后无门,不用纠结二手车残值跌得太狠,甚至不用花时间和销售讨价还价,全国统一的透明定价,省去了比价谈判的精力。超充网络的覆盖度、售后体系的成熟度、OTA更新的持续性,这些都是确定的、可预期的。对很多不想花时间研究参数、对比配置的消费者来说,“选它大概率不会错”的心智认知,比多一块屏幕、多几项舒适配置的吸引力大得多。尤其是首次购买纯电车的家庭,求稳是第一诉求,这种低决策风险的特性,刚好击中了最广泛的主流消费群体。
当然,这并不意味着它就是同价位的最优解。国内品牌在本土化智能驾驶、座舱交互体验、座椅舒适配置、空间利用率上的优势依然明显,更贴合国内的道路环境与使用习惯,对看重智能体验与配置丰富度的用户来说,国产品牌依然是更合适的选择。两者的目标受众本就存在差异,不是非此即彼的零和博弈。
放到整个行业来看,这款车的持续热销,更像一条清晰的行业基准线。它把纯电家用车的成本控制、能耗水平、体系效率拉到了一个很高的标准,倒逼所有竞品不能只停留在堆配置、拼参数的表层竞争,必须往底层工程、制造效率、用户体验的深水区走。而市场的体量足够大,容得下不同定位、不同路线的产品,有人追求稳妥均衡,有人追求丰富配置,有人看重智能体验,多元的选择最终受益的始终是消费者。
 晋ICP备17002471号-6


 分享给我的好友