
翻看近几年的国内乘用车数据,日系品牌整体销量持续走弱,市场份额相比巅峰时期缩水明显。曾经靠着省油、故障率低、保值率高,牢牢抓住大量家用消费者的日系车,如今慢慢失去往日热度,背后是国内汽车市场大环境、技术路线、产品迭代、消费偏好多重因素叠加的结果。
最核心的一点,是国内车市快速转向新能源,而日系车企电动化转型节奏明显偏慢。国内新能源渗透率已经长期处在高位,越来越多家庭优先选择插混、纯电车型。日系车企过去长期把重心放在 HEV 油电混动上,对纯电、插混赛道投入保守,起步时间晚了一大截车家号。

早期推出的多款纯电车型,很多是燃油底盘改造而来,也就是大家常说的油改电。底盘结构先天不是为电池布局设计,容易出现电池挤占车内空间、配重不合理、三电集成度不高等问题,产品力很难和原生纯电平台的国产新车比拼,上市之后销量一直比较平淡中国经济网。
原本日系混动最大的王牌就是低油耗,但是现在国产插混车型快速追赶。不少国产插混亏电油耗已经做到和日系混动接近的水平,还能支持外接充电,短途通勤用电,用车成本更低。日系 HEV 没法外接充电,在成本对比上,优势被大幅稀释,原来的护城河慢慢变浅36氪。
智能化方面,也是日系车型普遍的短板。国内消费者买车,越来越看重车机流畅度、语音交互、高阶智驾、座舱娱乐、OTA 持续升级这些功能。很多日系车型车机系统更新慢,界面简单,生态封闭,智驾功能保守,迭代周期很长。国产新能源车型几乎按月更新功能,两边体验差距很直观,年轻用户很难买单中国经济网。
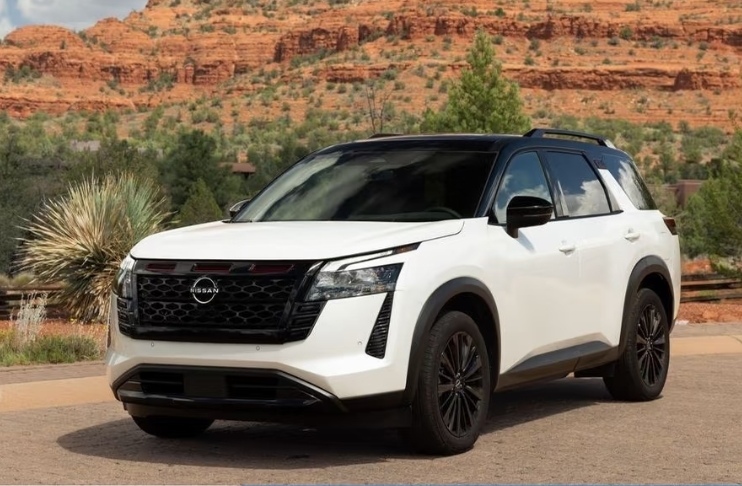
还有决策机制的问题,日系车企很多核心研发、配置调整权限集中在海外总部。国内用户提出的需求,想要新增功能、调整座舱配置,审批链条很长,很难快速响应国内市场的变化。国内车企可以快速根据用户反馈改款、调整配置,而日系车型往往几年才做一次大改,更新节奏跟不上激烈的内卷环境中国经济网。
主力车型的产品更新思路,也越来越难打动消费者。轩逸、雅阁、CR-V 这些曾经的爆款,多年来变化偏向保守,外观内饰改动幅度不大。现在国产车型、其他合资品牌新车,卷配置、卷空间、卷底盘、卷用料,同价位能给到座椅通风、大尺寸屏幕、空气悬架、大容量电池等丰富配置。对比之下,日系老款车型配置显得朴素,性价比优势不再突出。
价格和保值的光环,也在慢慢褪去。早些年日系二手车保值率一枝独秀,很多人买车优先考虑以后好出手。随着大量新能源车型普及,二手车市场规则发生变化,燃油车整体残值都在下滑,日系车保值优势不再像以前那么突出。为了走量,不少热门车型只能持续加大终端优惠,价格体系不断松动,经销商卖车利润变薄,销售积极性也受到影响中国经济网。
消费群体的变化,同样是不可忽视的原因。早年买车主力,更看重稳定耐用、维修便宜、不容易坏。现在买车的年轻人,更在意颜值、智能座舱、加速性能、续航、补能便利性。大家的购车评判标准已经改变,单纯 “不容易坏”,已经不足以支撑消费者买单。
当然,日系车并不是全线溃败,品牌之间分化也很明显。丰田稳住了基本盘,本田、日产下滑幅度更大,二线日系品牌处境更加艰难。也有不少日系车企意识到问题,开始加快本土化,和国内智能供应链合作,推出原生电动平台新车,调整产品策略。
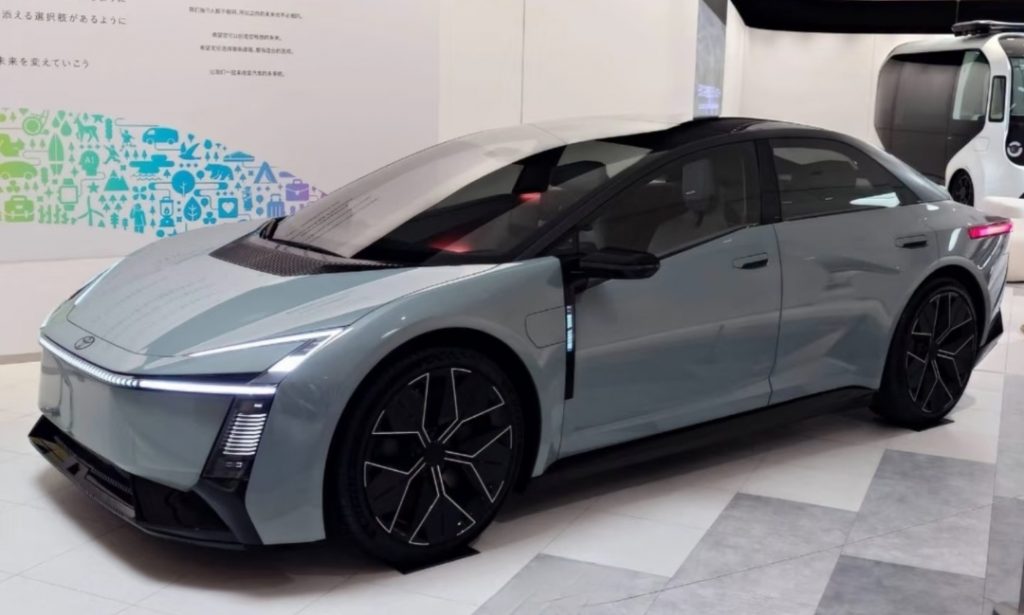
只是市场的竞争不会停下来。国内新能源赛道竞争白热化,新车层出不穷,价格不断下探。留给日系品牌调整的窗口期越来越短。想要重新拿回市场份额,不能只依靠过去燃油时代积累的口碑,必须跟上电动化、智能化的节奏,贴合国内用户真实用车需求。
说到底,日系车销量下滑,本质是市场需求迭代带来的竞争格局变化。燃油时代的优势,放到新能源赛道不再是硬通货。口碑是过去的积累,能不能持续抓住消费者,最终还是要看后续新产品能不能跟上这个快速变化的市场。图片来源于网络
(文/Myevcar 文风)
 晋ICP备17002471号-6


 分享给我的好友