跨境卖家财税合规自查说明
一、文档概述
随着跨境电商行业监管持续升级,国内金税四期大数据监管、海关-外汇-税务多部门数据打通,叠加海外各国VAT、销售税监管趋严,跨境卖家财税风险持续放大。跨境业务链条长,涉及平台回款、报关出口、外汇结汇、境外税务、成本票据等多个环节,一处不合规就会引发补税、罚款、账户冻结、店铺封禁等连锁后果。
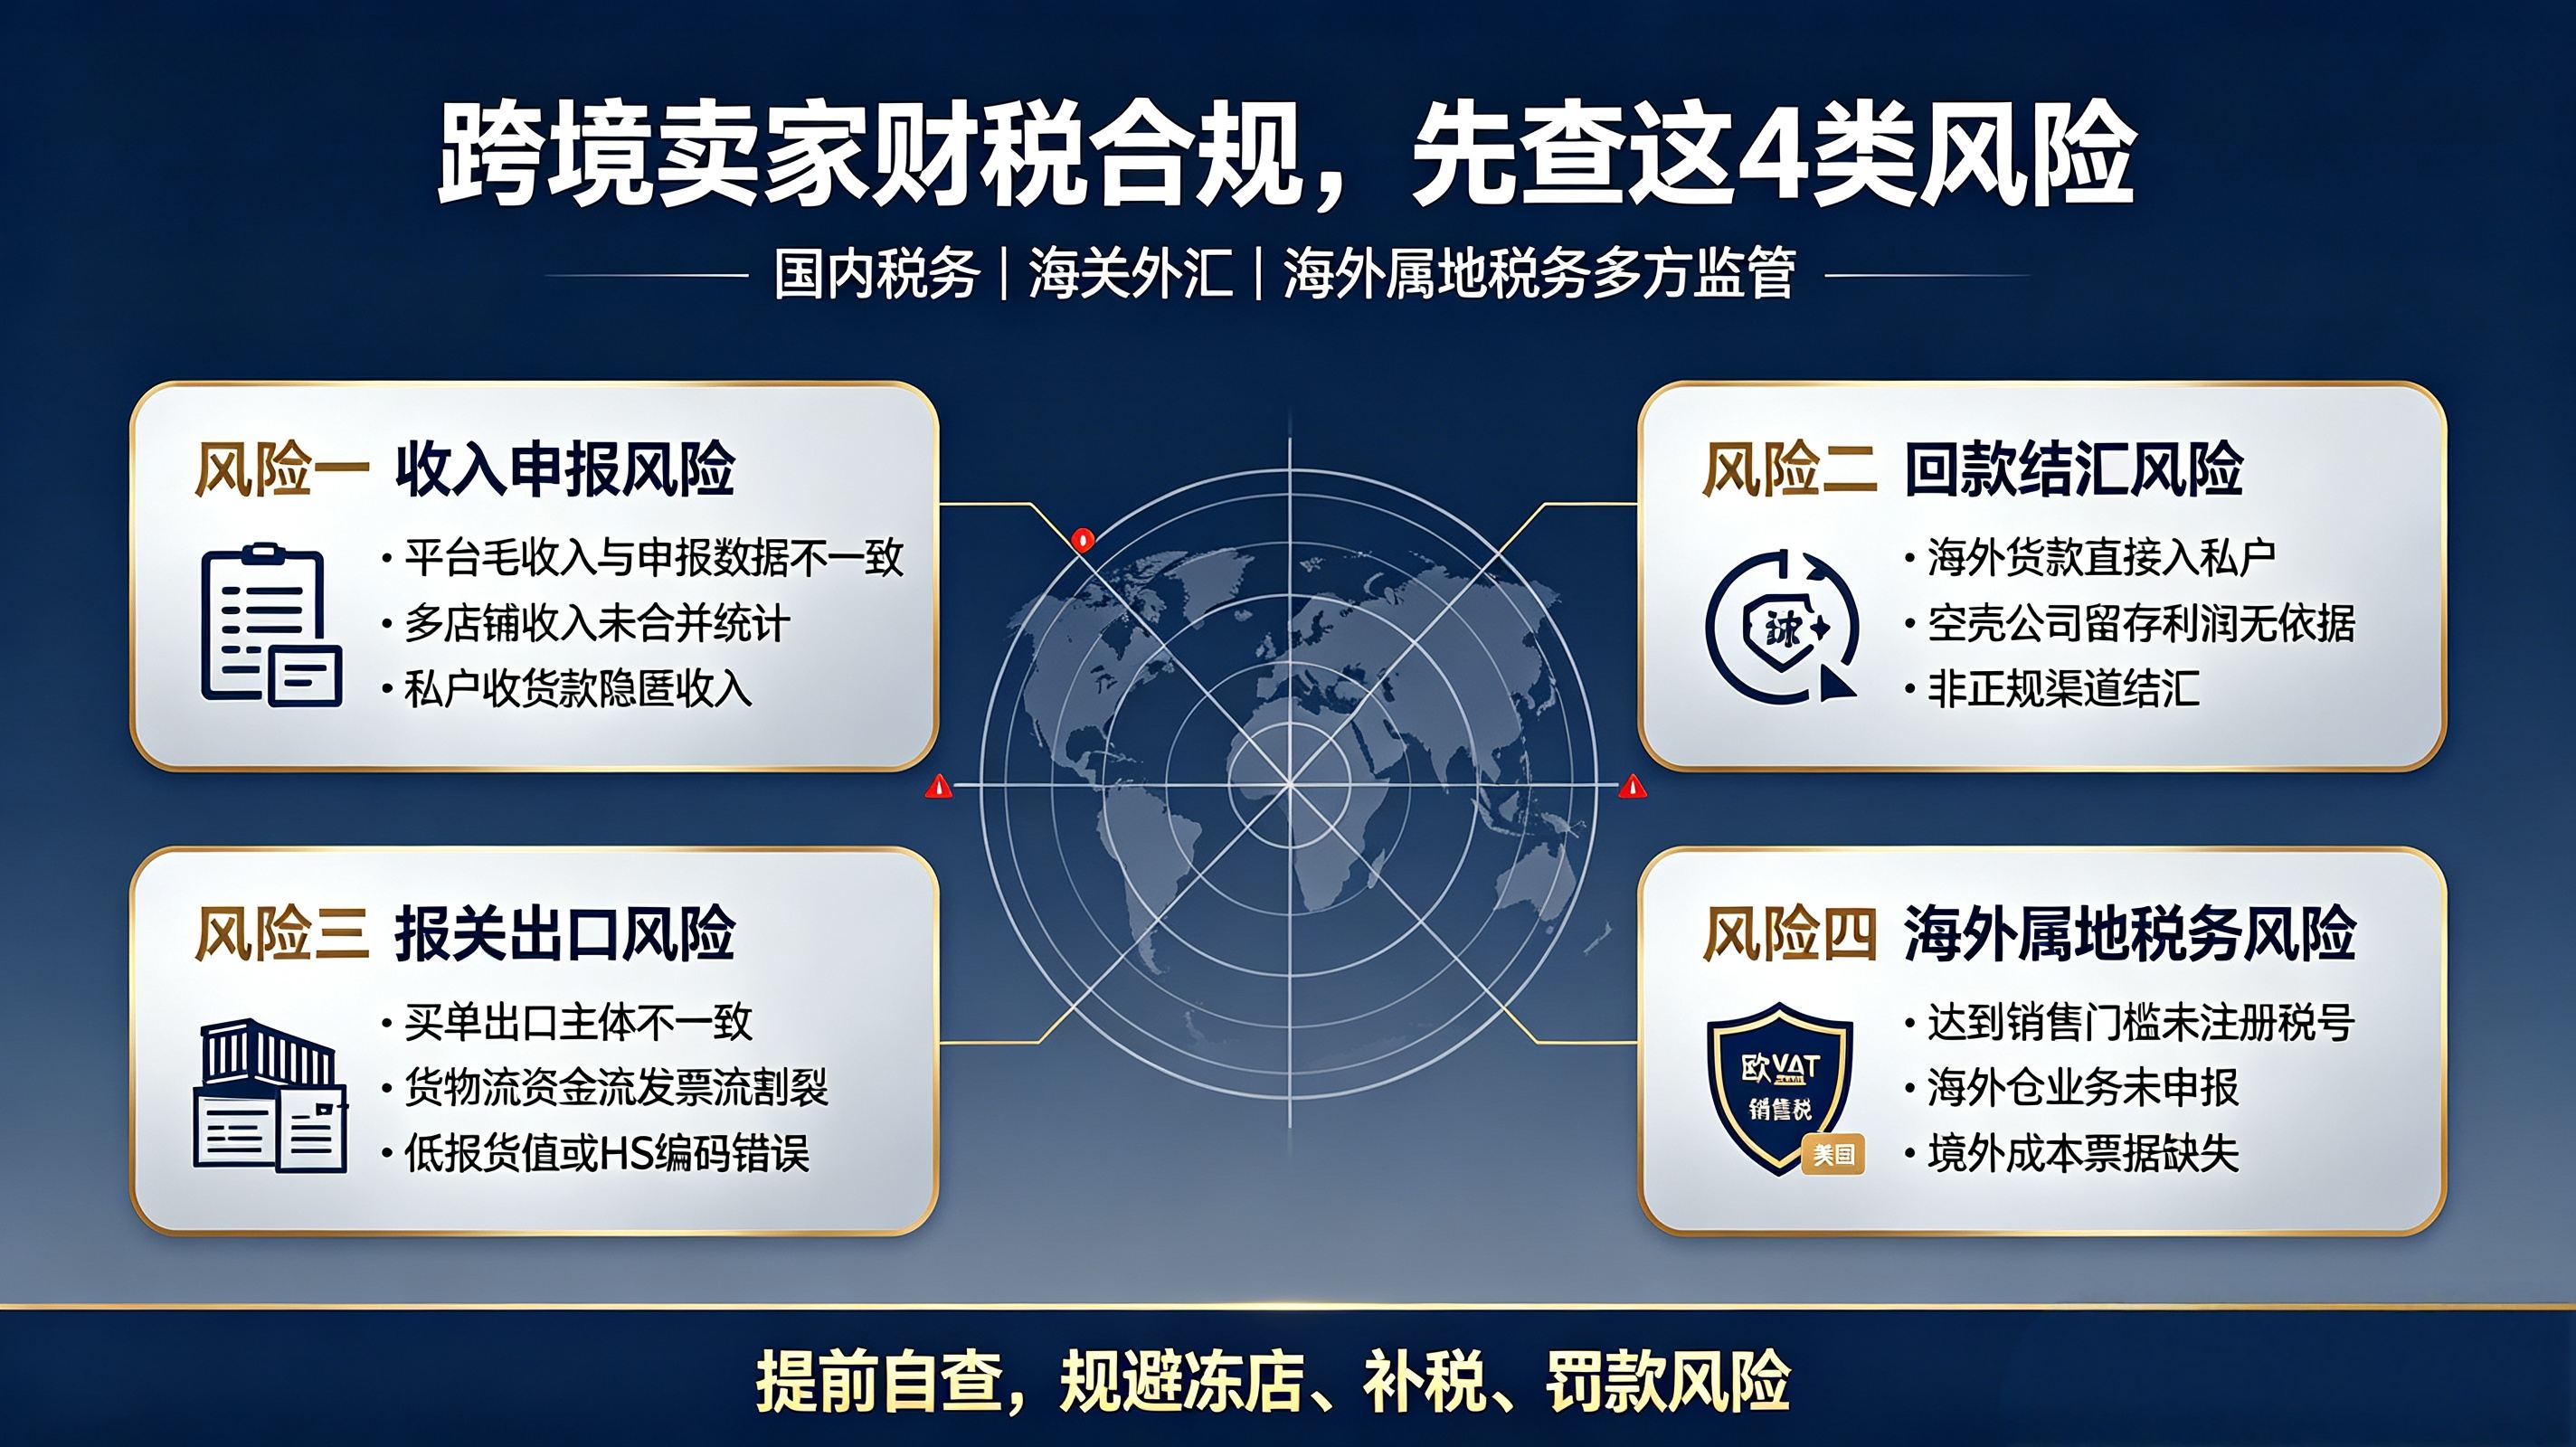
本文档围绕跨境卖家4大类核心财税风险,梳理风险表现、危害后果、自查要点与合规建议,适用于亚马逊、Temu、SHEIN、TikTok Shop等平台跨境卖家,帮助企业完成财税自查整改,规避稽查风险。
二、四大核心财税风险详解
风险一:收入申报与平台数据不匹配风险
风险表现
1. 财务以平台提现净额(扣除平台佣金、广告费、物流退款之后)作为企业申报收入,而平台向税务机关报送的是店铺全部交易毛收入,两者产生巨大差额;
2. 多店铺多主体经营,同一实际控制下多个店铺收入未合并统计,人为拆分销售额,刻意维持小规模纳税人身份;
3. 海外回款、第三方收款渠道收入未入账,长期零申报、低申报。
风险后果
税务系统自动比对平台报送数据与企业纳税申报数据,差异达到阈值直接触发风险预警、税务问询、稽查核查;需要补缴增值税、企业所得税,加收每日万分之五滞纳金,并处0.5‑5倍罚款;关联主体会被系统穿透识别,合并计税。
自查与合规指引
1. 调取全部店铺平台结算报表,以交易毛收入作为财务核算口径,佣金、广告、物流作为成本费用列支,不能直接扣减收入;
2. 梳理全部关联店铺、公司主体,统计实际控制下全部累计销售额,达到一般纳税人标准及时登记;
3. 杜绝长期无合理理由零申报,所有平台回款、海外回款全部纳入对公账务核算。
风险二:资金回款与外汇结汇风险
风险表现
1. 跨境平台回款、海外货款直接打入法人、股东、员工私人银行卡、微信支付宝,私户收境外货款,隐匿经营收入;
2. 滥用香港空壳公司收款,仅向内地主体支付少量服务费,大部分利润留存境外,无实际经营办公,形成受控外国企业风险;
3. 通过无资质地下渠道、非正规第三方渠道换汇结汇,不走银行正规外汇通道。
风险后果
个人账户大额跨境流水触发银行反洗钱预警,银行卡冻结;香港空壳公司若实际管理机构在境内,利润需要在国内补缴企业所得税;非正规结汇面临外汇处罚,同时被认定偷税补税罚款。
自查与合规指引
1. 货款回款优先回归对公主体账户,严禁私户收取经营性海外货款;
2. 香港主体需要具备真实业务、人员、办公,留存完整业务合同,规范利润分配;
3. 全部外汇结汇通过银行、具备资质的支付机构办理,留存完整结汇凭证。
风险三:报关出口、货物流“三流不一致”风险
风险表现
1. 采用买单出口,借用其他企业抬头报关,自身公司无对应出口报关记录;
2. 货物流、资金流、发票流(三流)不一致:货物出口主体、收款主体、开票主体互相割裂;
3. 出口报关低报货值、HS编码归类错误,报关单据与实际采购销售不匹配;
4. 采购环节大量缺少进项发票,成本无合规凭证支撑。
风险后果
买单出口模式下海关、税务、外汇三方数据比对极易暴露;业务真实性被质疑,无法享受出口退税;严重情况下认定虚开发票、偷税;海关罚款,货物查验扣留;成本无票不能税前扣除,企业税负大幅抬升 。
自查与合规指引
1. 停止买单出口,结合业务选用9610、9710、9810等跨境电商正规报关模式;
2. 做到合同、资金、货物报关主体逻辑匹配,保证三流业务逻辑一致;
3. 采购环节尽量取得正规进项票据,无票业务做好业务资料留存,按政策规范处理。
风险四:海外属地税务合规风险
风险表现
1. 进入欧盟、英国等市场,达到销售门槛但未注册VAT税号,不做境外增值税申报;
2. 美国各州未按要求注册销售税,海外仓业务忽略当地纳税义务;
3. 低估海外税务风险,认为国内完税就无需在目的国缴税,产生双重征税风险;
4. 海外仓库存、境外费用票据管理缺失,成本无法合理抵扣。
风险后果
平台强制冻结店铺、扣留货款;当地税务机关追缴税金、高额罚金;货物海关扣关无法清关,账号直接封禁,影响海外业务整体运营 。
自查与合规指引
1. 梳理各目标国家/地区的销售门槛,达标及时注册当地税号,按期完成申报缴纳;
2. 海外仓、境外广告、物流支出完整留存凭证,合理用于境外税务抵扣;
3. 区分进口增值税和销售环节增值税,做好两地税务差异管理,规避双重征税。
三、跨境卖家自查清单(可直接打印使用)
1. 全部店铺平台毛收入,是否完整入账申报,是否只用提现净额报税?
2. 是否存在法人、股东个人银行卡收取海外货款?
3. 名下多家店铺主体,同一实际控制人销售额有没有合并测算?
4. 是否存在买单出口,报关抬头和经营主体不一致?
5. 外汇结汇是否全部走银行或持牌支付机构?
6. 香港/海外公司有无真实运营,利润分配账务是否处理完毕?
7. 海外各站点,是否按法规完成VAT/销售税注册和按期申报?
8. 采购、物流、广告等成本,是否留存合同、票据、付款凭证?
四、整体合规总结
跨境卖家财税合规横跨国内税务、海关报关、外汇管理、海外属地税务四大板块,不是单一环节整改。核心原则:
1. 收入完整:平台毛收入全额入账,不利用私户、空壳主体隐匿收入;
2. 资金正规:货款对公回流,外汇走合规渠道;
3. 报关真实:拒绝买单出口,保证货物流资金流业务逻辑匹配;
4. 内外兼顾:国内做好账务票据管理,海外按属地规则完成税务注册申报。
大数据监管时代,事后补税罚款成本远高于前期合规投入,定期开展财税自查,才能保障店铺、企业长期稳定经营。
五、配套企业头条发布文案
跨境卖家财税合规|先自查这4类高危风险❗
跨境业务链条长,平台数据、海关、外汇、海外税务多方监管。
收入申报、回款结汇、报关出口、海外属地税务,这四大坑很多卖家都踩过。
一旦触发稽查,补税+罚款、冻账号、扣货款损失巨大。

 晋ICP备17002471号-6


 分享给我的好友