
大家好,我是黑马talk,此篇为您分享 公司账上赚了28.8亿、分了15亿,老板个人被执行3.5亿:史玉柱的两本账,一本在游戏里,一本在担保合同里。脑白金还完2.5亿用了四年,这次担保欠下的债,靠的是一刀一刀减持和一笔一笔分红。
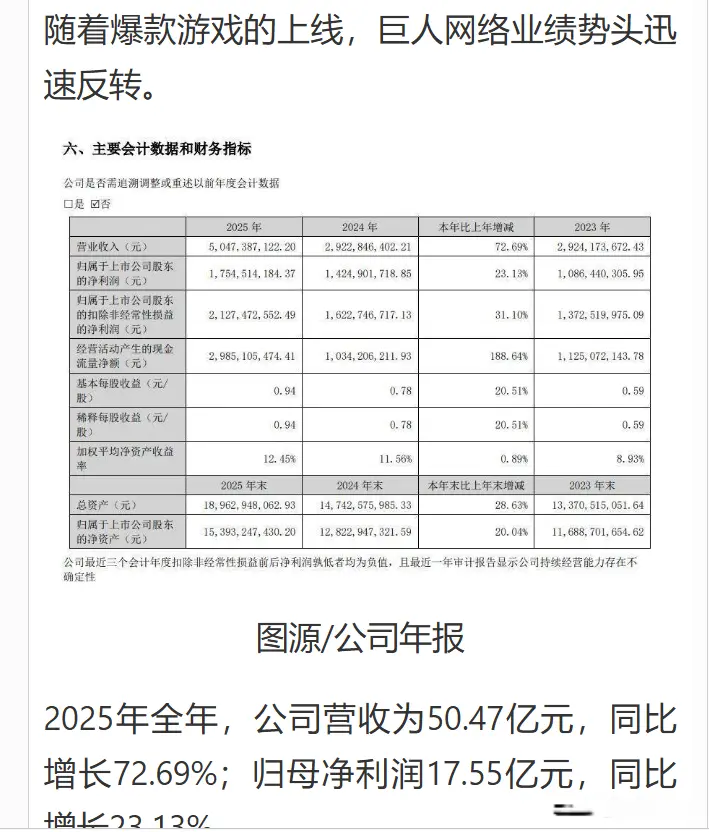
10月29日,巨人网络三季报出炉。前三季度营收66.85亿元,同比增长98.45%,经营现金流净额30.11亿元。半年度分红15.15亿元,每10股派8元,分红率超过上半年净利润的七成。
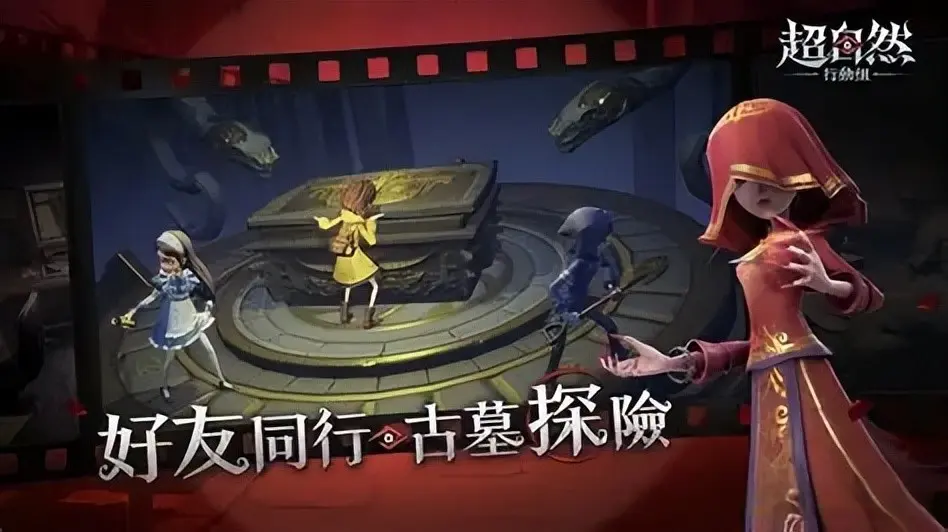
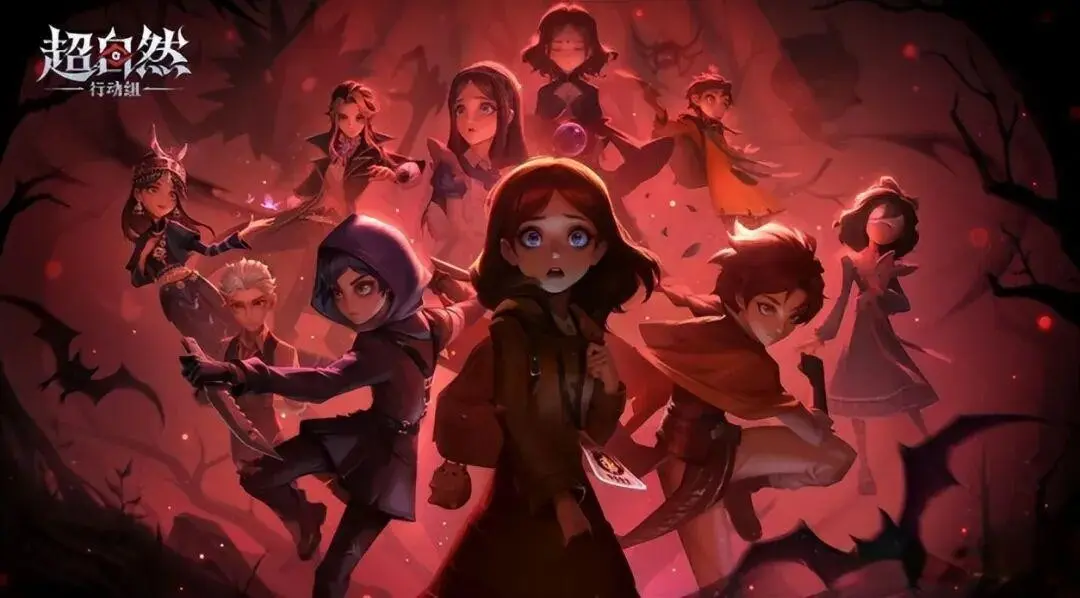
公司还把未来三年分红下限写进了规划,每年不低于当年归母净利润的70%。支撑这份报表的是《超自然行动组》,8月DAU突破1200万,累计注册用户超2亿,累计流水突破50亿元。
同一个时间轴上,另一本账没有这么好看。史玉柱个人因对外担保多次成为被执行人,天眼查显示的被执行金额约3.51亿元。5月,他控制的第二大股东腾澎投资抛出减持计划,顶格减持套现约17亿元,公告写的原因是“偿还银行贷款”。
从2021年起,他因为帮人担保屡遭股权冻结,涉及巨人投资、珠海巨人高科技、珠海绅士新技术等多家公司。
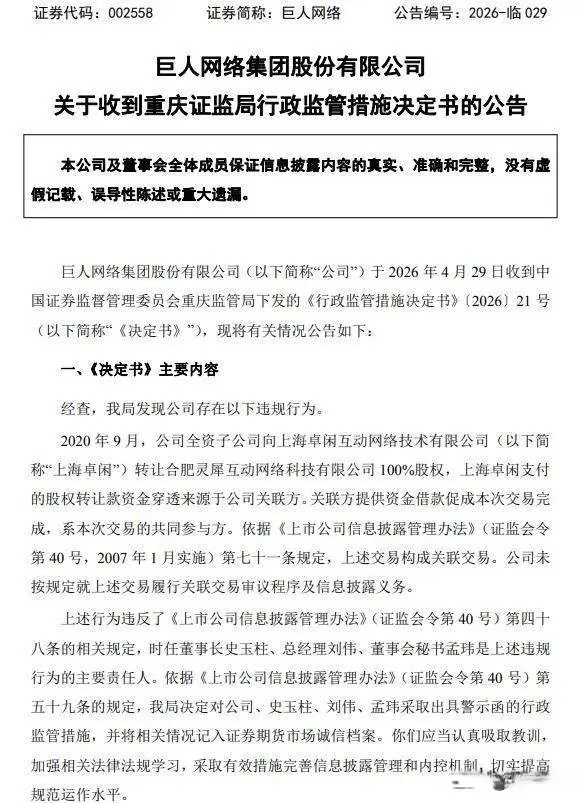
巨人网络在2026年4月还因为一笔六年前的关联交易未履行审议和披露程序,被重庆证监局出具警示函,史玉柱本人被记入证券期货市场诚信档案。
公司赚的钱和老板背的债,不是同一本账。但这两本账之间有一条通道,这条通道叫股权。
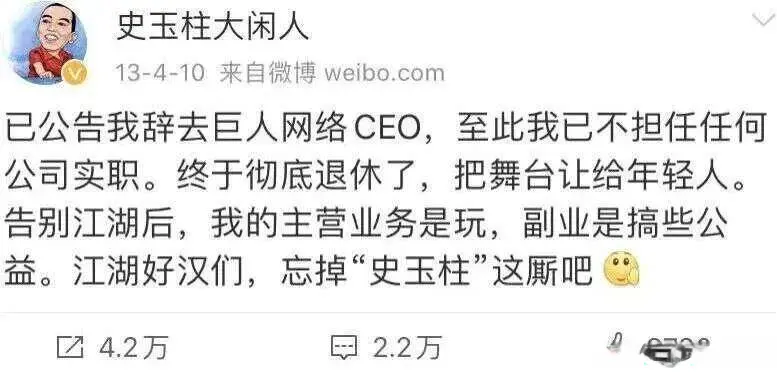
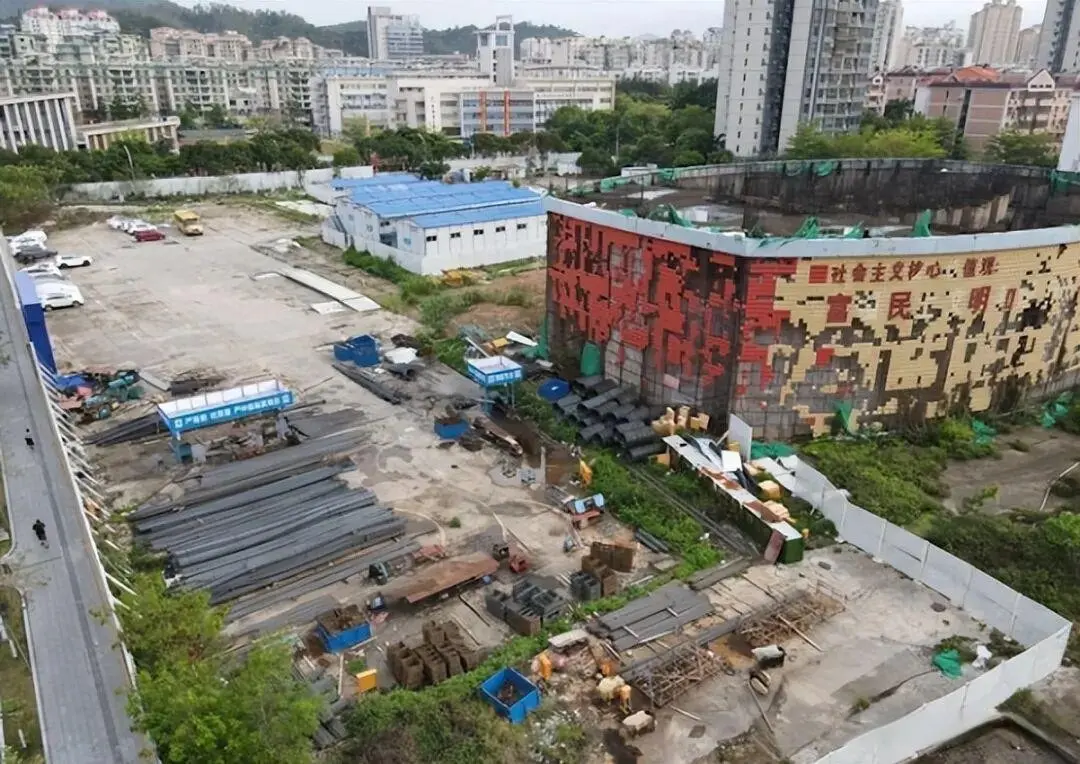
史玉柱不是第一次背债。1990年代巨人大厦资金链断裂,负债2.5亿元,他北上隐姓埋名做脑白金,1999年开始还债,2001年2月把旧债全部清偿完毕,然后重回富豪榜。
那次还债的故事之所以被反复讲,是因为钱是从一门新生意里长出来的,脑白金的利润一笔一笔填进巨人的窟窿,还完债之后,史玉柱手里留下的是一个还在运转的生意。
这一次的债务结构不一样。担保纠纷的债权人不是当年的楼花买家,是金融机构和商业伙伴。债务的规模分散在多起案件中,执行的节奏跟着法院的冻结和划扣走,不是靠一款产品的现金流集中清偿。
能用来还债的资产,是他持有的巨人网络股权和巨人投资层面的权益。腾澎投资减持17亿的公告写得很直白,钱用来还银行贷款。
减持的股份来自巨人网络借壳上市之前就持有的存量股,上市至今没有动过,这次是第一次在二级市场卖。
卖股还债和做产品还债,本质上是两件事。做产品还债,债还完了,生意还在长。卖股还债,债还完了,手里的控制权份额少了一块。
个人担保发生在上市公司外面,但传导链条的终点在股权登记簿上。史玉柱的担保是个人行为,签字的场合不在巨人网络的董事会会议室里。从合规条文看,上市公司对外担保有一整套现成的规则。
不论金额大小必须提交董事会审议,出席董事2/3以上同意;达到净资产一定比例或者为股东、实际控制人及其关联方提供担保的,必须提交股东大会,关联股东回避表决。这套规则管的是上市公司拿自己的资产和信用去给别人担保。
史玉柱的情况落在另一层:他以个人身份、用个人信用和个人持有的股权去为朋友的生意做担保。这笔担保不经过巨人网络的董事会,不需要上市公司公告,股东在签字之前不会收到任何提示。
但担保违约之后,法院冻结的是他持有的巨人投资股权,巨人投资是巨人网络的控股股东,股权冻结直接影响的是上市公司控制权的稳定性。
2025年5月,巨人投资1.14亿元股权被冻结;2025年6月,广西北部湾银行2.77亿元股权被冻结;更早的冻结记录可以追溯到2021年。这些冻结不改变巨人网络的日常经营,游戏照跑,分红照分,但控制权链条上的每一环都在被司法程序标记。
减持还债是这条传导链的另一端。腾澎投资是史玉柱控制的一致行动人,它卖股票还的是银行贷款,这笔贷款跟巨人网络参股的巨堃网络收购Playtika形成的并购贷款有关。
钱从上市公司体系的参股公司借出来,还债的钱从上市公司体系的股权变现里出。史玉柱个人的担保纠纷和巨人网络的资本运作,在股权和债务的层面上是缠在一起的。上市公司的中小股东看到的是游戏流水和分红,看不到的是控股股东层面正在被冻结和减持的资产。
公司治理的规则管得住上市公司签字盖章,管不住实控人在外面拿股权做抵押。现行规则对“实控人个人对外担保”的覆盖是有限的。证监会和交易所的担保规则盯的是上市公司法人主体的担保行为,信息披露的要求也落在这个层面。
史玉柱以自然人身份签的担保合同,不在上市公司定期报告的披露范围里,除非触发了股权冻结或者实际控制人变更的披露门槛。2026年4月那笔警示函指向的是另一件事:2020年一笔关联交易未履行审议和披露程序,史玉柱作为时任董事长被追责。
这笔旧账说明的问题是内控执行层面的漏洞,不是个人担保的治理缺口。但两件事指向同一个方向。当一个实控人的个人财务行为可以通过股权冻结和减持传导到上市公司的时候,上市公司的治理框架里缺少一个把这条传导链纳入定期审视的机制。
分红15亿和被执行3.5亿可以同时存在,因为它们是两本账。但两本账共用同一张股权登记簿。史玉柱在巨人网络的持股通过巨人投资和腾澎投资完成,股权的稳定性是控制权稳定性的底座。
底座上每多一条冻结记录,每多一次减持还债,中小股东手里的那张股票所对应的控制权结构就多了一层不确定性。
游戏赚的钱分给了全体股东,担保欠的债从控股股东的股权里扣。公司跑得很好,老板的账本还没合上。
这两件事放在同一张报纸的同一个版面上,读起来不矛盾,但放在同一张股权结构图上,中间那条线画得很细,细到现有的披露规则不必把它标出来。
【更多想看内容,欢迎投稿!让我们分享有趣的见闻,一同进步,快乐生活~】
参考资料:巨人业绩持续高增,但史玉柱个人大额担保纠纷仍未了结——今朝新闻
 晋ICP备17002471号-6


 分享给我的好友