
5月24日,小米发布了2023年一季度财报,这不能算是一份好成绩单。
一季度的收入为594.77亿,同比下降18.9%,环比下降9.9%,这主要是由于业务全面下滑所致。
其中,收入占比最大的手机业务的收入同比下降幅度最大,达到23.6%,IoT与生活消费品业务同比下降了13.4%,互联网服务业务同比下降1.4%。
在5月13日,“小米裁员”还上了热搜。

前有哲库一夜解散,智能手机出货寒冬下,大厂的任何风吹草动都备受关注。
最终,小米集团公关部总经理王化辟谣。
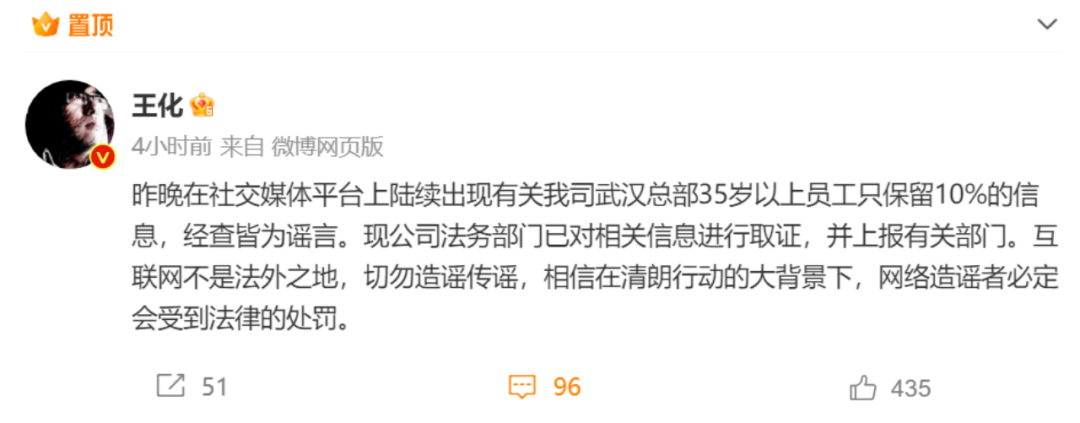
虽然这番风波就此止息,但小米在此之前确实有过裁员。
据其2022年年报显示,小米员工团队中的非研发人员数量为16582人,相较2021年减少了2253人。
同时,目前小米员工30-50岁的接近60%,看来小米似乎不再年轻。
22年,小米员工整体流失率约14%。
跟其他大厂比,美团的流失率是23%,腾讯的流失率是21%,这么一看,小米流失率不算高。
从成本结构来看,小米第一大成本是商品库存和专利费,2081亿,占营收比74%。
小米第二大支出是人工成本。
22年,小米人工总开支是166亿,即人均成本51万。

进一步去拆分,小米22年,总薪酬包是105亿,即人均薪酬32万。
如果加上股份,薪酬包是130亿,即人均薪酬37万。
01
流年不利
现在,小米的日子,并不好过。
根据IDC的调研报告,2022年全球智能手机总出货量不足12亿部,同比降幅达12%,中国智能手机出货量约2.86亿台,同比降幅达13.2%。
进入2023年,该种萎靡态势未能迎来转机,一季度大部分区域手机出货量仍同比下滑。其中,中国市场手机出货量为6544万台,同比下滑11.8%,环比下滑10.3%。
还原成算术表达式,也就是说,相较2022年Q1,2023年Q1中国市场少卖了876万部手机;相较2022年Q4,少卖了748万部。
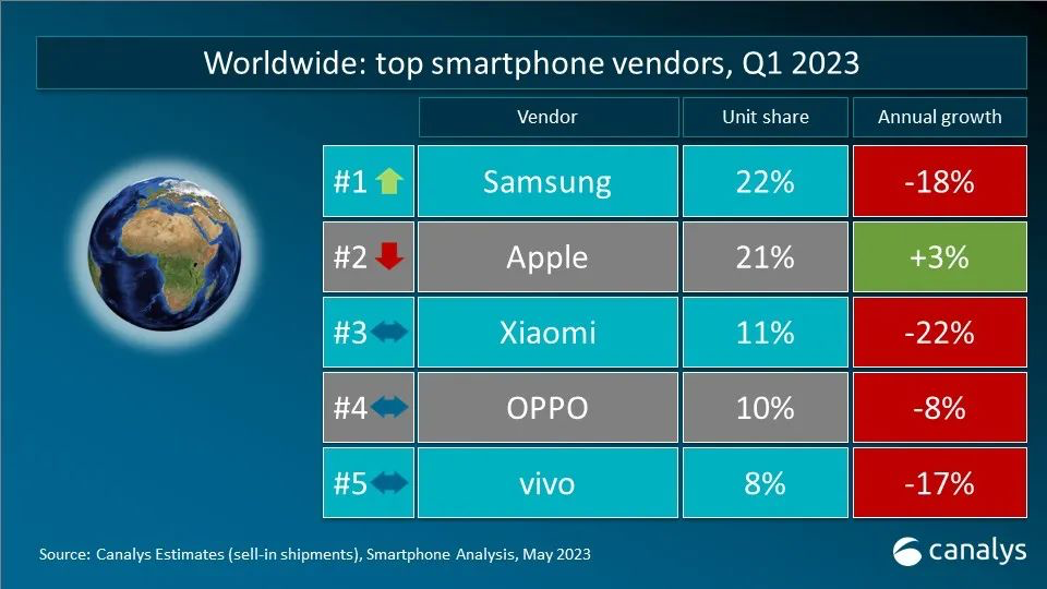
小米在一季度拿下了11%的市场份额,出货量为3040万台,同比减少约810万台,是全球前五名中份额同比下降幅度最大的厂商。
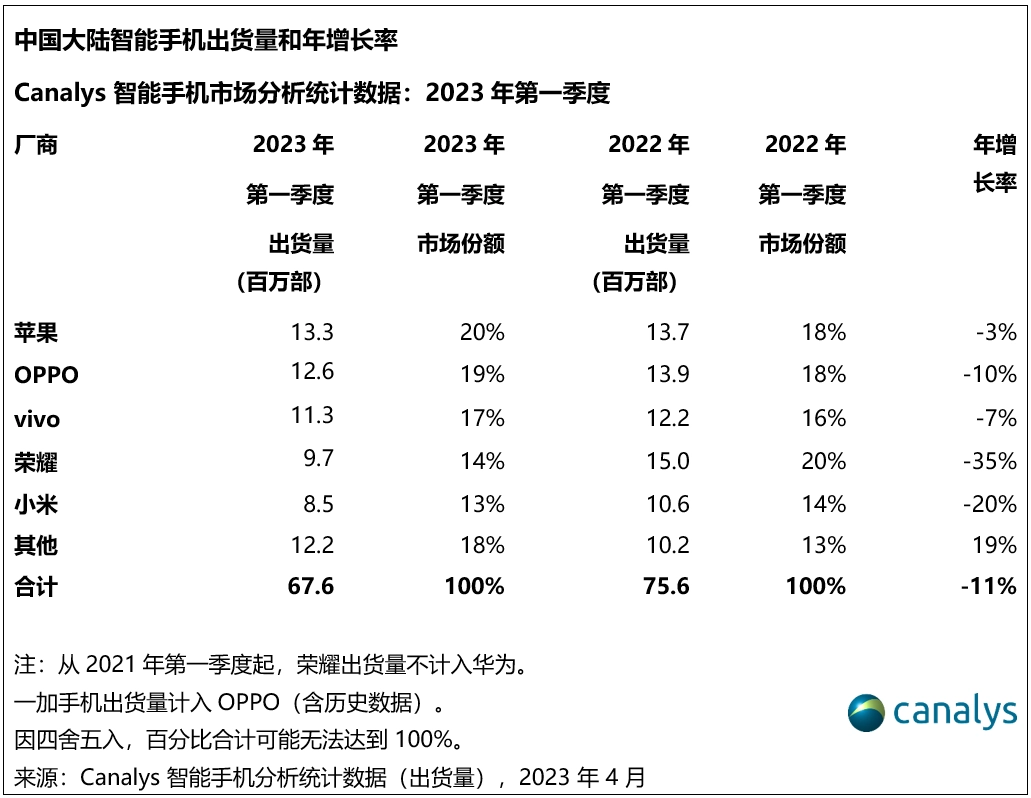
在中国市场,小米手机的出货量同比下降了约200+万台,这说明海外市场的销量约下降了500万台;在份额上,小米位列市场第五,份额同比下降了20%。
小米双线作战、双线不利。
手机业务一季度的“开年不利”,不过是延续了去年的趋势。
2022年,小米手机的全年出货量为1.53亿台,同比减少了4000万台。
手机业务是小米的第一大业务,出货量大幅下滑不可避免地冲击了业绩,手机业务的收入规模在2022年出现了上市以来的首次下降,同比下降19.9%至2022亿元。
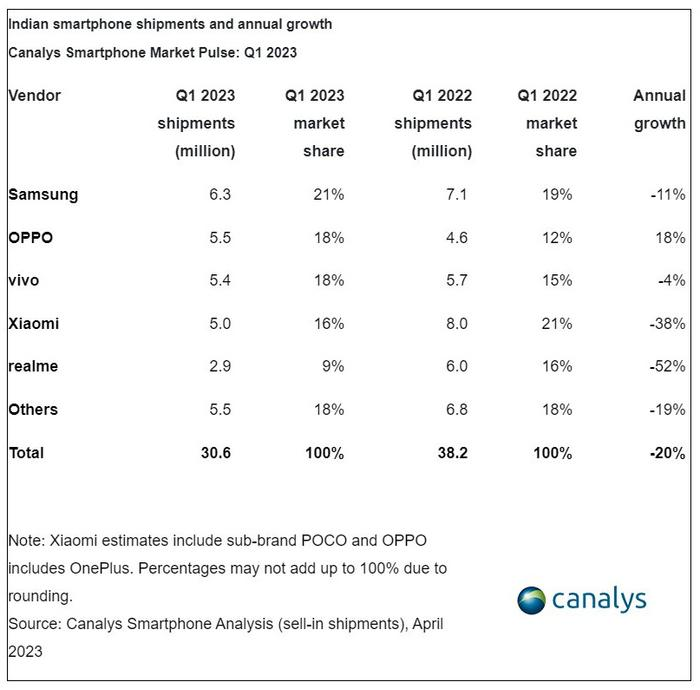
印度市场的情况与中国市场相似。在一季度,小米排在印度市场的第四名,之前一直是第一名。
据Canalys,小米一季度在印度市场的出货量为 500 万台,同比下降 38%。
无论是今年一季度还是去年,无论是全球市场还是中国市场、印度市场,小米的手机业务一直笼罩在悲凉的气氛中。
这背后的原因是复杂的,一方面,手机行业近几年都处于低谷之中,去年小米更是遭遇了成立最糟糕的行情;
另一方面,小米多次表示在高端市场取得了进展,但业绩却没有体现出来。
在被视为行业未来的折叠机市场,小米的表现也是复杂的。
2021年3月,小米发布了首款折叠屏手机“小米MIX FOLD”,这款产品被用户称为半成品、年轻人的第一个遥控器,在折叠效果、软件适配等多方面都不尽如人意。
而小米MIX FOLD2则重现了小米12系列和小米13系列之于小米11系列的故事,挽回了小米折叠屏的口碑。不过还是没法挽救小米在折叠屏市场的份额。
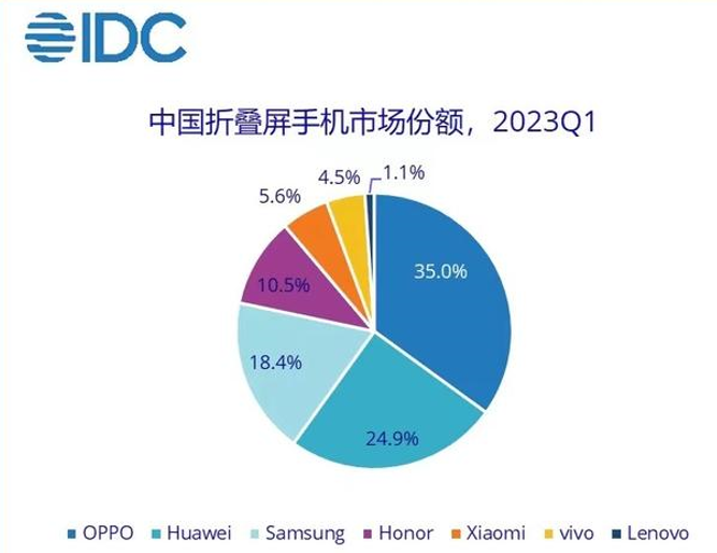
据IDC,今年一季度,进入折叠屏市场比小米晚近一年的OPPO,以24.9%的份额位列折叠屏市场第一,小米的份额为5.6%,位列第四。
无论是业务还是业绩,小米早就到了需要新增长点的时候。
02
小米没讲出新故事
众所周知,互联网大厂都有一颗讲“黑科技”故事的雄心,尤其是那些处在前沿领域的科技故事。
对小米来说,行业周期性消沉又使该种心思更显急迫。从冲击高端到自研芯片,再到加码造车、发布人形仿生机器人“铁大”,其一直努力争当时代的“弄潮儿”,苦心营造属于自己的“高光时刻”,俯身挖掘新增长极。
2023年,火爆全网的ChatGPT,催动大模型亿级“风口”,小米的新故事也开始了。
4月中旬,雷军表示,小米在AI领域已经耕耘多年,对于大模型,当然会全力以赴,坚决拥抱。公司们正在研发一些有趣的技术和产品,等打磨好了,再给大家展示。
5月24日,小米集团透露,4月正式组建了AI实验室大模型团队,目前AI领域相关人员超1200人;
小米将不断挖掘AI相关的用户场景,发挥自身技术优势,并以开放的态度与合作伙伴开拓更多机会。
在业内人士看来,小米拥有丰富的AIoT应用场景和产品矩阵,比如小爱同学、智能家居、智能穿戴、智能,以及底层智能技术、大量数据资源,具备做大模型的软硬件基础。
问题是,现在入局,多少有些后知后觉了。
国际巨头如微软、谷歌,先人一步、实力碾压的举动自不必多说。
国内方面,BAT、华为、科大讯飞、昆仑万维、360、字节跳动、商汤科技等巨头纷纷加入,大模型赛道愈发拥挤,且其中绝大多数玩家已上线可供迭代的产品,甚至已将大模型同现有产品结合。
高科技行业向来秉持“天下武功唯快不破”的精神,喊着“等我们打磨好了,再给大家展示”的小米,显然掉队不止一个身位。
而另一个新故事——造车,也面临同样的境遇。
自2021启动造车,眼瞅着新能源汽车江湖已经从第一阶段的并肩起跑、奋力抢跑,第二阶段的内卷、外卷,过渡到第三阶段的近身拼刺刀、淘汰出清,小米的车尚没有踪影。
雷军曾公开扬言,小米的目标是2024年进入汽车自动驾驶行业第一阵营。
据了解,小米计划在2024年上半年开始量产汽车。首款车规划了高低两个配置,低配版采用400V电压平台,搭载比亚迪的磷酸铁锂刀片电池;
高配版采用800V电压平台,搭载宁德时代最新推出的三元麒麟电池。
吹牛大家都会,但“苏州过后无艇搭”的意思大家也都懂,于潮水逐渐退去,竞争格局即将定型的当下,小米即便拿出成果,又能在夹缝中取得多少胜算?
作为上市企业,小米备感煎熬的现状和模糊不清的未来,自然难逃资本法眼。
至今,小米股价已在跌跌不休的通道里躺了两年有余,截至5月31日,报收10.34港元/股,远低于当初17港元/股的发行价。
道理亦很浅显,遵循基本面是股价支撑的因果关系:营收不能壮大,靠“节衣缩食”抠出利润,这种逻辑天然欠缺成长性,阿尔法值动力不足;
旧业务不振,基本盘承压;新业务(造车)不举,第二曲线没有眉目。
小米,确实很难。
人力葵花整理编辑,所推送文章非商业用途,著作权归作者所有。文章仅代表作者观点,不代表“人力葵花”立场。若需引用或者转载,请务必注明。
 晋ICP备17002471号-6


 分享给我的好友