成本发票不够怎么办:合规补救与买票风险警示
适用对象:因成本发票不足面临利润虚高、税负压力增大的企业经营者
文档性质:风险警示与合规操作指南
一、先说结论:买票是刑事风险,不是“税务瑕疵”
成本发票不够,很多老板第一个念头是“找票”。这个念头需要被明确掐断:买票在法律上叫“让他人为自己虚开”,是刑法直接规制的行为,与“税务筹划”没有任何关系。
《刑法》第205条对虚开增值税专用发票罪规定了四类行为,其中就包括“让他人为自己虚开”——委托第三方,向本单位开具没有真实交易的发票。只要发票记载的交易与真实业务不符,无论专票还是普票,都在规制范围之内。2024年“两高”司法解释进一步细化,不存在实际业务而开票、开票金额超出真实业务对应税款、虚构交易主体开票等情形,均认定为虚开。
在金税四期全面运行的背景下,资金流、发票流、货物流、合同流之间的逻辑断裂或异常,会被系统自动捕捉并标记为风险点,稽查还会沿着供应链上下游延伸,一张票出问题,上下游一串企业都可能被纳入协查范围。买票这条路,在技术层面已经不再“隐蔽”,在法律层面的代价也远超很多人的预期。
二、买票的法律后果:刑事与行政双重责任
2.1 刑事立案门槛比多数老板想象的低
虚开增值税专用发票:虚开税款数额10万元以上,或者造成国家税款损失5万元以上,即达到刑事立案追诉标准。量刑分三档:10万—50万元,三年以下有期徒刑或拘役;50万—500万元,三年以上十年以下有期徒刑;500万元以上,十年以上有期徒刑或无期徒刑。单位犯罪的,对单位判处罚金,同时对直接负责的主管人员和直接经办人员按个人标准追究刑事责任。
虚开普通发票(刑法第205条之一):虚开金额累计50万元以上,或者虚开100份以上且票面金额30万元以上,即应予立案追诉;五年内因虚开受过刑事处罚或二次以上行政处罚又虚开的,门槛进一步降低。不要以为“普通发票不能抵扣就没事”,50万元金额门槛在经营场景中并不遥远。
税务部门曝光的案例显示,虚开案件的判决是实刑。2025年11月,四川凉山一起虚开增值税专用发票案,主犯被判处有期徒刑十年,并处罚金,下游120户受票企业被追缴税款580万元;天津一起虚开普通发票案,主犯分别被判处有期徒刑六年、五年。受票方不是“受害者”,是协查和追缴的对象。
2.2 行政责任与信用后果
即使未达到刑事立案标准,虚开行为仍面临税务行政处罚,且相关记录会进入信用档案。更直接的连锁反应是:一旦开票方被认定为虚开,受票方取得的发票相应被认定为不合规凭证,已抵扣的进项税额需转出,已税前扣除的成本需纳税调增,并加收滞纳金。买票“省”下来的税,最终要以补税、滞纳金、罚款的形式还回去,且金额通常数倍于当初的“节税”效果。
三、成本发票不够,合规的补救路径
买票是绝路,但“没有发票”不等于“只能多交税”。现行规则为真实发生但凭证不全的支出留出了合规空间,关键在于支出是否真实、是否有替代证据链。
3.1 小额零星支出:500元以下可凭收款凭证扣除
向个人发生小额零星经营业务支出,单次金额不超过增值税按次起征点(实操口径500元),可以凭载明收款人姓名、身份证号、支出项目、金额的收款凭证,结合内部凭证进行税前扣除。原材料零星采购、临时劳务、小额耗材等,都可以走这条路径。操作要点是收款凭证信息完整、有对应的采购单或考勤记录佐证真实性,而不是“白条入账”。
3.2 对方注销或非正常户:用“证据链”替代发票
供应商已经注销、被吊销营业执照或被认定为非正常户,客观上无法补开发票的,可以凭合同或协议、银行转账记录、出入库单或物流凭证等资料,证实支出的真实性后,允许税前扣除。这条路径的核心是“替代证据链”的完整性:合同证明交易约定,转账证明资金实际支付,出入库或物流证明货物或服务实际交付,三者形成闭环,缺一不可。
3.3 汇算清缴前的“补票窗口”
企业应当取得而未取得发票的,若支出真实且已实际发生,应当在当年度汇算清缴期结束前要求对方补开、换开发票。这意味着发现缺票后,仍有时间窗口与供应商沟通补开,不应直接放弃扣除权利。以前年度应扣未扣的支出,在以后年度取得合规凭证或按替代证据规则提供资料的,可以追补至支出发生年度扣除,追补年限不超过五年。
3.4 核定征收:可以申请,但不应当作首选
核定征收的逻辑是:企业能准确核算收入,但成本凭证残缺,税务机关按收入乘以行业应税所得率计算应纳税所得额,不再依赖逐笔成本票。对于确实无法取得成本凭证、且符合核定条件的企业,这是一条法定路径。但需要注意两点:核定由税务机关判定,不是企业想选就能选,不少地区审批在收紧;且核定征收并非“税负必然更低”,应税所得率因行业而异(批发零售贸易业幅度4%—15%),需要结合自身利润结构测算后再做判断。在查账征收框架下用好上述替代凭证规则,通常比直接切换核定更可控。
四、更根本的问题:为什么总是“不够”
成本发票不足,表面是凭证问题,深层往往对应经营环节的某个缺口。把补救路径用好的同时,需要回头审视缺口出在哪里:
供应商选择。 长期从无法开票的自然人或小作坊采购,必然持续缺票。在报价阶段就把“能否提供发票”纳入供应商筛选标准,比事后找票更有效。若供应商为已税务登记企业,属于增值税应税项目的进货、快递费等,必须凭发票扣除,没有替代空间。
业务与发票的时序管理。 发票滞后于业务发生是缺票的常见成因。建立“合同—付款—收票”的跟踪机制,确保每笔应取得发票的支出在汇算清缴前归位,而不是年底集中补救。
人工成本的合规归集。 临时性用工、兼职人员的报酬,通过工资表加个税申报(或按劳务申报)的方式合规计入成本,而不是用“找票”替代真实的人工支出。设备等无购进发票的资产,也可以通过股东无偿使用协议等方式,使相关维修费、耗材费合规进入成本。
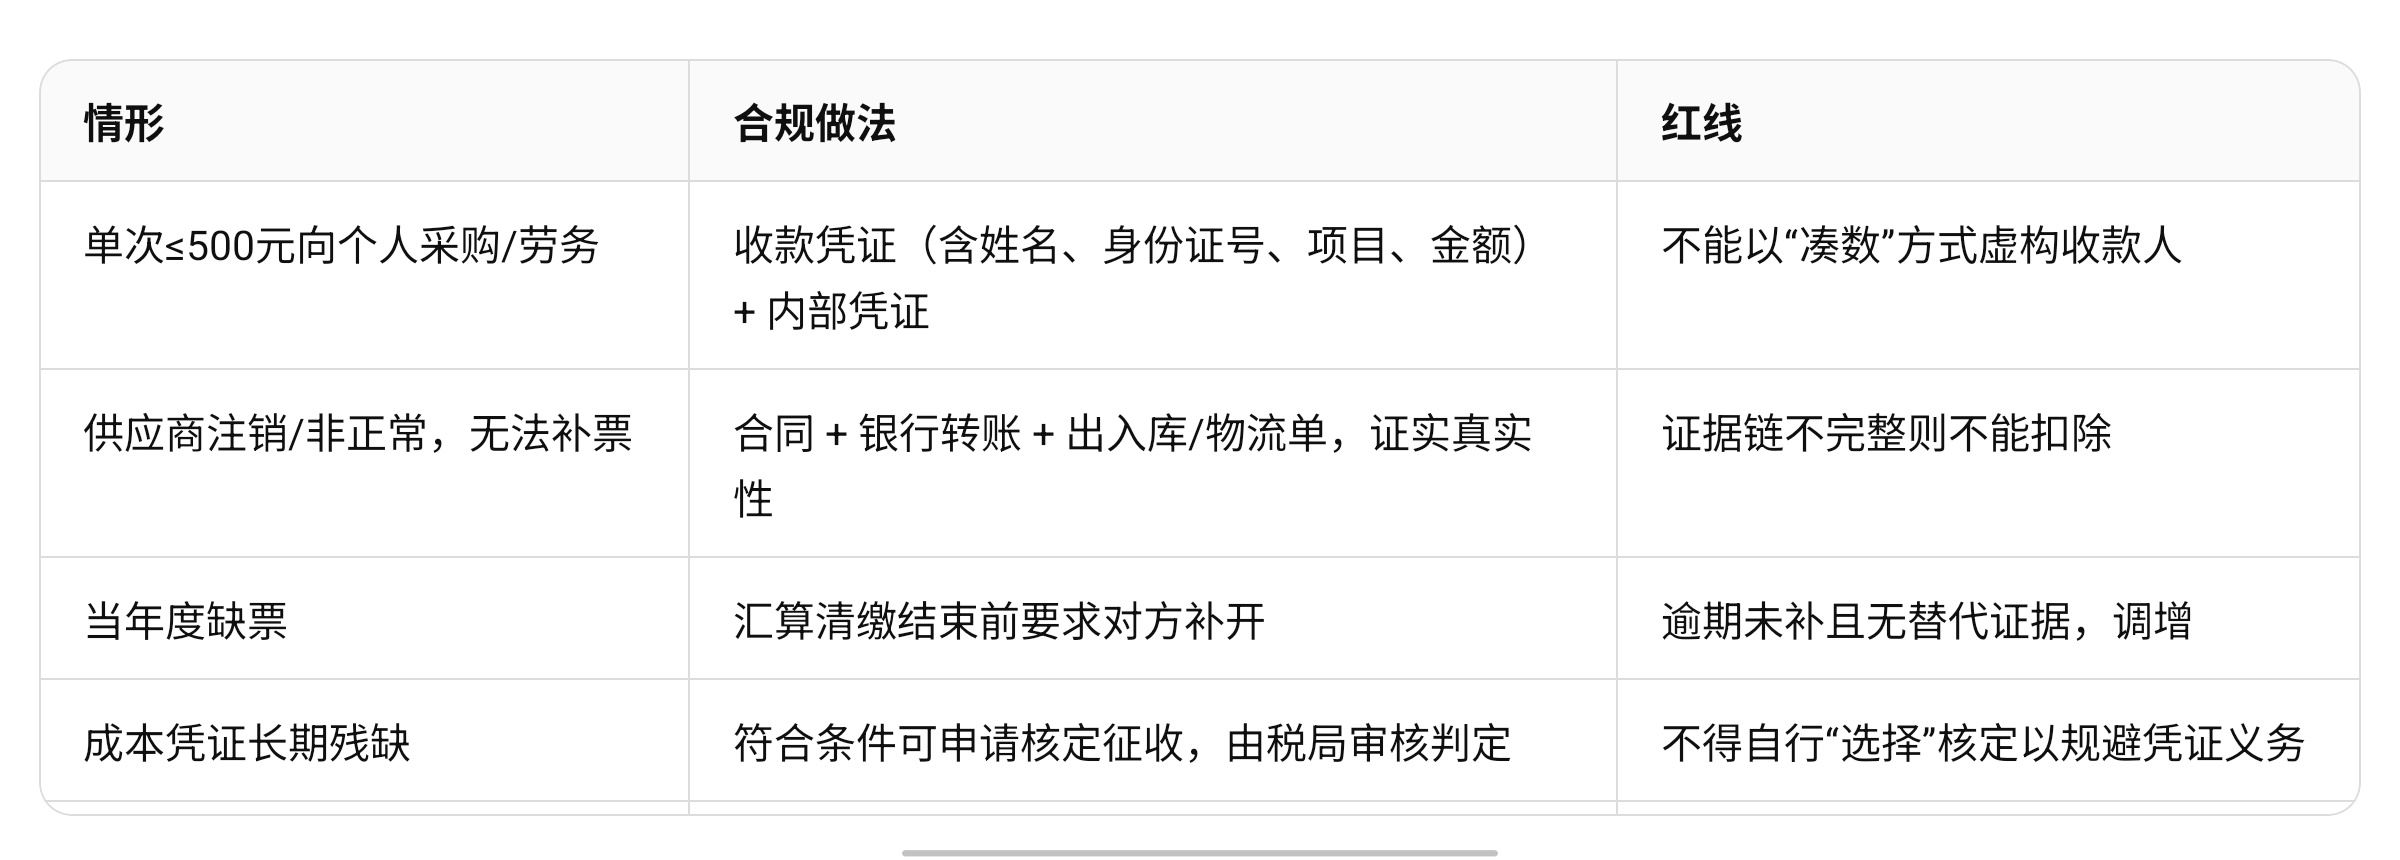
五、一张表看清边界
给老板的一句话判断标准:省下来的所得税,税率是25%或更低;买票一旦触及刑事立案,代价是自由、罚金和企业的存续能力。虚开专票10万元税款即可入刑,普通发票50万元金额即可立案。在成本发票问题上,合规补救的空间是真实存在的,但它的前提是支出真实、证据可查,而不是用另一张假票去“解决”缺票。先守住这个前提,再谈方法。

 晋ICP备17002471号-6


 分享给我的好友