
2026年10月31日,第七届载人航天学术大会在北京披露了我国载人登月的具体方案:2030年前,两枚长征十号运载火箭先后发射揽月着陆器和梦舟飞船,在环月轨道交会对接,2名航天员乘着陆器登陆月球。
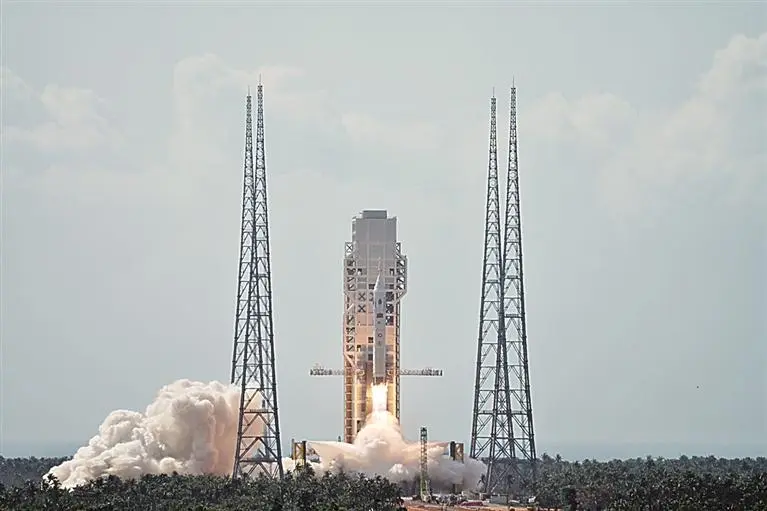
运载火箭在地面发射工位点火升空
这是我国载人登月工程自2023年立项以来,首次向公众完整展示飞行路径。工程尚未落地,资本市场早已躁动——自2025年11月下旬起,十余只商业航天概念股股价累计涨幅最高达265%,远超同期申万军工板块40%的涨幅。而这场登月工程的产业账,远比股价数字复杂。
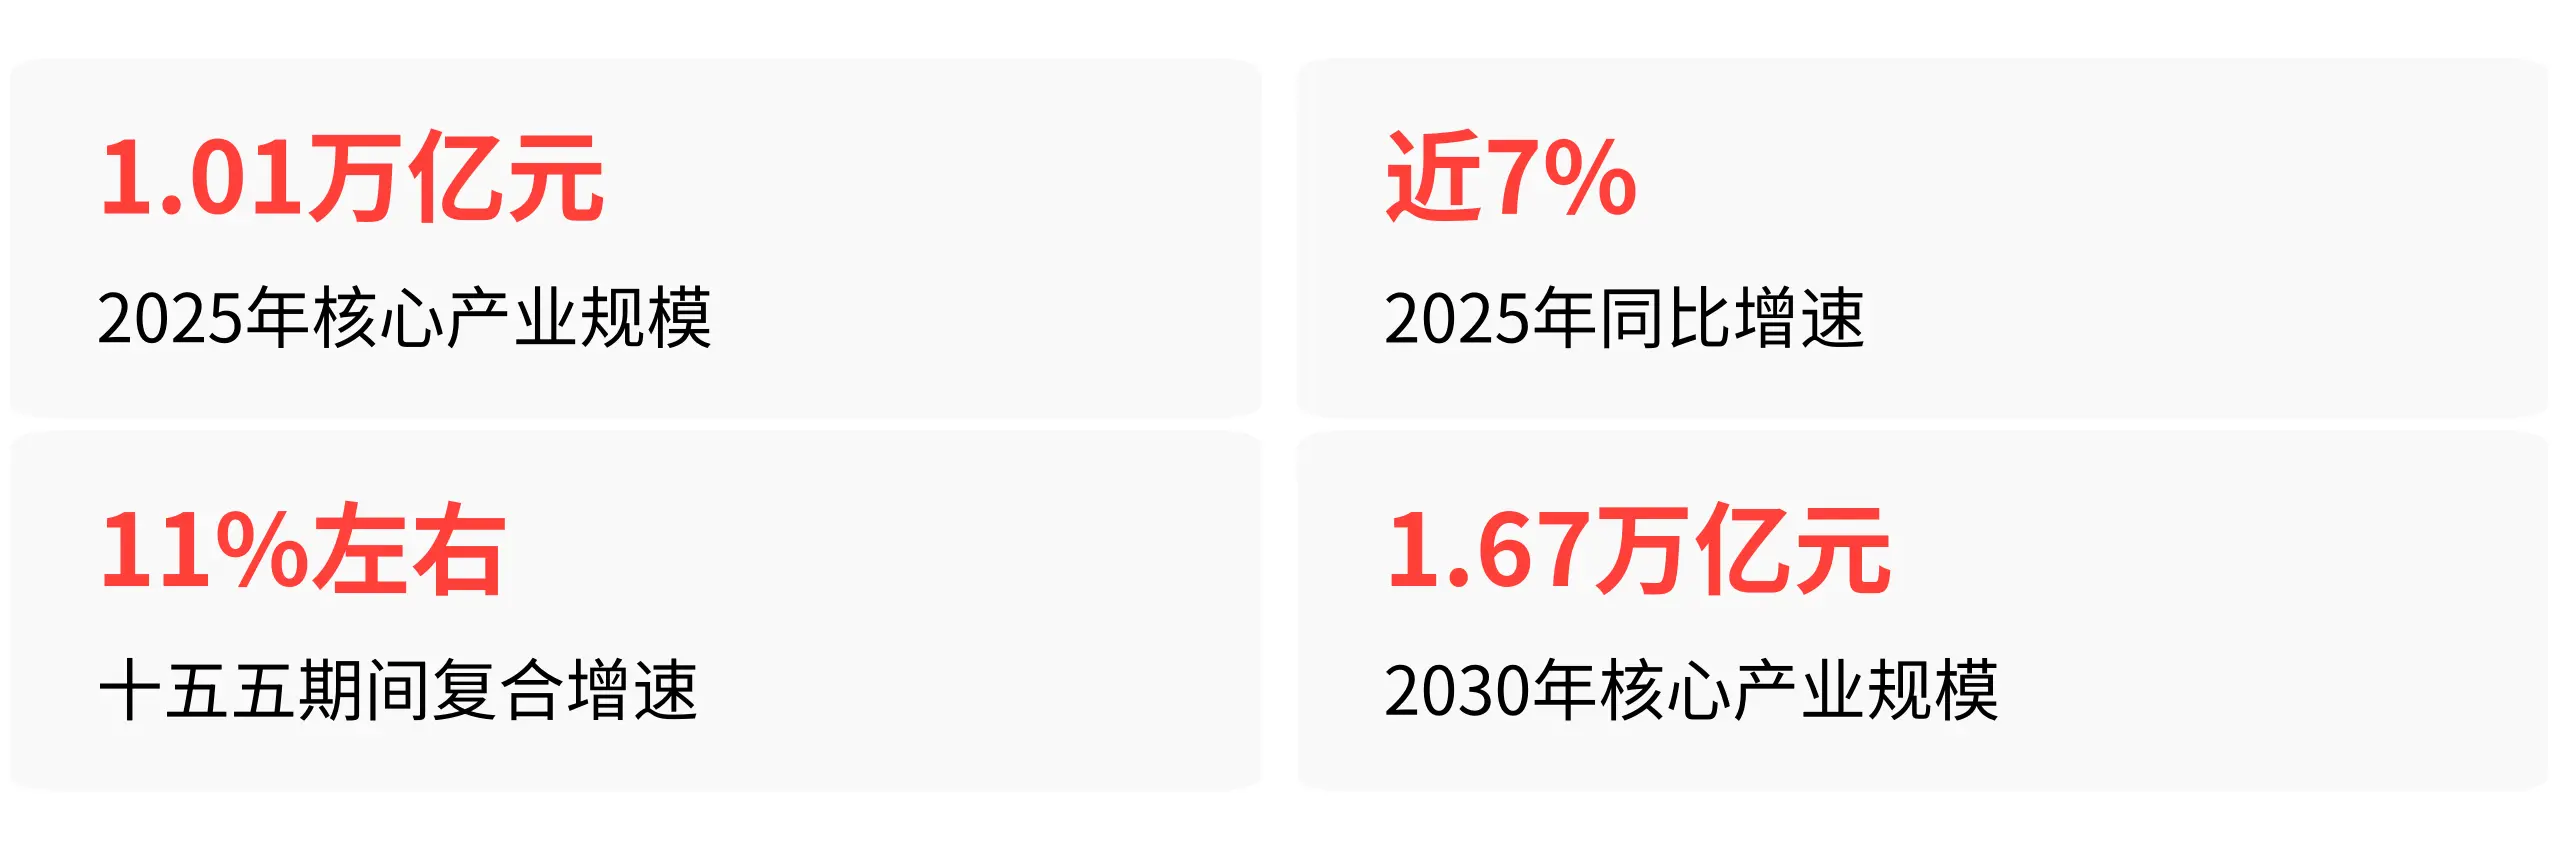
登月工程的产业拉动,首先看它身处多大的盘子。2026年4月赛迪论坛发布的《我国商业航天高质量发展趋势研究》估算,2025年我国商业航天核心产业规模达1.01万亿元,同比增长近7%;预计"十五五"期间复合增长率保持在11%左右,2030年核心产业规模达1.67万亿元。
若采用华西证券的全口径测算——把卫星应用、地面设备等下游一并计入——2024年市场规模已从2015年的0.38万亿元增长至2.3万亿元,按25%增速推算,2030年有望逼近10万亿元。
载人登月工程正是这轮增长中最确定的国家订单。工程采用"船器分离"设计:梦舟飞船专职解决从地面到环月轨道的载人运输,揽月着陆器专职负责月面着陆与上升,这套架构使长征十号甲运载火箭一子级具备重复使用10次以上的能力。
可重复使用,正是撬动商业航天规模化发展的核心杠杆。中国空间科学学会名誉理事长吴季的判断是:登月任务沉淀的技术和后续工程经验,未来将开放交由商业航天主体承接,而可重复使用火箭是把入轨成本降到商用门槛的唯一钥匙。
NASA的历史数据提供了参照:阿波罗计划每投入1美元,产生约7美元的经济回报,集成电路、软件工程、材料科学、医疗监测等领域都从探月技术中外溢获益。
登月工程的技术验证已在多地转化为实打实的产业落地。
作为长征十号系列火箭的抓总研制地,北京亦庄今年聚集了空天领域企业超240家,覆盖整箭、整星、分系统、核心零部件、卫星应用全链条;2500余亩空天街区(卫星互联网供应链产业园)九大产能项目正在建设,目标是"千企联动、千星入轨、千亿营收"的产业集群。
武汉国家航天产业基地——我国首个商业航天产业基地——已具备年产20枚火箭、240颗卫星的产能,2024年工业总产值达200亿元,规划到2030年产业规模达1000亿元。
海南文昌国际航天城正推进商业航天发射场二期工程,新建的两座通用发射工位可兼容长征系列大推力火箭需求。
产业链末端的订单同样在落地:2026年10月,由清华大学团队发起组建的北京拓宇揽月航天科技有限公司月球着陆器悬停测试及总装试验基地项目签约落户安庆,主要用于着陆器总装、部件存放及相关技术研发与验证。
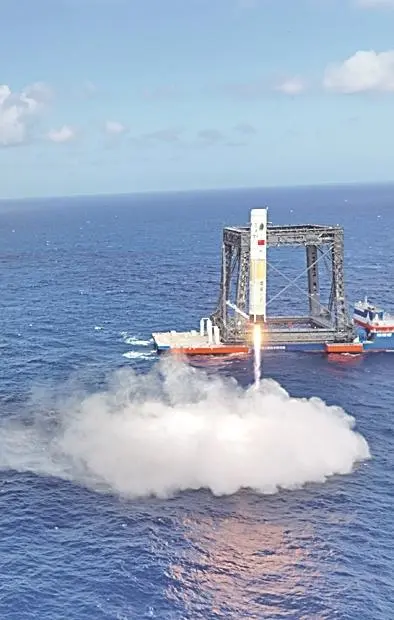
技术验证直接催化了商业闭环的形成。2026年7月,长征十号乙运载火箭实现全球首次运载火箭海上网系回收;一个月后,蓝箭航天朱雀三号完成我国首次支腿方式回收。两种回收路径接连打通,意味着我国同时掌握了火箭复用双技术路线。
运载火箭从海上发射平台点火升空
嘉实中证高端装备细分50ETF基金经理张超梁的判断是:可回收复用推动我国航天进入低成本、高频次的"航班化"发射阶段,"千箭万星"时代由此开启。这正是登月工程最直接的商业遗产——为登月而研制的火箭复用技术,恰好构成低轨星座组网的成本前提。
但产业蓝图与上市公司业绩之间存在明显温差。2026年1月,中国卫星等十余只概念股集中发布风险提示公告,明确表示"公司基本面未发生重大变化,存在市场情绪过热、非理性炒作风险"。
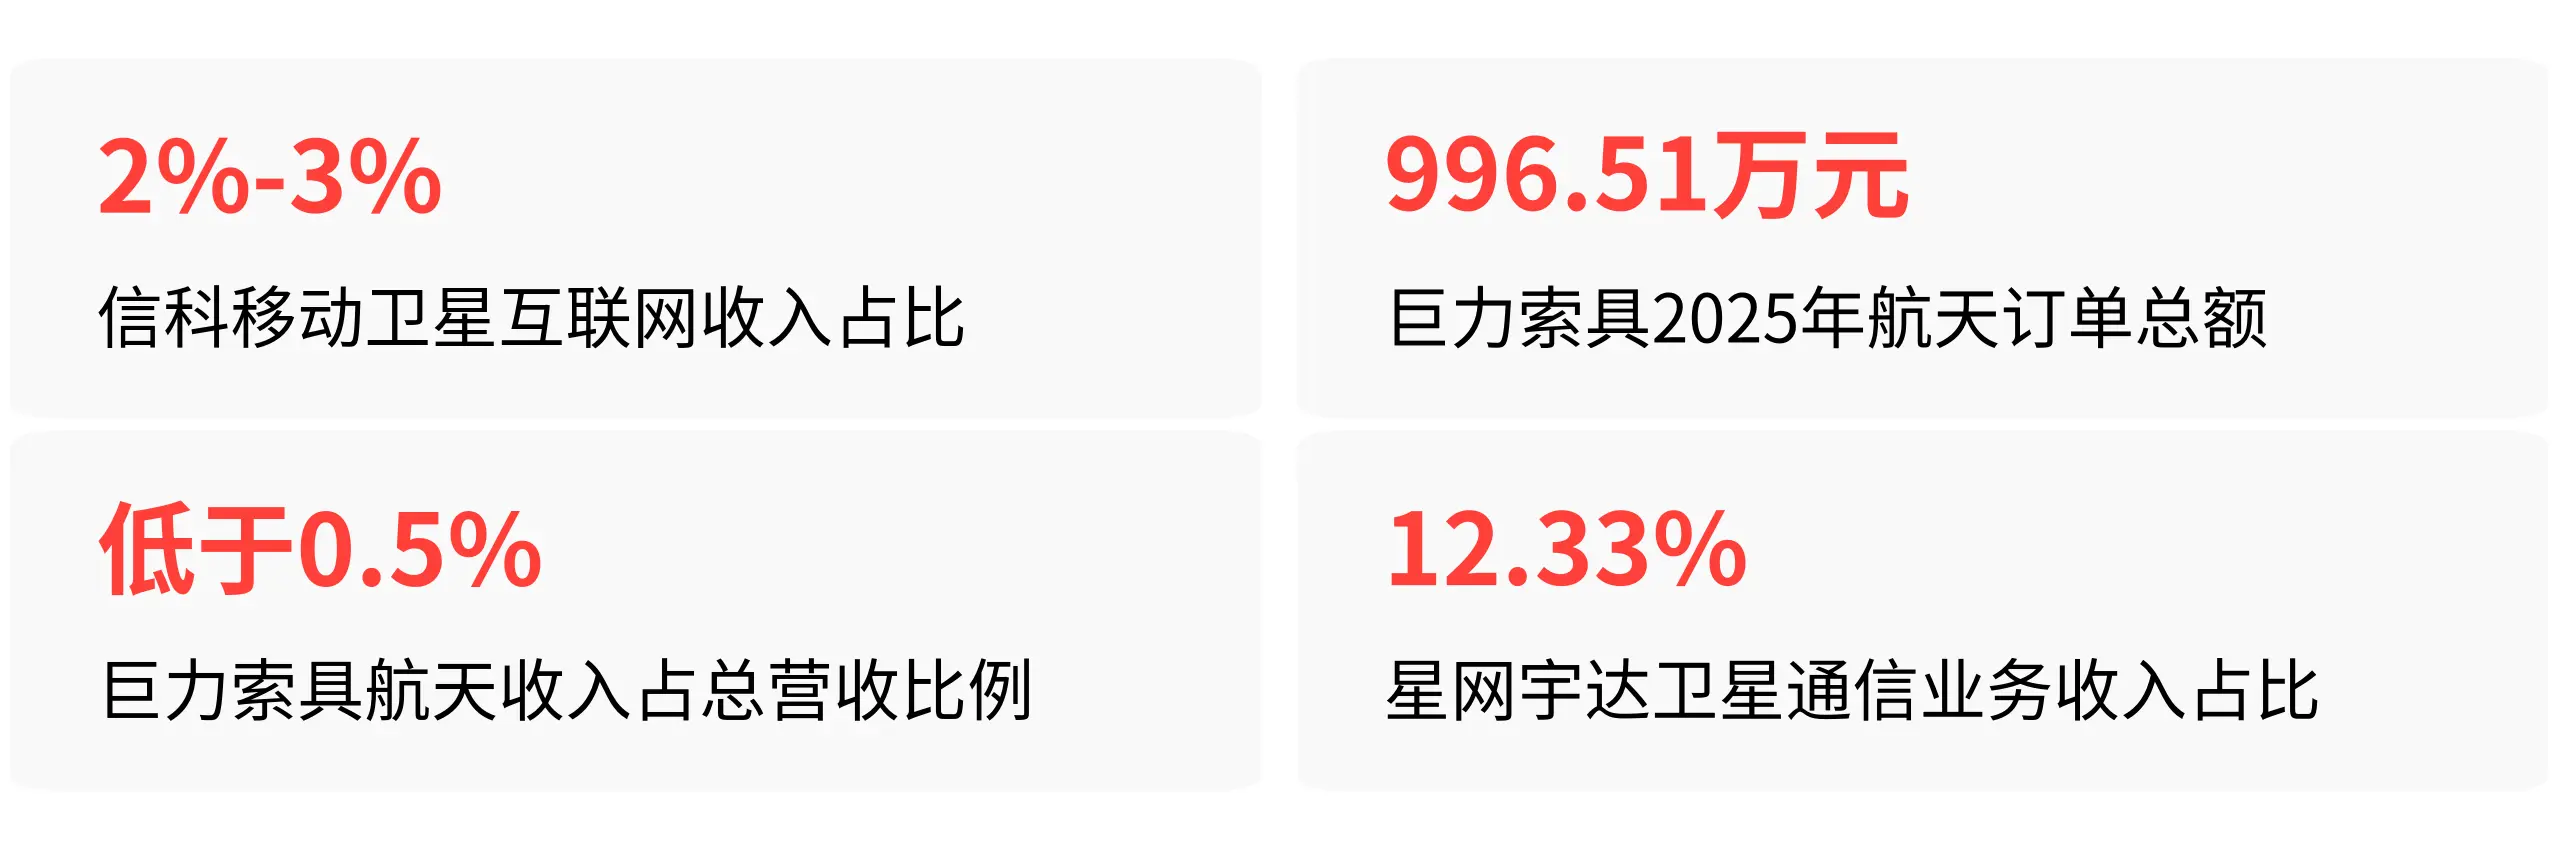
信科移动在公告中披露,其卫星互联网领域收入占总营收比例仅2%-3%,业务尚处于投入期。
更典型的案例是巨力索具。
2025年12月起,该公司在互动易平台宣称"为国内可回收火箭提供了产品支持",股价应声大涨;直至监管介入后,公司才披露真实数据——2025年度商业航天领域订单累计996.51万元,可确认收入占总营收比例低于0.5%,市场传闻的数亿元登月配套订单均为不实信息。
2026年7月,河北证监局对其误导性陈述处以450万元罚款。
星网宇达则在2026年7月公告中明确否认参与长征十号乙项目研制或配套供应,其2025年卫星通信业务收入占总营收仅12.33%,无人系统板块收入从2023年的5.03亿元萎缩至2025年的2.05亿元,连续两年扣非净利润为负。
这些案例揭示了一个关键事实:登月工程的产业拉动集中在上游制造与关键技术验证环节——火箭回收、着陆器测试、发射工位建设——这些环节的订单确实流向商业航天企业,但上市公司业务与登月工程之间往往隔着多层供应链。
巨力索具的索具产品确实可能进入火箭回收系统,但"提供产品支持"与"登月工程供应商"之间,隔着巨大的收入体量差异。张超梁在看好赛道长期价值的同时也明确提示:该板块自2026年1月中旬启动调整以来,短期业绩难以快速兑现,"存在概念炒作成分,波动极大"。
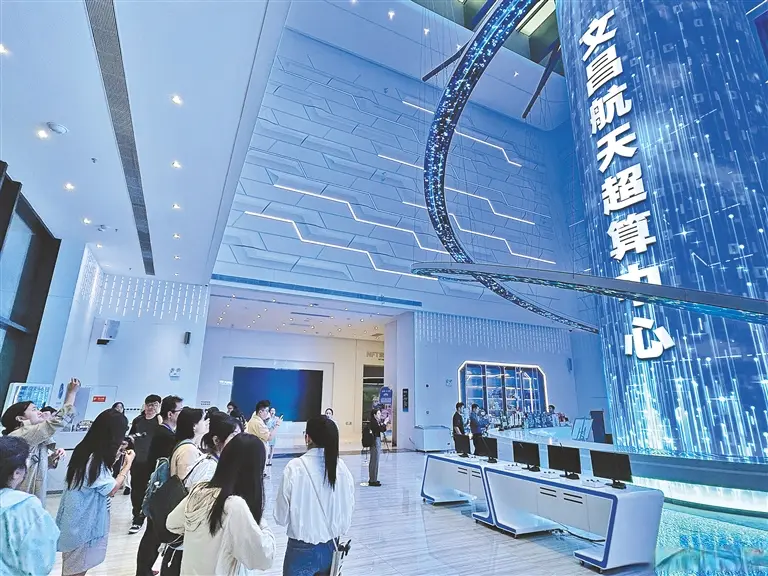
把账算清,登月工程的产业杠杆不在概念股,而在两条硬链路。第一条是发射能力:海南商业航天发射场二期从开工到主体建成仅用612天,文昌航天超算中心已整合161颗在轨卫星资源,构建起全球最大亚米级商业遥感卫星星座——这些是看得见的产能增量。
参观者在文昌航天超算中心展厅内参观
第二条是成本曲线:长征十号甲一子级重复使用10次以上的设计目标、回收技术的双路线突破,直接指向发射成本的断崖式下降。吴季说得直白:只有实现发动机重复利用,才能大幅摊薄进入太空的成本——这是商业航天形成闭环的前置条件。
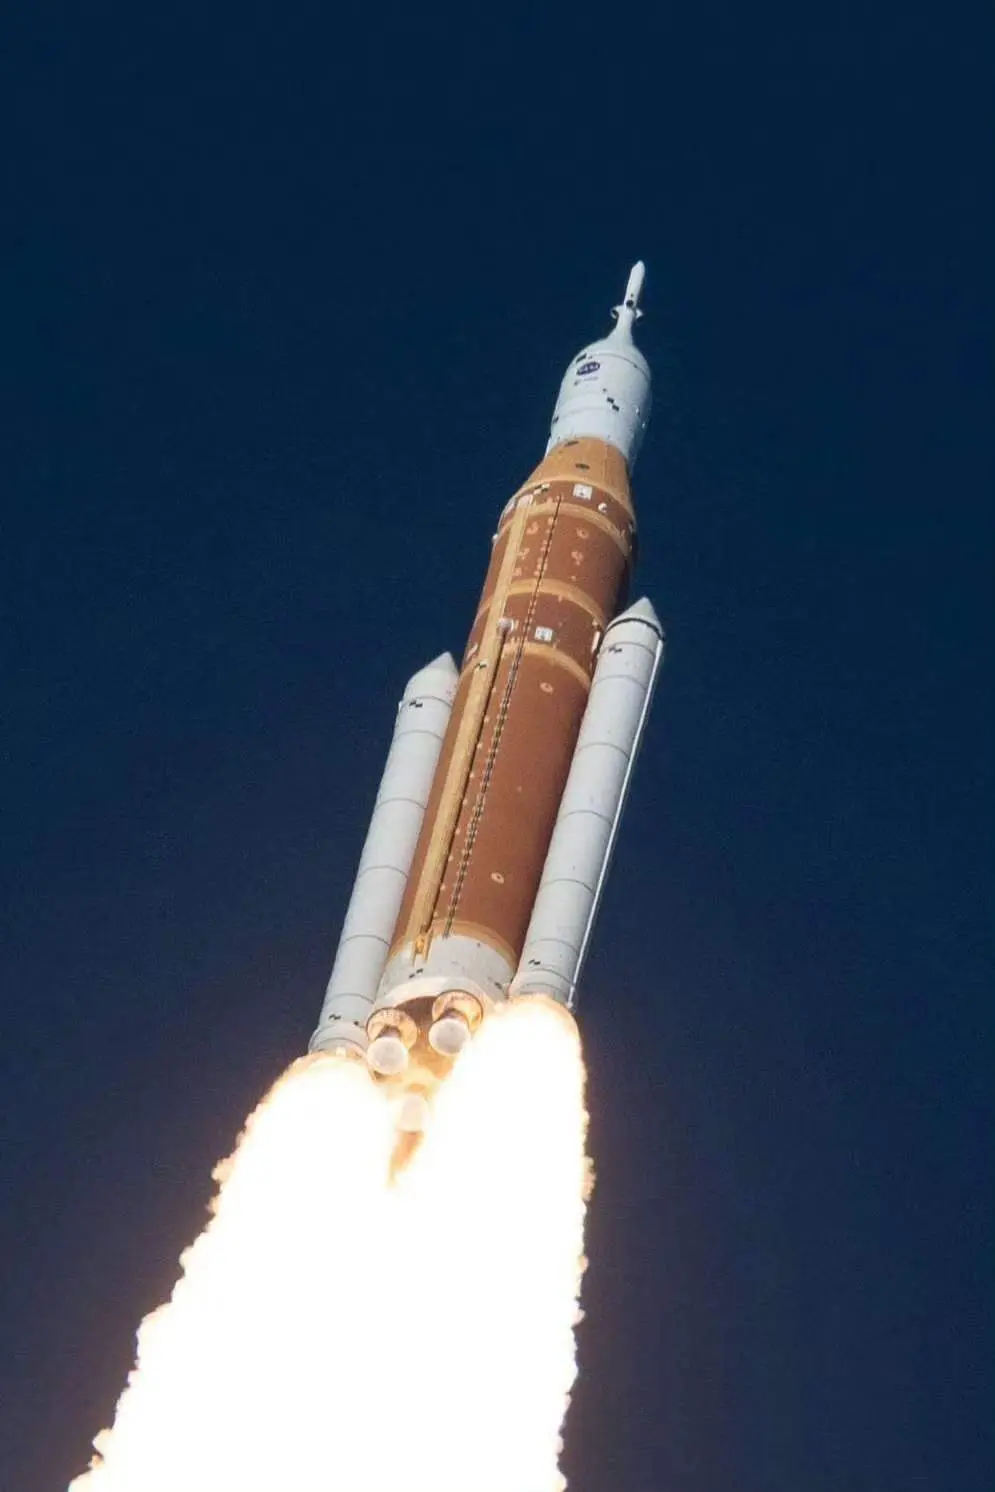
对比美国阿耳忒弥斯计划,差异更明显:SLS火箭芯级初始产能仅为两年一发,即便提速后也仅能提升至10个月一发,单次发射成本突破40亿美元,且多数产能为登月任务专项定制,难以转化为民用商业产能;NASA监察长办公室2026年6月的报告显示,载人登月版星舰单任务需至少15次轨道加油发射,发射工位和氮气供应等地面基础设施也面临多项挑战。
美国NASA SLS运载火箭发射升空
中国的"两次发射、一次登月"方案把船器和着陆器功能切分,使火箭复用能力与登月任务深度绑定——为登月而生的可重复使用能力,恰恰是商业航天最需要的通用产能。
登月工程对商业航天的撬动,不在概念股的涨停板上,而在发射工位、回收技术和成本曲线的真实位移里。2028年至2030年间,我国将在文昌密集执行3次无人绕月验证任务,然后实施1次载人登月。每一次发射,都是对商业航天配套产能的一次实战检验。
届时账面上的万亿产业规模能否兑现,取决于一个更朴素的问题:那些在厂房里造火箭、在发射场调设备的企业,订单里有多少来自登月工程这条供应链——而不是来自投资者的想象。
 晋ICP备17002471号-6


 分享给我的好友