
摘要:星舰若实现快速复用,SpaceX可以把太空运力变成星链、手机直连和轨道算力的共用成本底座。这种跨行业扩张能否进入估值,最终要看复飞频率、单位成本、直连变现和自由现金流。
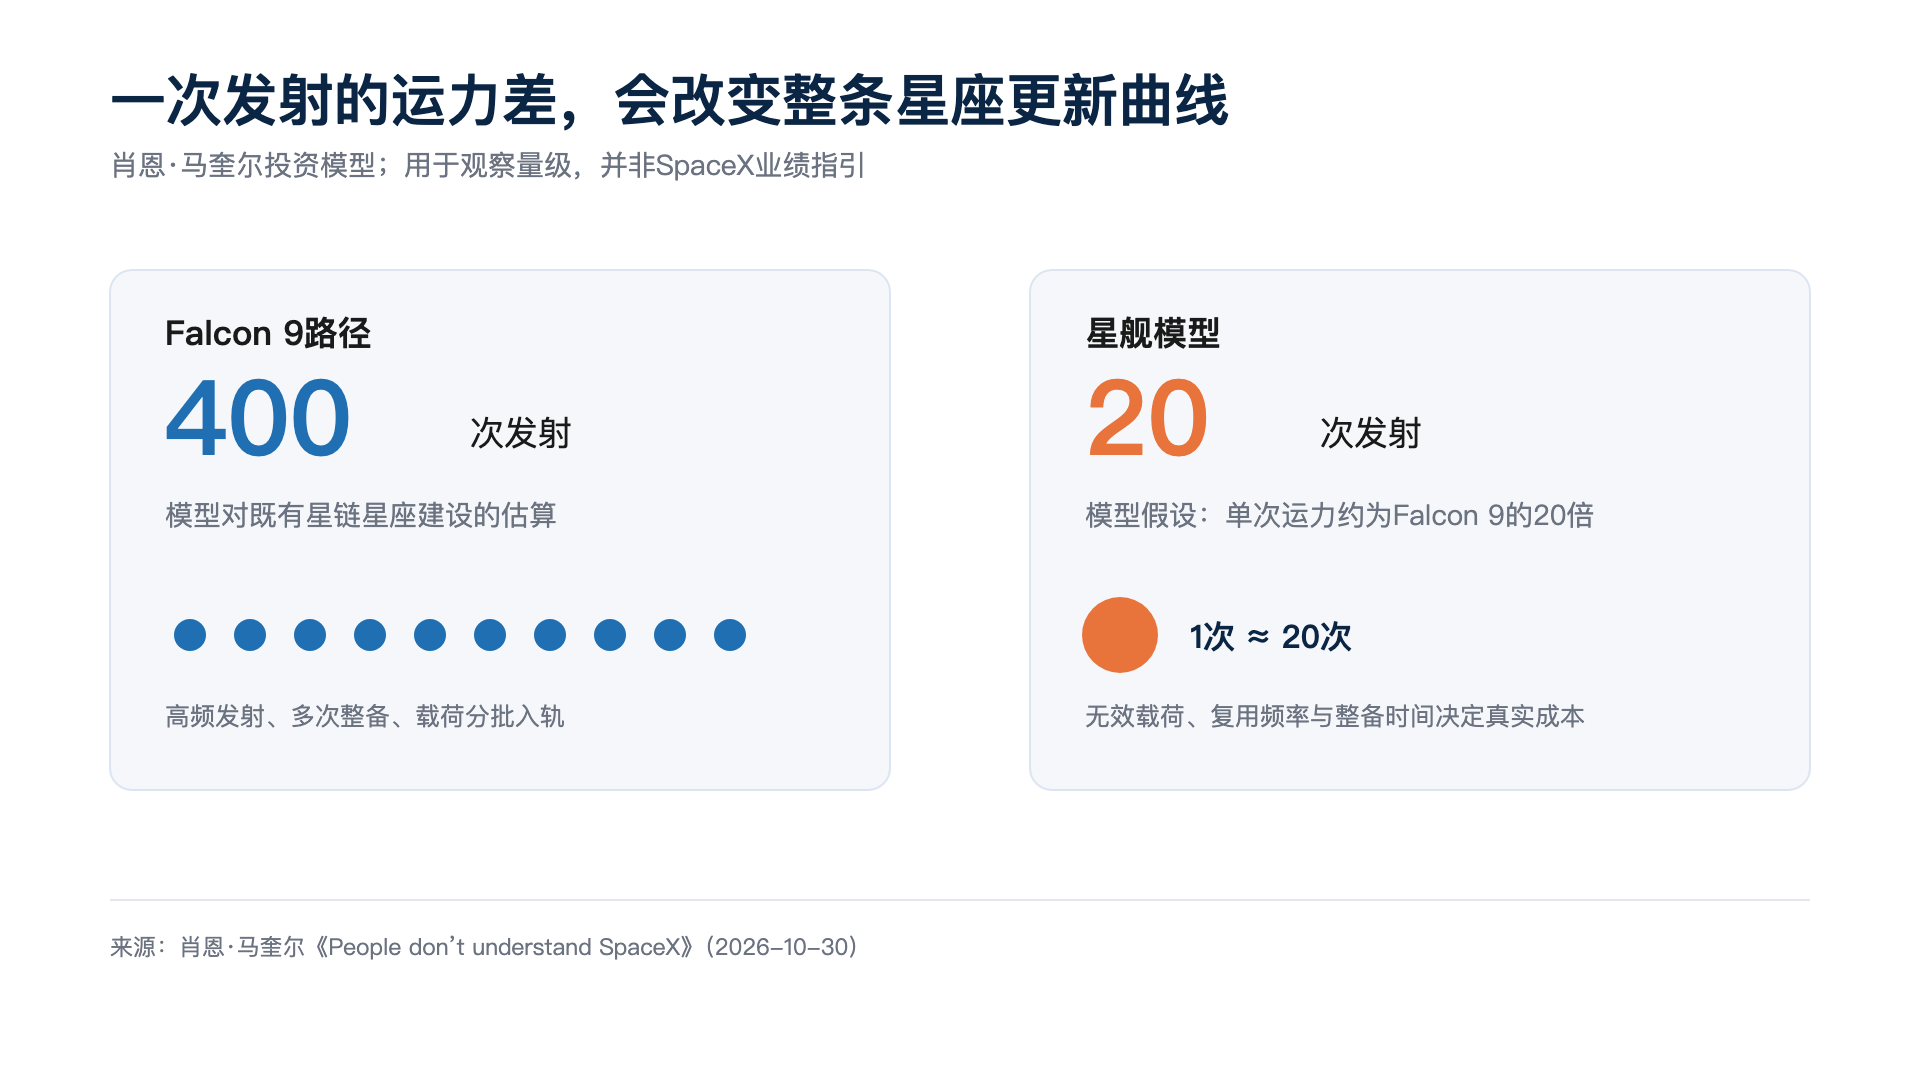
10月30日,红杉资本合伙人肖恩·马奎尔写了一笔很大的账。他是SpaceX股东,也主导过红杉对这家公司的投资。在他的估算里,星舰单次运力可以达到Falcon 9的20倍,20次星舰任务就能完成过去约400次Falcon 9所承担的星链建设量。
这当然是投资人的模型,还带着很大的假设空间。SpaceX对星舰的官方目标只有一条可以直接确认:完全、快速复用。运力要变成价格优势,还要看复飞是否够快,整备是否够短,任务是否稳定,以及实际送入轨道的载荷有多少。
可这笔账仍然值得认真算。星舰若把大运力和高频复用同时做成,SpaceX获得的将超过低成本发射:它可以调动自有运输和星座,再接上地面站与现金流,连续进入通信和手机服务,继续向算力与制造延伸。
先把马奎尔的模型换成一笔能看懂的账。既有星链星座约用400次Falcon 9发射建起,如果星舰单次承载同等于20次Falcon 9的载荷,400除以20就是20次。这个数字的分量在于,星座建设可能从数百次任务的排期,缩短到数十次重型运输的排期。
运力扩大还会改变卫星怎么造。发射空间稀缺时,每颗卫星都要拼命减重,新一代产品也得等排期。载荷空间充裕后,工程师可以用更大天线、更多电池和更强处理器换带宽,也可以缩短产品更新周期。这会把优势从火箭环节送进星座制造和网络运营。
粗算一下,马奎尔用200亿美元的星链年化收入和5年卫星寿命做模型,对应1000亿美元寿命期收入。再除以20次星舰任务,每次发射对应约50亿美元寿命期服务收入。这个模型只能说明量级,却把一个变化照得很清楚:发射正在从单独收费的运输业务,变成SpaceX内部新业务的成本底座。
SpaceX最难复制的地方,是它同时是火箭供应商和火箭的大客户。外部客户要考虑排期和每公斤价格,星链则能按自己的网络容量、卫星寿命和用户增长安排发射。高频内部需求又能为火箭制造、发射台和回收系统提供连续练习。
2024年11月19日,宇航员唐·佩蒂特从国际空间站拍下星舰6号任务的尾焰。SpaceX已经把这套巨型运输系统送入真实飞行,单位成本将由复用频率和有效载荷持续验证。
对星链来说,这套运力能同时改善三项经营变量:更快补齐覆盖,更早替换老化卫星,把更高容量送到需求更旺的轨道。用户增长与发射频率若能相互支撑,网络收入就会继续为新一代星舰供血,然后再把发射成本送回星链。这个闭环比某一次任务的报价更有分量。
手机直连是星舰优势走出航天业的第一步。卫星可以直接服务普通手机后,SpaceX竞争的就有电信运营商的覆盖收入、漫游收入和偏远地区用户。火箭能快速部署更多卫星,频谱与运营许可要逐国取得,合作分成和终端适配也要一个市场一个市场地谈。
SpaceX花了约196亿美元收购EchoStar的美国频谱牌照与国际权益,巴西依然只在2029年前给Starlink 15+15MHz,之后长期保留10+10MHz,AST SpaceMobile拿到的长期带宽相当。这笔交易买到了谈判筹码,各国监管机构仍然决定最后的市场入口。
马奎尔预计手机直连收入会在2029年或2030年超过星链宽带。我对这个时间表保留态度,却同意他对市场空间的判断。普通手机是一个比卫星锅用户大得多的入口。SpaceX若能拿到多国频谱,让用户为偏远覆盖、应急通信和海外漫游稳定付费,星舰才会把太空运力变成电信业的现金流。
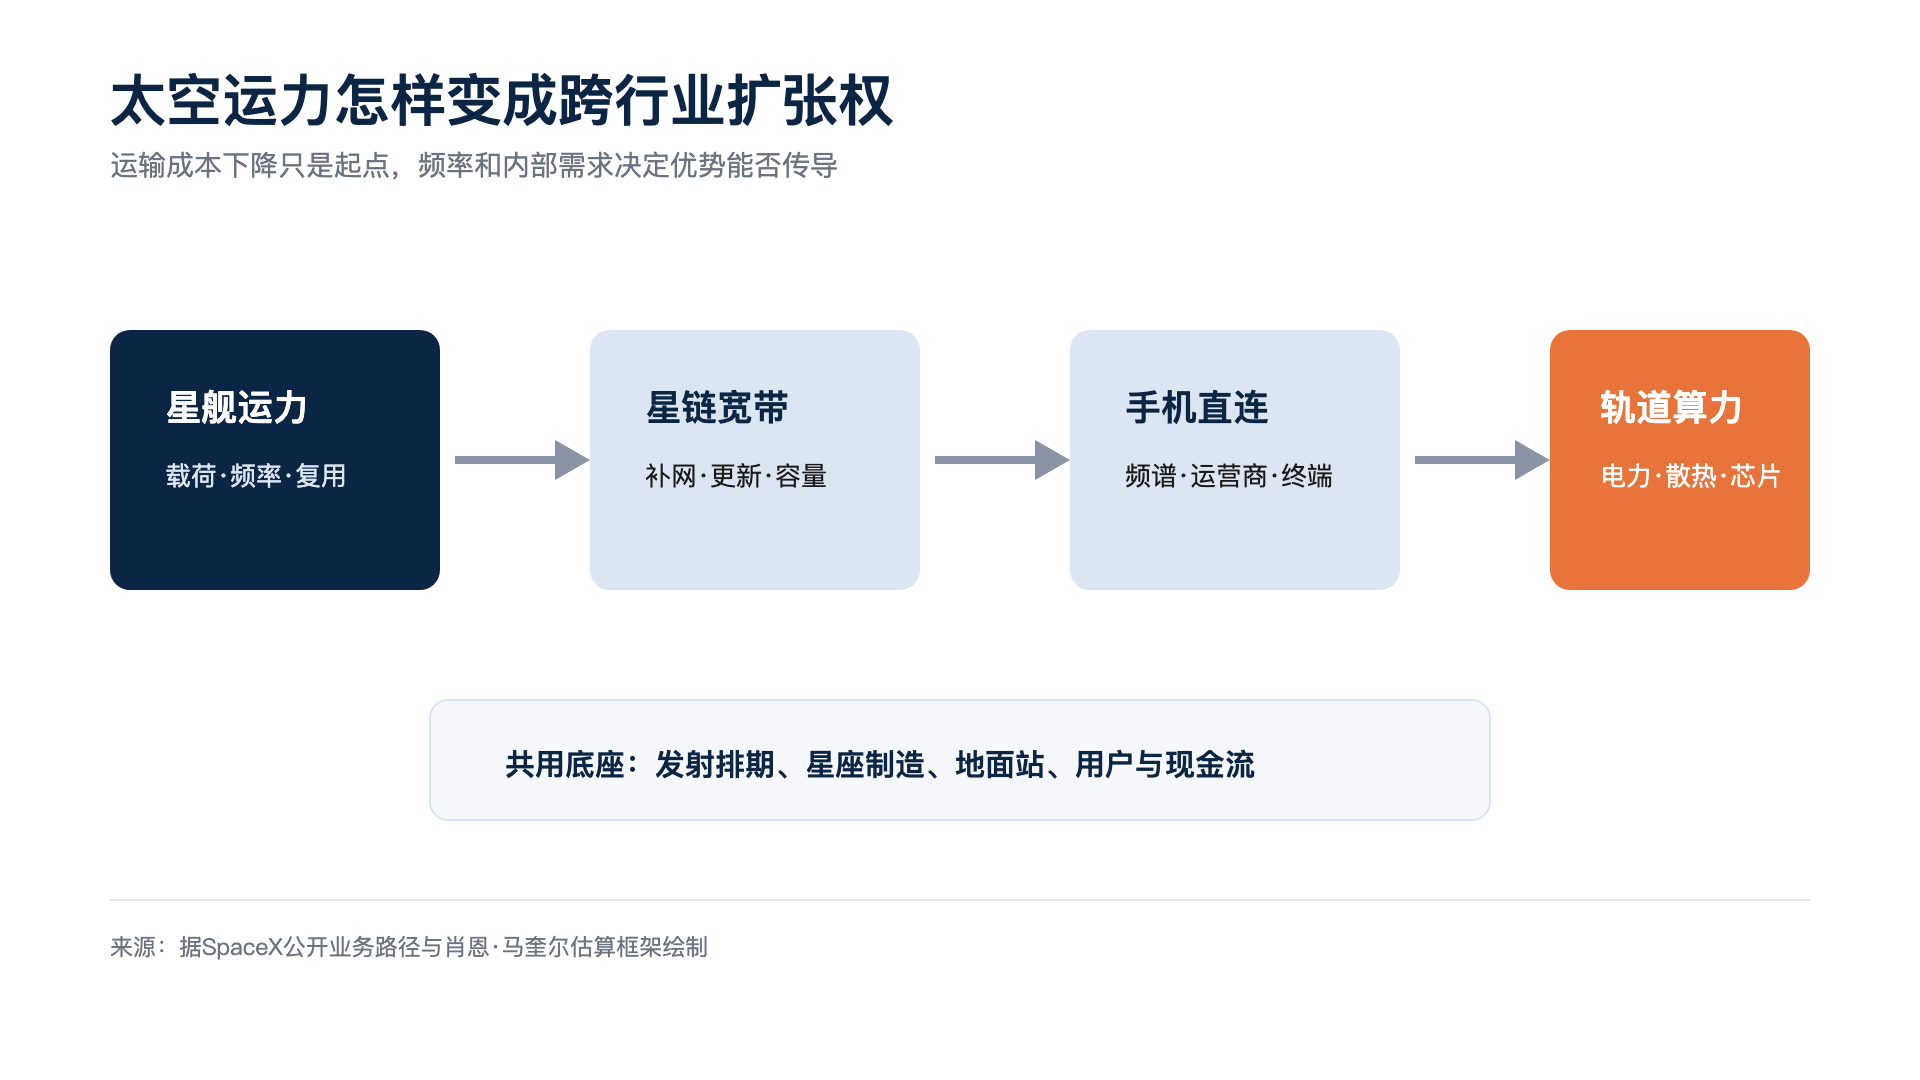
轨道算力吸引人的原因很直接:发射便宜了,太阳能和低温环境又看似可以降低能源与散热成本。马奎尔把2029年看成轨道算力开始具备分量的时点。这条路比卫星通信更陡,因为芯片必须承受辐射,服务器必须散热,数据还要在轨道和地面之间高效流动。
SpaceX和NASA的工程人员曾在星舰原型机前合影。画面里的钢制箭体很庞大,这种尺度正是轨道算力讨论得以出现的工程前提:大量服务器与电源系统,加上辐射防护和散热结构,都要被送上去。
我更愿意把轨道算力看成星舰优势的高难度测试。它要求SpaceX同时掌握低成本发射和大型卫星平台,再接通星间链路,保持稳定供电,并运营数据中心。任何一项落后,轨道上省下的电费都可能被运维、更换和通信成本吃掉。这门生意成立时,SpaceX才会开始与地面云厂商、芯片供应商和电力基础设施公司进入同一张竞争表。
星舰制造的技术代差,会让市场提前为SpaceX的新业务付价。投资人要分清两件事:工程可行性会扩大想象空间,可复制的收入与自由现金流才能把想象留在估值里。
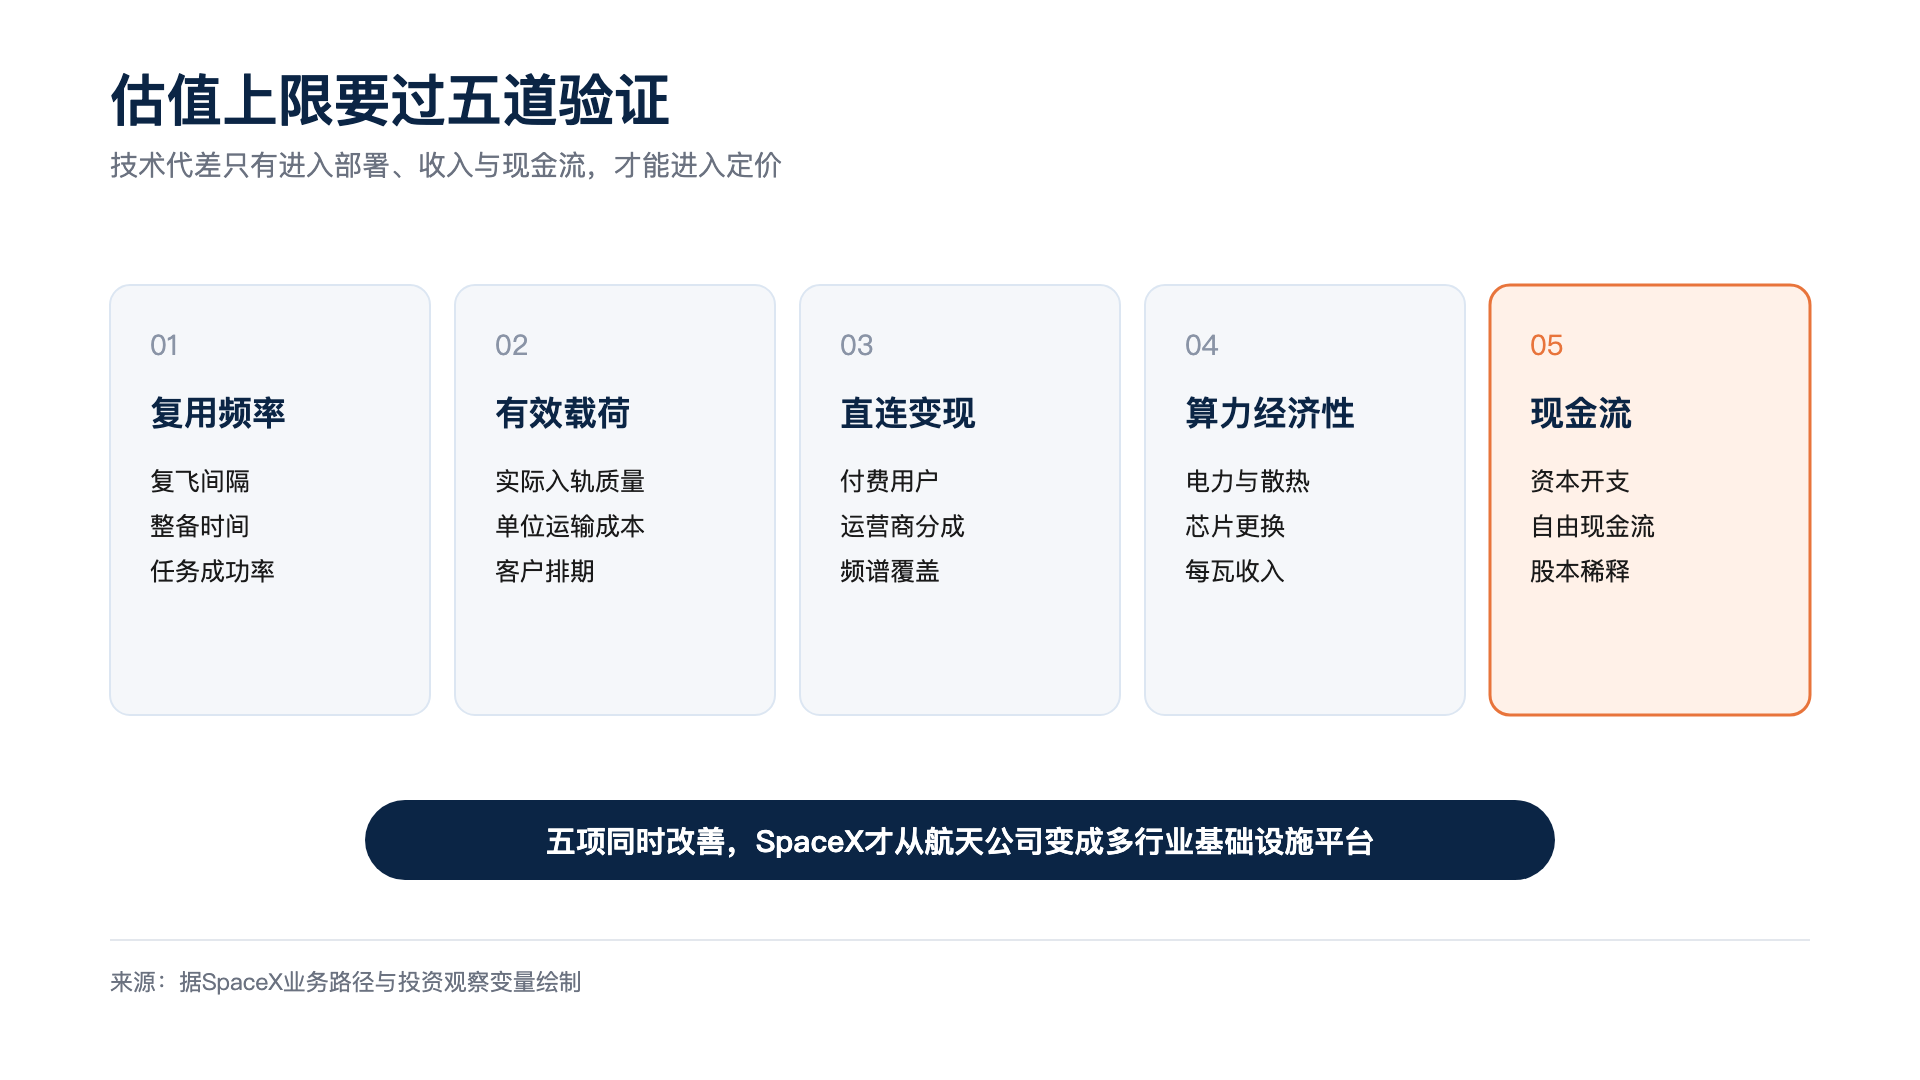
估值最先要看星舰能否缩短复飞间隔,同时降低每吨有效载荷的入轨成本。这项成果进入星链后,应当表现为用户增长与网络容量改善;再走进手机直连,就要变成真实付费和可持续的运营商分成。轨道算力更严格,全寿命收入要能覆盖供电、散热和芯片更换。
这些指标若同时改善,SpaceX的估值就不该只对标火箭公司或电信运营商。它会逐步具备多行业基础设施平台的特征:用一个业务的收入投向下一个市场,再用内部需求稳定巨额工程投入。对手面对的是发射与卫星一体化,再叠加网络和资本能力。
星舰今天还是这篇故事里最大的验证项。我对SpaceX的乐观,来自它有机会把太空运力变成通信和算力的共用成本底座。这是一条更慢,也更难复制的路线。等星舰开始高频复飞,业务边界才会被真正打开;到那时,太空产业的竞争规则将由谁能造火箭,推进到谁能长期调动大规模运力、用户和现金流。
 晋ICP备17002471号-6


 分享给我的好友