税务稽查“5条红线”风险说明:税务稽查重灾区,这5条千万别踩
适用对象:公司老板、个体工商户、电商商家
核心背景:金税四期全面上线后,税务监管从“以票控税”转向“以数治税”,银行、税务、社保、工商数据实时互通,系统预警灵敏度显著提升。笔记所列5条,正是当前数据比对中最容易触发核查的高频行为。
第一条:私户收款——风险等级最高
笔记原文:不少老板习惯用微信、支付宝、个人银行卡收货款,不走对公账户,不开票也不入账。银税数据打通后,个人账户大额、高频收款很容易触发预警,长期操作隐患很大。
监管逻辑:金税四期将个人账户流水纳入比对范围。私户收款的核心问题不在于“收了钱”,而在于申报收入与资金流水之间的缺口一旦被系统识别,就会被推定为隐匿收入。
预警阈值(实务参考) :
· 私户收款单笔超 5 万元,或当日累计超 20 万元,是常见的预警触发线。
· 私户境内转账超 50 万元、境外超 20 万元,同样进入高风险监控范围。
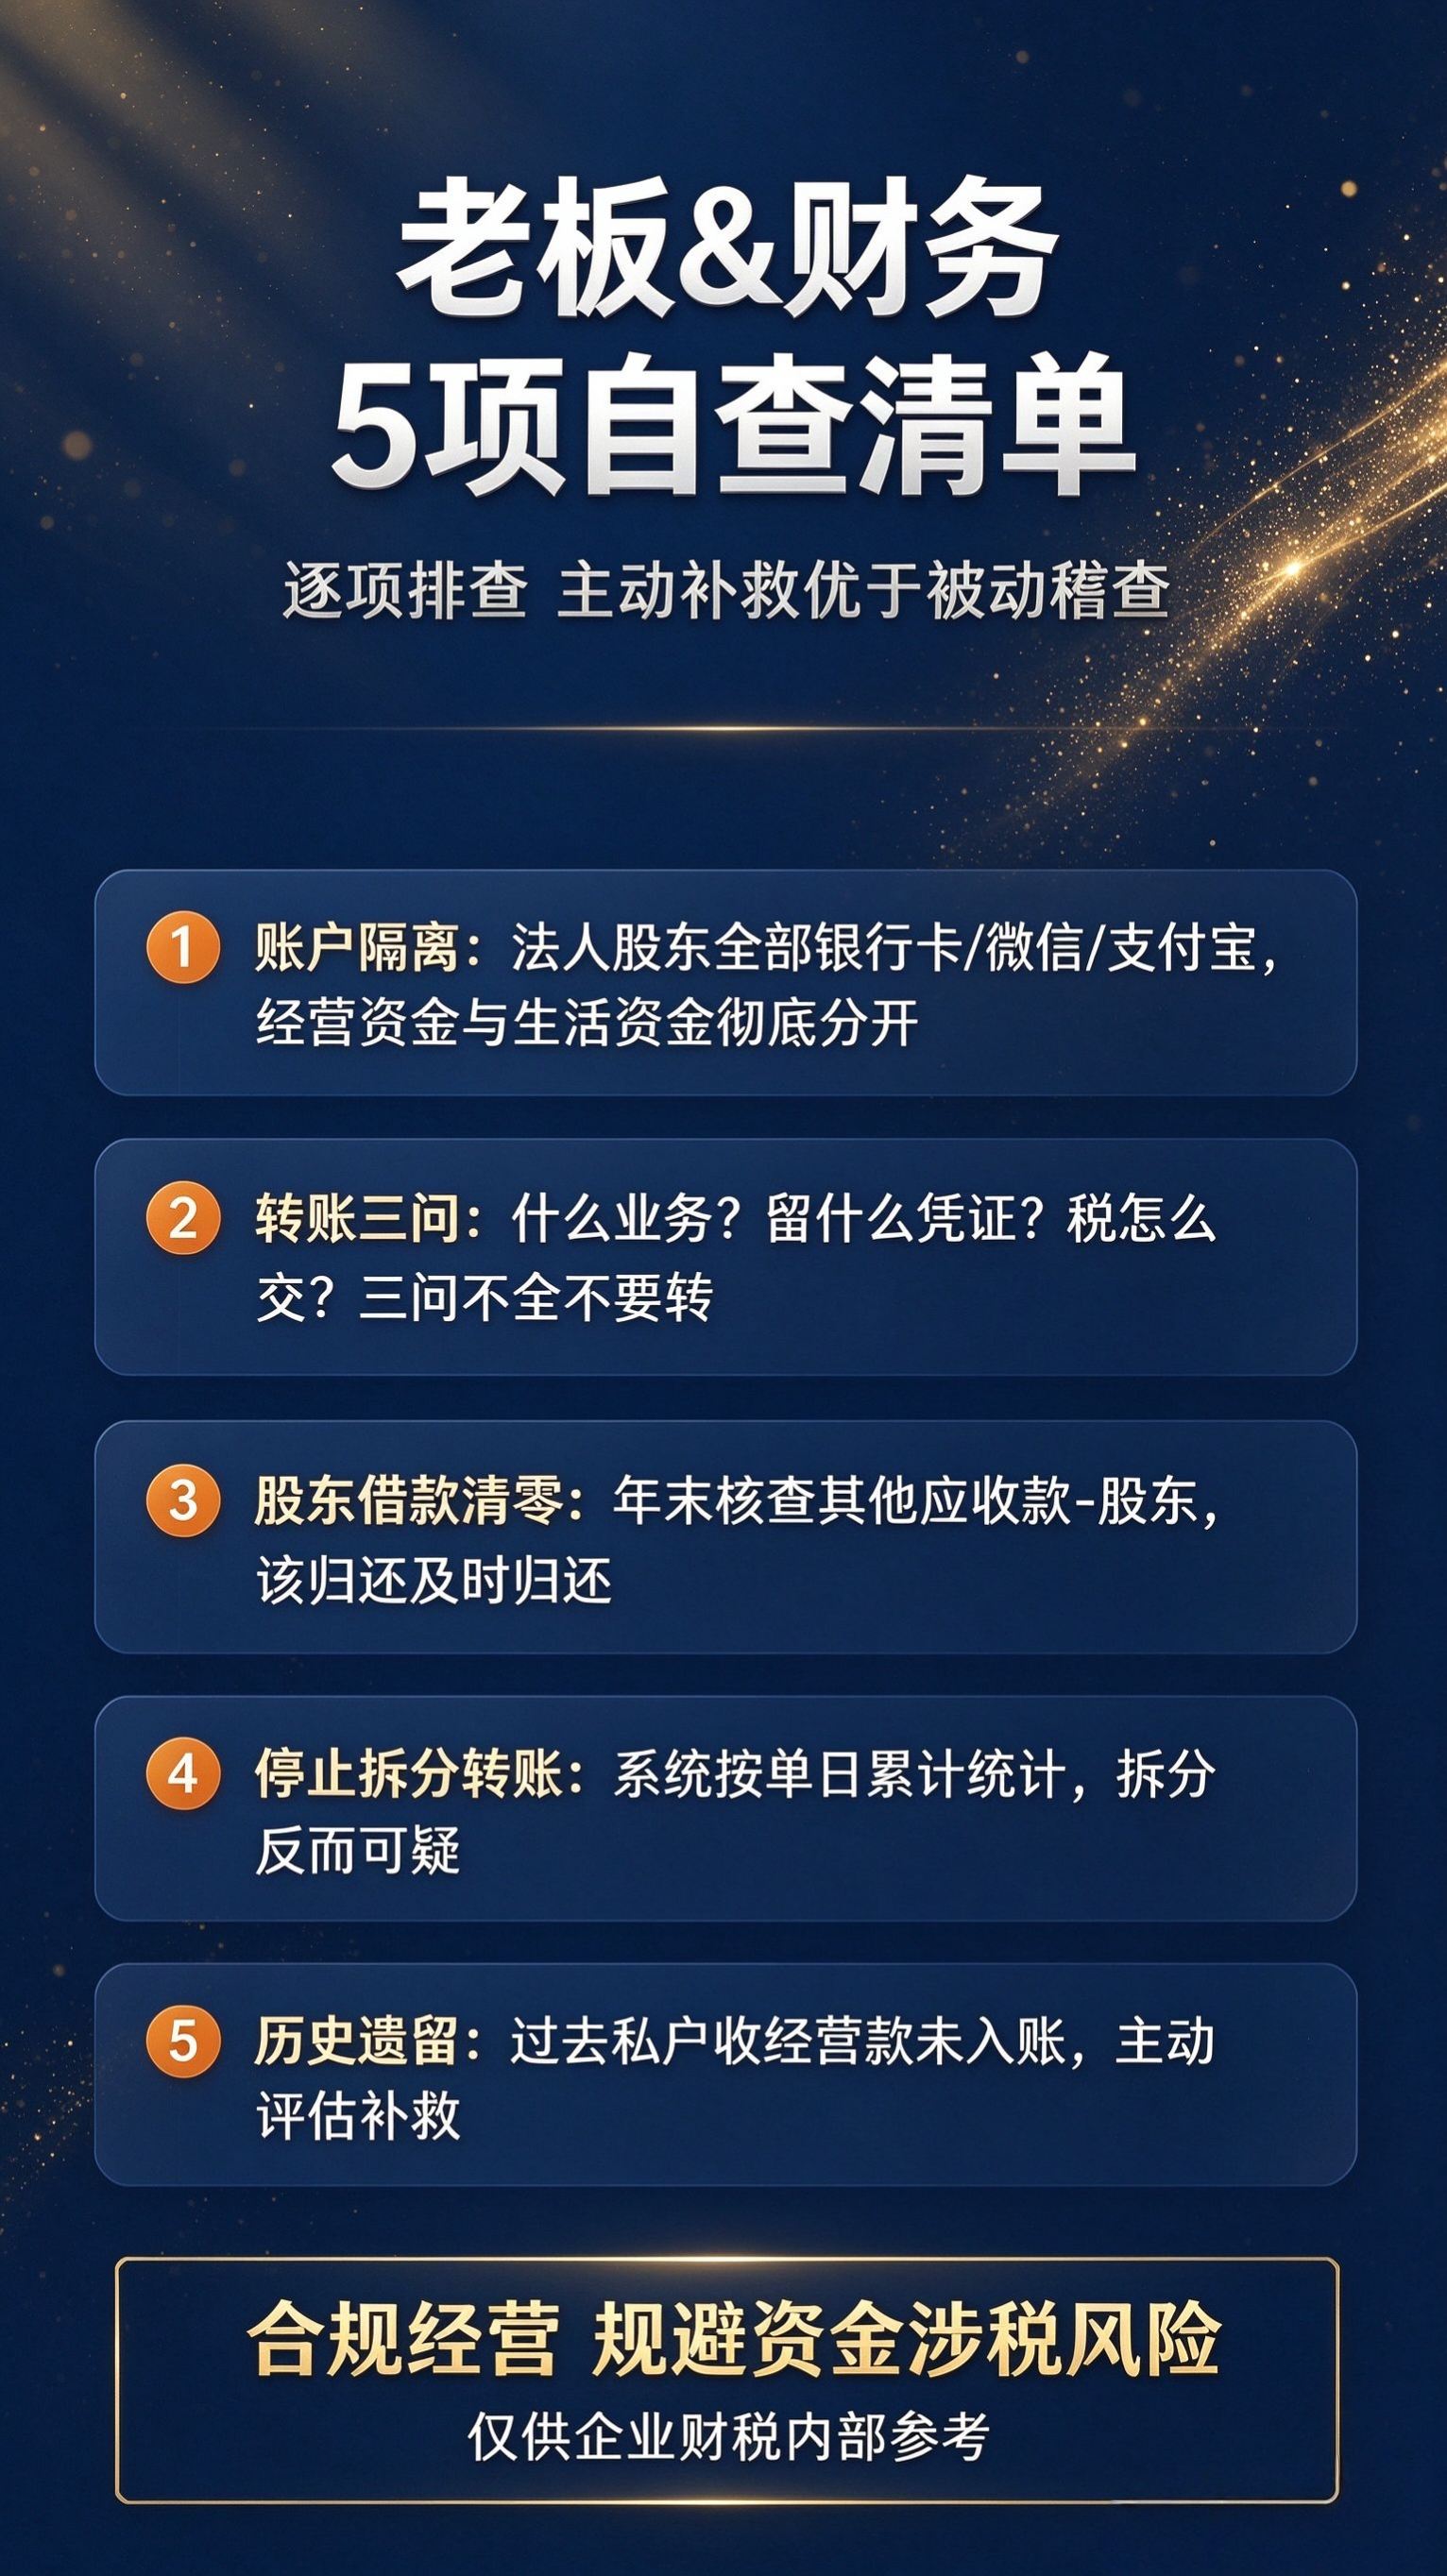
· “化整为零”的拆分转账反而更容易触发风控模型,因为高频小额、无合同无发票的往来本身就是异常信号。
典型后果:被要求说明资金用途;无法提供合同、发票、业务凭证的,按隐匿收入补税,并处不缴或少缴税款 50%以上5倍以下罚款,加收滞纳金。
第二条:成本票据不真实——行政责任与刑事风险的交汇点
笔记原文:虚构业务、找不合规票据抵扣进项,把个人和家庭开销混进公司费用,虚列咨询费、推广费、运费,强行压低账面利润。票据不合规不只是补税,还会涉及严重的法律风险。
监管逻辑:成本费用端的稽查核心是“业务真实性”。发票只是证据之一,合同、资金流、货物流(或服务交付记录)必须形成闭环。系统重点比对进销项品名是否匹配、成本率是否异常、大额“咨询费”“劳务费”是否有合同和完税凭证支撑。
红线边界:
· 用个人消费发票(家电、旅游、家庭开支)抵公司成本,属于典型的虚列费用。
· 接受空壳企业开具的发票、进销项品名严重不符,会触发全链条溯源——开票方和受票方一并追查。
· 虚开增值税专用发票税额 5 万元以上即可构成本罪,是涉税犯罪中入罪门槛最低的罪名之一。《刑法》第205条规定,基本刑为三年以下有期徒刑或拘役;数额较大或情节严重,三年以上十年以下;数额巨大,十年以上直至无期。
关键认知:有真实交易但开票不规范,与无真实交易的虚开,在法律后果上有本质区别。前者有行政纠错空间,后者一旦查实,补税罚款之外刑事风险现实存在。
第三条:拆分主体、转换收入性质——穿透式核查的重点目标
笔记原文:注册多家主体、冒用身份开店,把劳务报酬包装成经营所得,刻意套用小规模、核定相关政策来压低税负。这种人为拆分、转换收入性质的方式,很容易被穿透核查。
监管逻辑:拆分本身不违法,违法的判定标准是“是否具有合理商业目的”以及各主体是否真实独立经营。系统会穿透比对工商登记关联关系、人员交叉、银行资金归集、上下游客户重合度。
已曝光的典型模式:
· 将单户收入控制在 500 万元小规模纳税人标准以下,持续保留低征收率身份,同时通过不开票隐匿收入。
· 将劳务报酬、佣金收入拆分至多个个体户,套用经营所得核定征收,降低个税税负。已有主播通过 5 家空壳个体户转换收入性质,被追缴税款及罚款;也有案例通过 13 个关联主体拆分收入,追缴金额达千万元级别。
· 主体注销并不能切断追溯。稽查查补的销售额自2026年起需回溯计入对应税款所属期,拆分后注销的做法已难以“甩掉”历史问题。
后果特征:拆分收入偷税案件的最终补缴金额普遍为偷税额的 1.5倍至2.3倍,且未在限期内补缴的可能被移送公安。
第四条:长期异常申报——系统自动识别,注销无法“清零”
笔记原文:常年零申报、低申报,账面营收和申报数据对不上;多账户拆分收入,刻意卡在免税额度;察觉到问题就注销店铺,想着甩掉历史遗留问题,这条路行不通。
监管逻辑:金税四期对“异常状态”本身进行标记,而不只针对单笔交易。以下情形均属于高频预警信号:
· 长期零申报或低申报,但企业持续经营(有社保人员、有场地费用、有流水);
· 申报收入与银行流水、平台收款码流水、发票数据之间存在系统性缺口;
· 频繁作废发票、在免税额度临界点红冲,可能被认定为规避纳税义务;
· “长亏不倒”——常年亏损却持续经营,是税源监管的重点盲区之一。
关于注销的误区:注销不等于历史责任消灭。税务机关对已注销主体的涉税问题仍可追溯,尤其是在注销前存在明显异常申报记录的情形下。
第五条:发票开具不规范——票实不一致是筛查重点
笔记原文:为了让利引导客户不要开票,收入没有如实入账;开票时随意修改品名、金额、数量,发票内容和真实业务对不上,票实不一致,是重点筛查方向。
监管逻辑:发票是“以数治税”的核心数据源之一。系统关注的不仅是发票本身是否“真”,更是发票记载的内容与真实业务是否一致。
· 不开票收入不入账:引导客户不开发票,对应的收入游离于申报体系之外,一旦私户流水或平台数据与申报收入形成反差,即触发核查。
· 变名开票、票实不符:品名、金额、数量与实际交易不一致,进销项品名差异过大,系统可直接标记。
· 个体户特殊风险:注销后继续用原账户开票、为他人代开“富余票”,是个体户发票违规的典型形态,虚开金额超 5 万元即可能移送公安。
自查与合规底线
笔记的建议是“定期梳理账目、核对发票、规范资金流转”。落到操作层面,以下三项是最低限度的自查动作:
第一,拉通收款渠道对申报收入。 把对公账户、个人卡、微信、支付宝、平台收款码的流水全部导出,与增值税申报表、所得税申报表逐项比对,找出未申报或申报不足的缺口。私户收款流水与申报收入之间的差额,是当前稽查中最直接的证据链起点。
第二,确保“四流一致”。 每一笔有发票的业务,合同流、发票流、资金流、货物流(或服务交付记录)应当能够相互印证。公转私尤其需要事前有依据、事中有备注、事后有闭环凭证。股东借款年度终了未归还且未用于经营的,存在被视同分红补缴 20% 个人所得税的风险。
第三,重视社保与个税的数据一致性。 社保入税后,个税申报工资、社保缴费基数、企业所得税工资总额三组数据自动交叉比对。社保与个税申报人数差异超过 10%,或社保基数长期按最低标准而个税申报工资明显偏高,均可能触发风险推送。这一问题虽不在笔记五条之列,但已是当前稽查的重要突破口,与私户发工资、拆分薪酬等行为高度关联。
根本逻辑:上述5条的共同底色是同一个——申报数据与第三方数据之间的“缺口” 。金税四期之下,银行流水、发票数据、社保数据、平台数据已经能够交叉验证,过去依赖信息不对称的“操作空间”正在系统性收窄。越早把缺口补上,调整成本越低;等到系统预警后再被动解释,代价通常是补税、滞纳金与罚款的叠加。

 晋ICP备17002471号-6


 分享给我的好友