经济法里“占比最高的一章”,为什么偏偏是公司法?
翻开经济法教材,公司法那一章的厚度本身就是一种信号。但比“厚”更值得留意的是它的结构:有限责任公司与股份有限公司两条主线并行,资本制度、股东权利、治理结构、退出机制层层嵌套,任何一个维度拎出来,都是一组需要横向对照的规则群。学公司法最怕的不是记不住,而是一锅粥地背——把有限公司的规则套到股份公司头上,把旧法的惯性带进新法的框架里。
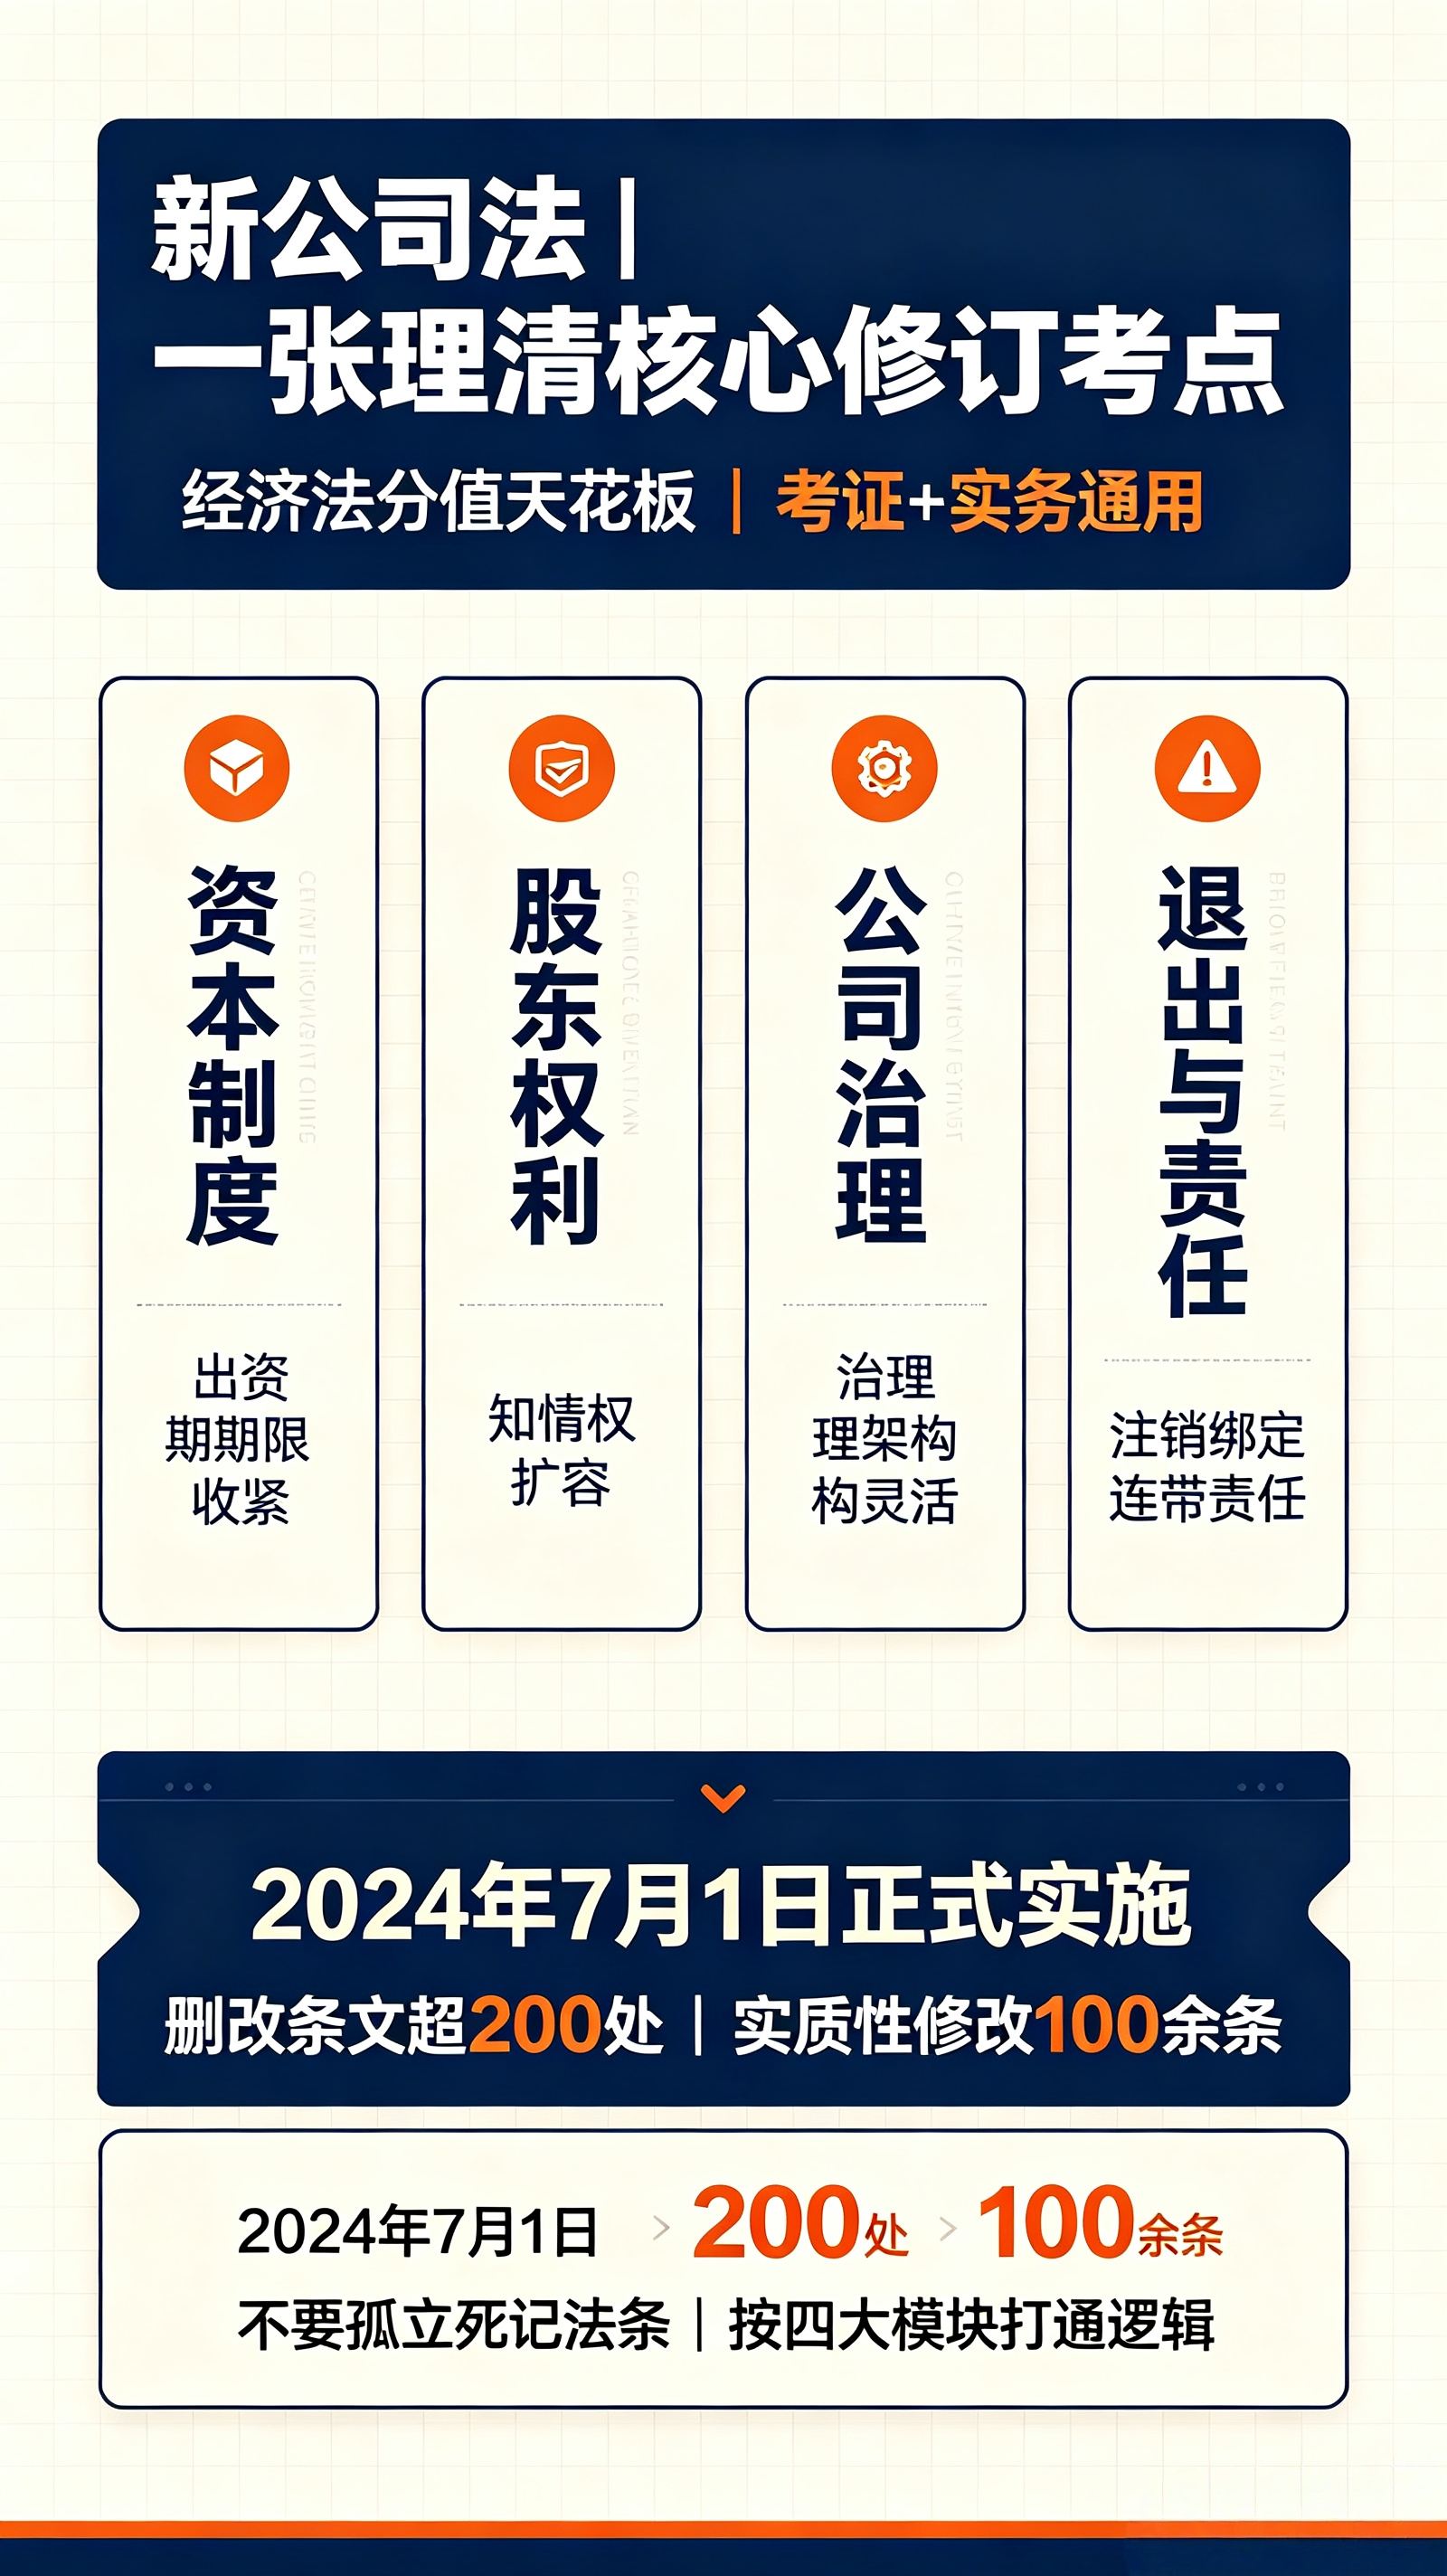
2024年7月1日施行的新《公司法》,删改条文超过两百处,实质性修改一百余条。下面这张“对比清单”,值得在通读教材之前先过一遍。
资本端:有限公司“五年”,股份公司“成立前”
旧法时代,有限责任公司的认缴期限由章程自由约定,理论上可以拉到几十年;股份有限公司的出资规则也相对分散。新法把两条线同时收紧,但收的方式不同。
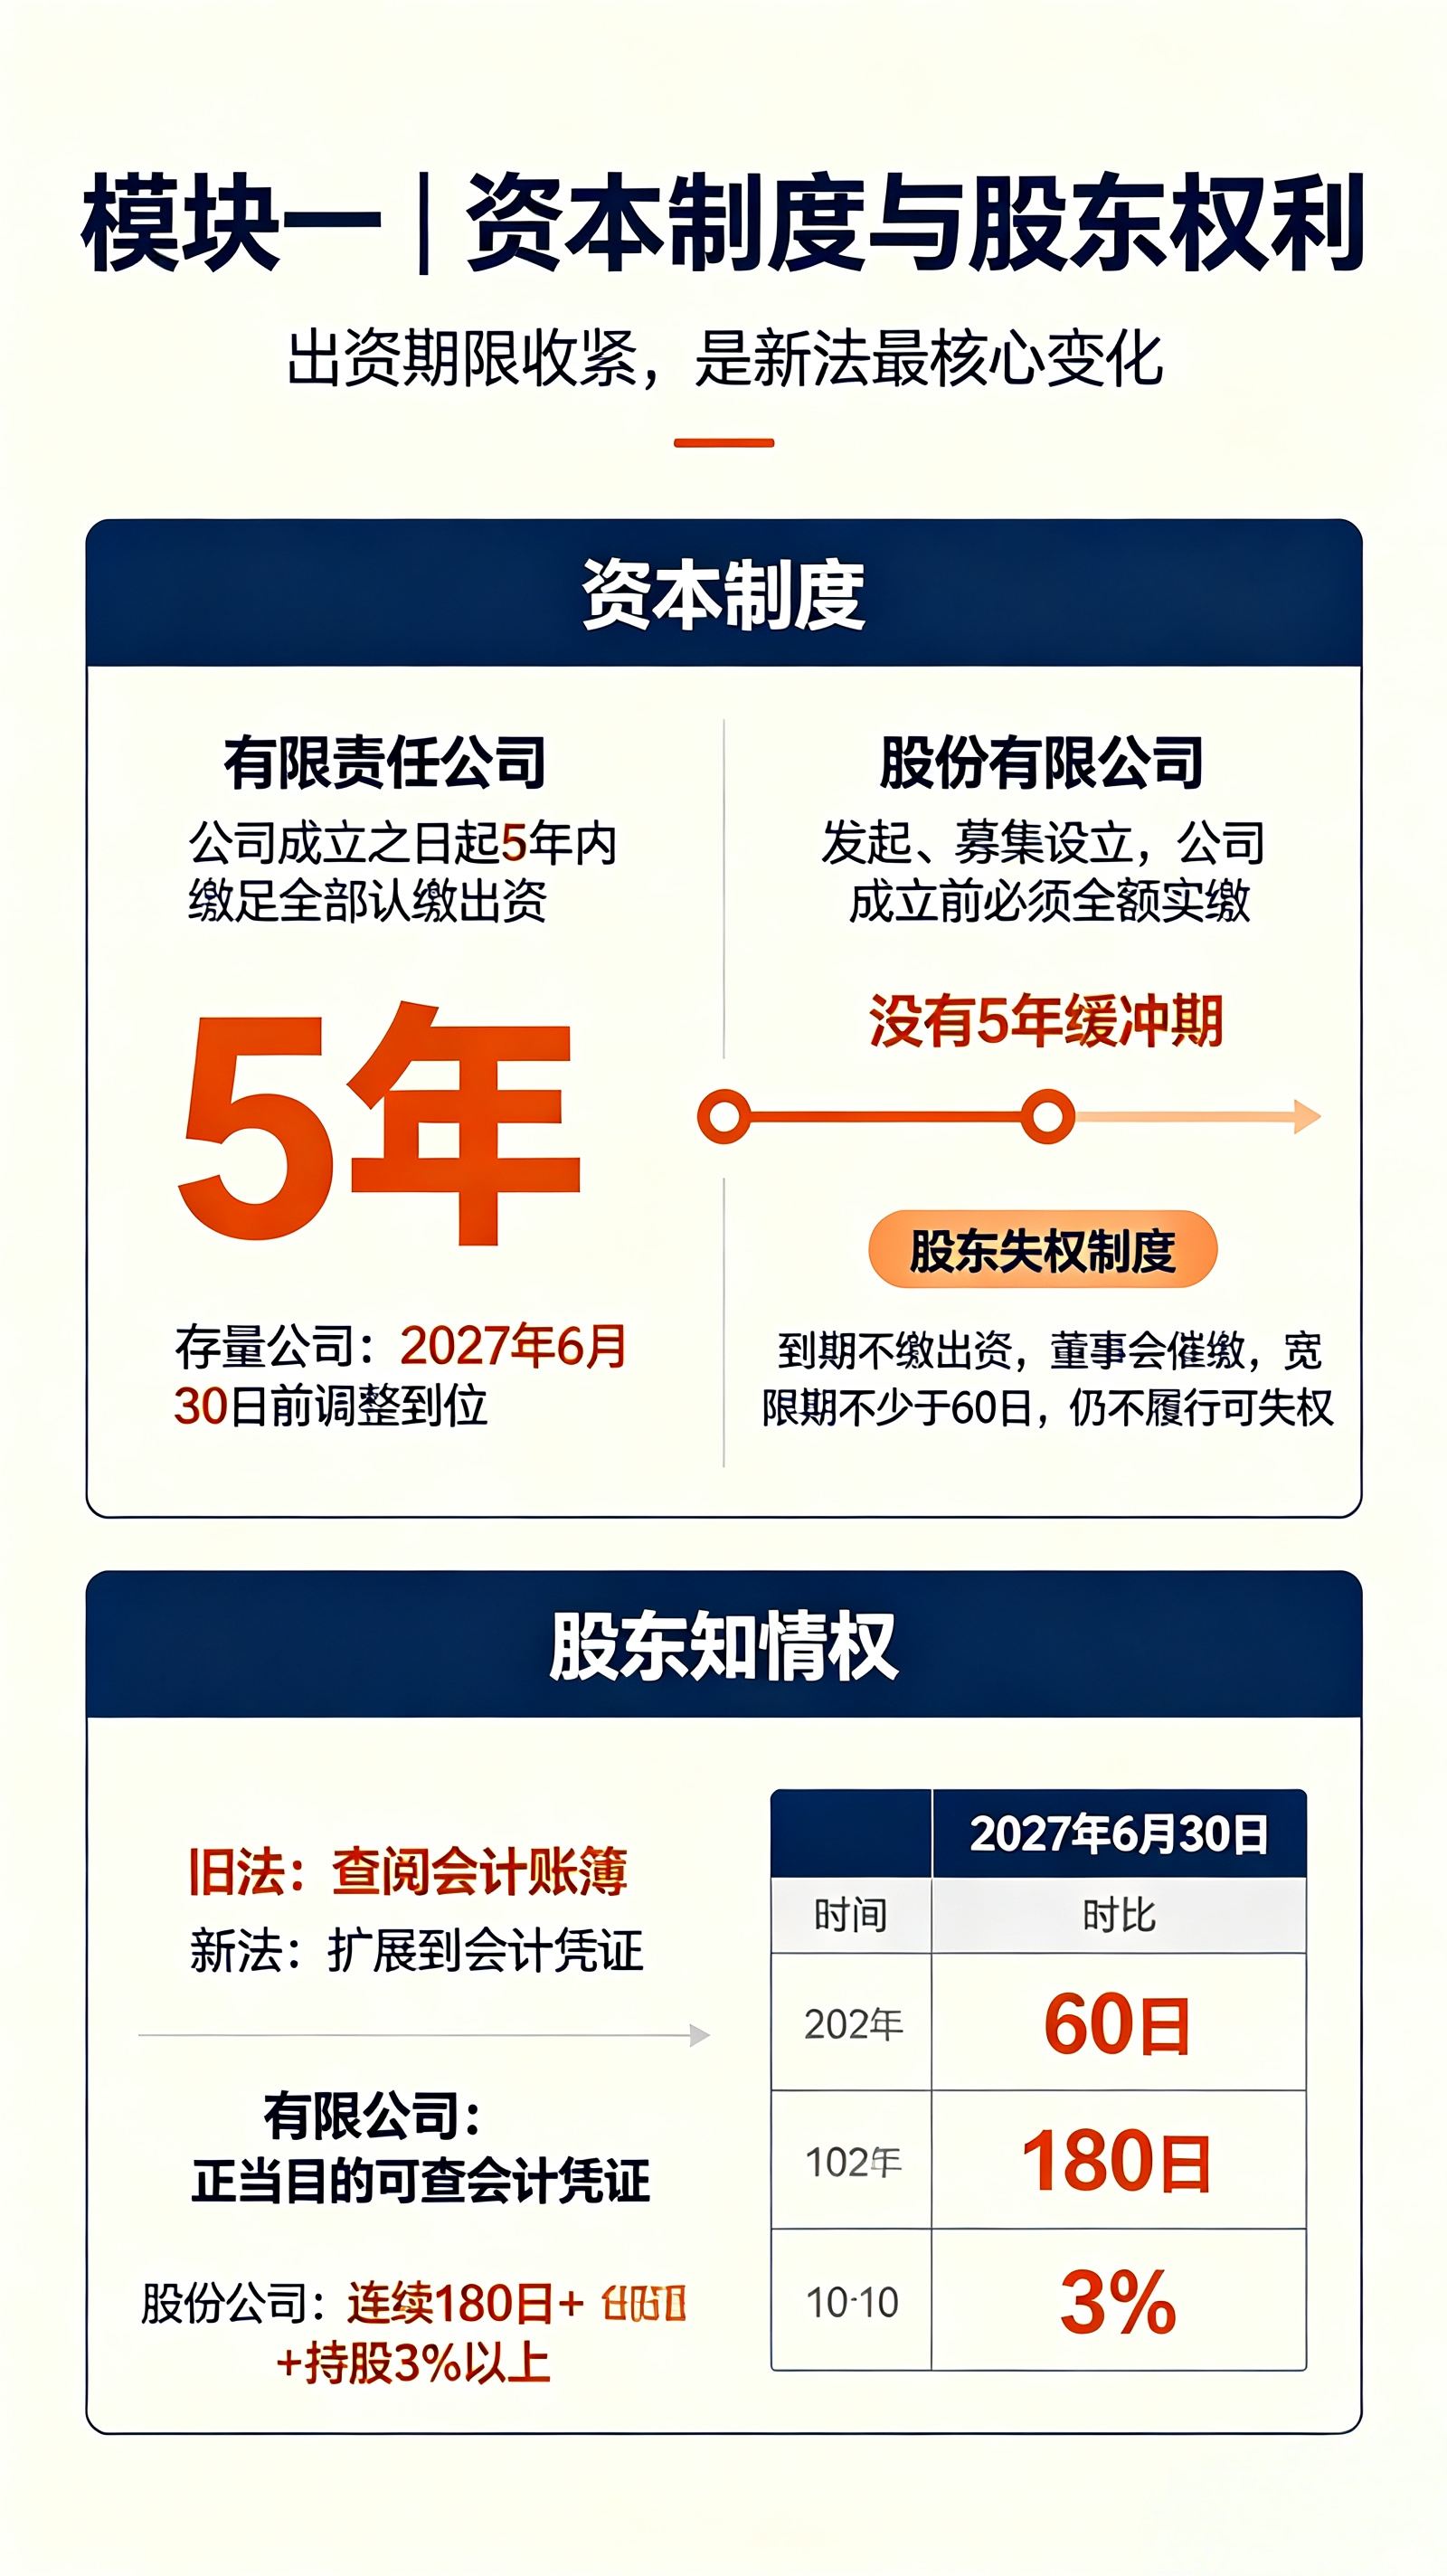
有限责任公司:全体股东认缴的出资额,必须自公司成立之日起五年内缴足。这不是“建议”,是硬期限。2024年6月30日前已设立的公司,剩余认缴期限需要在2027年6月30日前调整到五年以内。
股份有限公司:规则更严——无论发起设立还是募集设立,成立前就要全额缴纳,实行实缴制。发起人认购的股份,在公司成立时已经真金白银到位。
这一组对比是公司法表格里第一道容易错位的分界线:有限公司还有“五年”的时间窗口,股份公司连窗口都没有。配套的还有股东失权制度——股东到期不缴,经董事会催缴、宽限期不少于六十日仍未履行的,公司可以经董事会决议发出失权通知。旧法下“象征性缴一元就除不掉”的操作空间,在这里被堵上了。
股东权利端:知情权和回购权的“实质性扩容”
股东权利条文的修改幅度,是判断考试和实务重点的一个风向标。新法在两项权利上做了“高幅度”修改:知情权和异议股东回购请求权。
知情权的关键变化不在“能不能查”,而在“查什么”和“查到哪”。旧法只写到“会计账簿”,新法明确增加了会计凭证,把多年来各地法院裁判不一的问题一锤定音。同时,查阅范围延伸到全资子公司,有限公司全体股东在有正当目的时均可查阅,股份公司则限于连续180天持股3%以上的股东。
异议股东回购请求权的扩容方向是“增加触发情形”。旧法下股东想退出,路径窄、条件刚性;新法在法定回购情形上做了扩展,同时配合限制定向减资等安排,给中小股东留出更实际的退出通道。在做表格对比时,这一栏的“修改幅度”标注为“高”,值得单独拉出来记忆。
治理端:监事会不再是“必选项”
旧法给人的印象是“股东会—董事会—监事会”三层标配。新法把这条默认规则改成了可选结构。
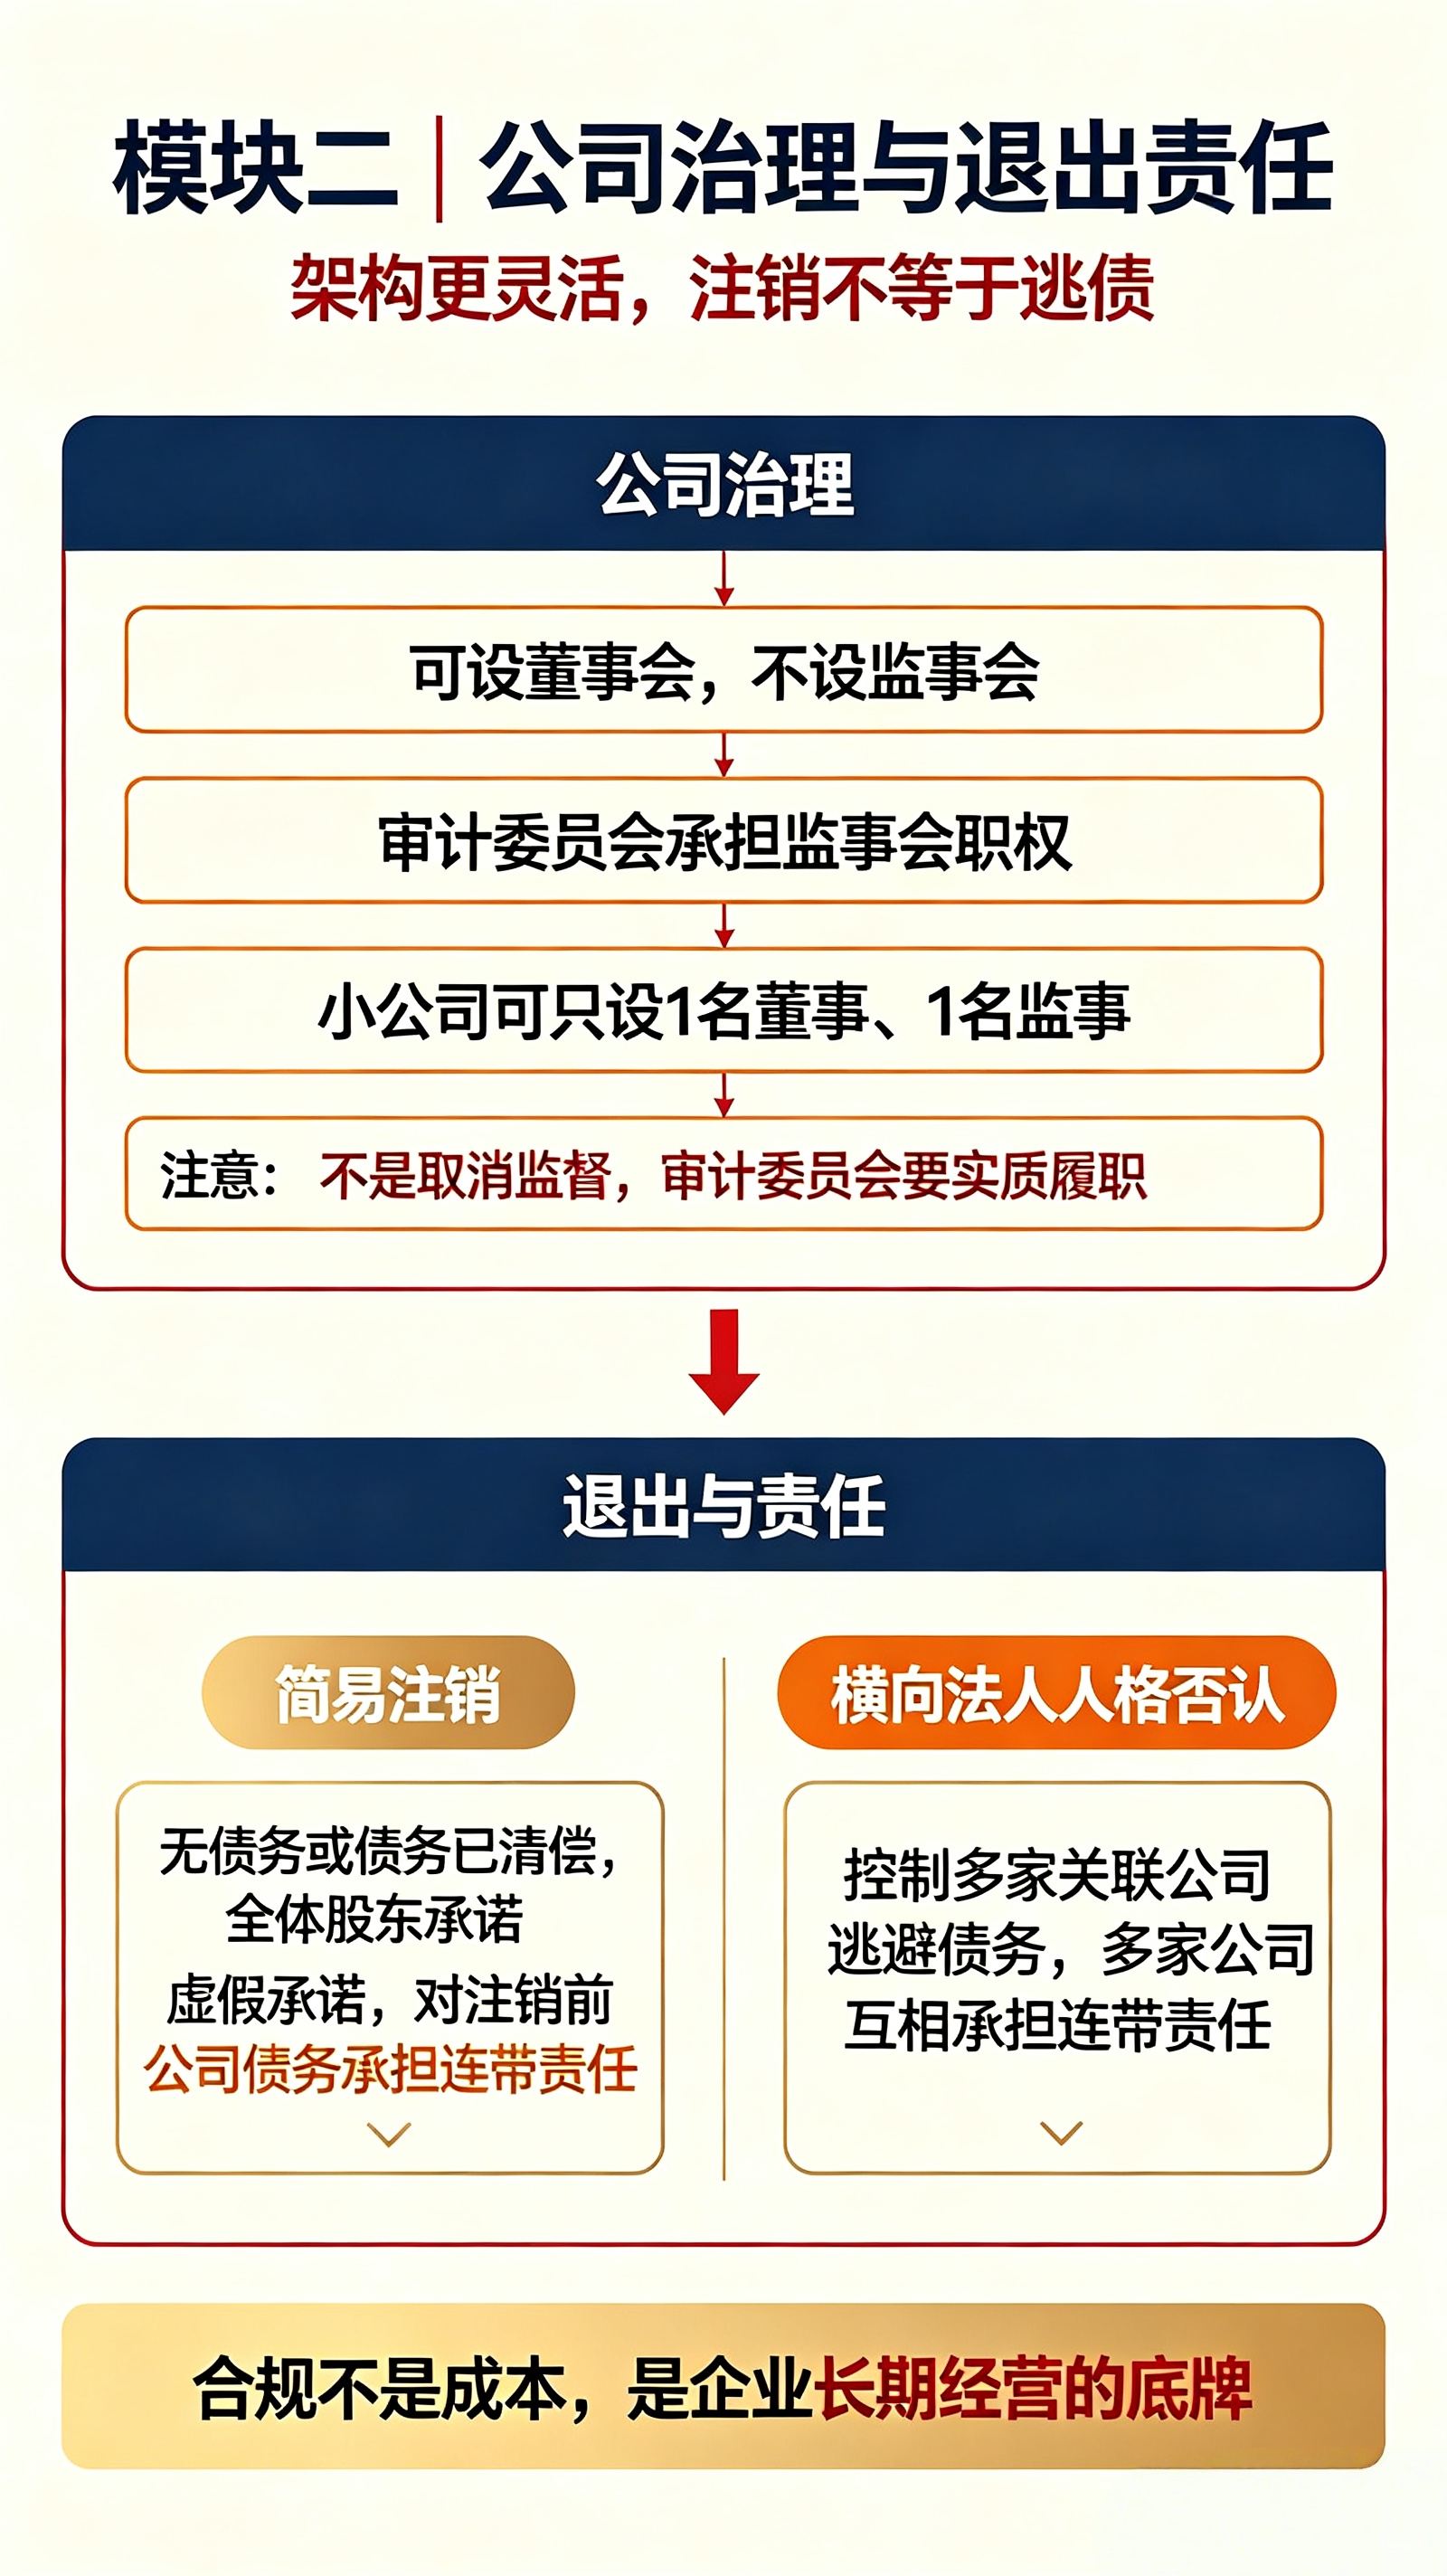
公司可以只设董事会、不设监事会,在董事会中设置由董事组成的审计委员会行使监事会职权。规模较小或股东人数较少的有限公司,甚至可以只设一名董事、一名监事;经全体股东一致同意,也可以不设监事。一人公司的限制同步放宽,一人股份有限公司获得允许。
对比表里这一栏的核心不是“少了监事会”,而是治理成本可以按公司规模来配置。旧法下“小公司养一套完整三会”的合规负担,新法给了出口。但出口的另一面是:不设监事会的前提是审计委员会真正运转,不是挂个名字。
退出与责任端:简易注销不是“逃债通道”
新法增加了简易注销程序,条件是公司存续期间未产生债务,或者已清偿全部债务,经全体股东承诺即可走简易程序。但配套责任同样明确:承诺不实,股东对注销登记前的公司债务承担连带责任。
与之并列的是横向法人人格否认。旧法主要针对一人公司纵向刺破面纱;新法明确,股东利用其控制的两个以上公司滥用法人独立地位、逃避债务的,各公司对任一公司的债务承担连带责任。关联公司之间“换壳逃债”的防火墙,在这一条面前不再成立。
这两个制度放在一起看,对比表传递的信息很清晰:退出更便利了,但便利的前提是债务干净;责任没有消失,只是从“清算环节的形式审查”前移到了“股东承诺的实质担保”。
写在最后
公司法的“占比最高”,不只体现在页数上,更体现在它同时占据客观题的高频考点和主观题的规则串联枢纽。资本制度连着股东责任,股东权利连着治理结构,治理结构又连着退出与清算——单独背任何一块,都容易在跨章节的案例里断链。
用对比的方式把有限公司和股份公司两条线并排摆开,把“旧法惯性”和“新法硬约束”标清楚,比逐条通读更接近这门考试的出题逻辑。表格不需要漂亮,但每一栏的差异必须能自己讲出原因——为什么有限公司给五年、股份公司不给,为什么知情权要扩到会计凭证,为什么简易注销要配连带责任。讲得出来,这一章才算真正立住了。

 晋ICP备17002471号-6


 分享给我的好友