
车东西
作者 | 郭月
编辑 | 志豪
车市“银十”战况一览:月销超5万新势力车企名单+2!4家新势力迈过4万交付量大关。
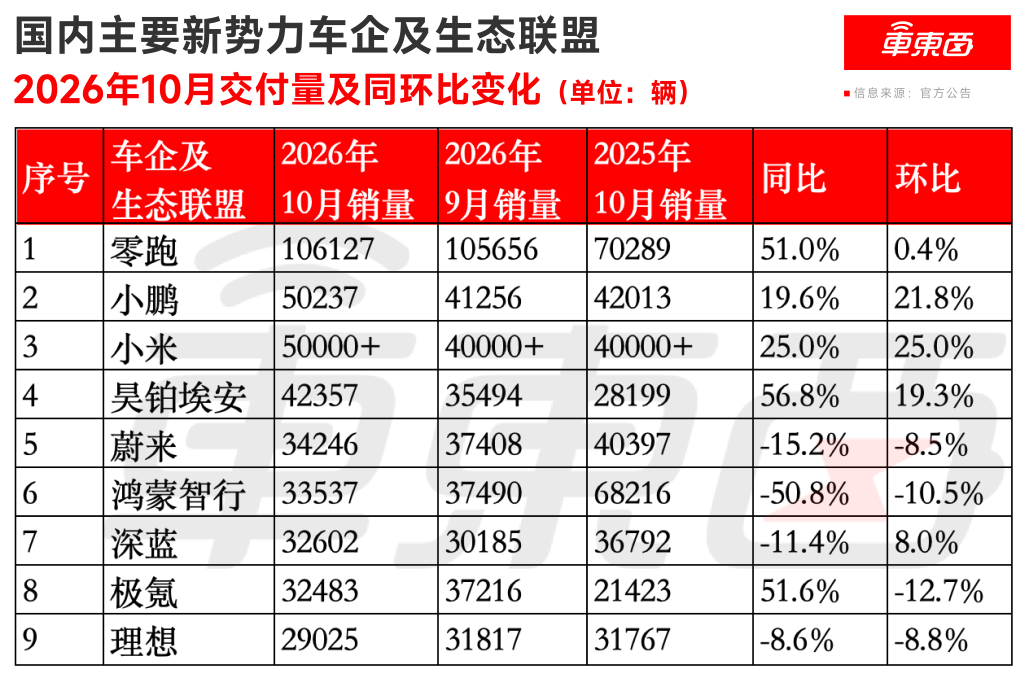
车东西11月1日消息,就在今天,9大新势力车企(含生态联盟)10月销量交卷,仅4家交付量同环比双增、5家出现了不同程度的下滑。
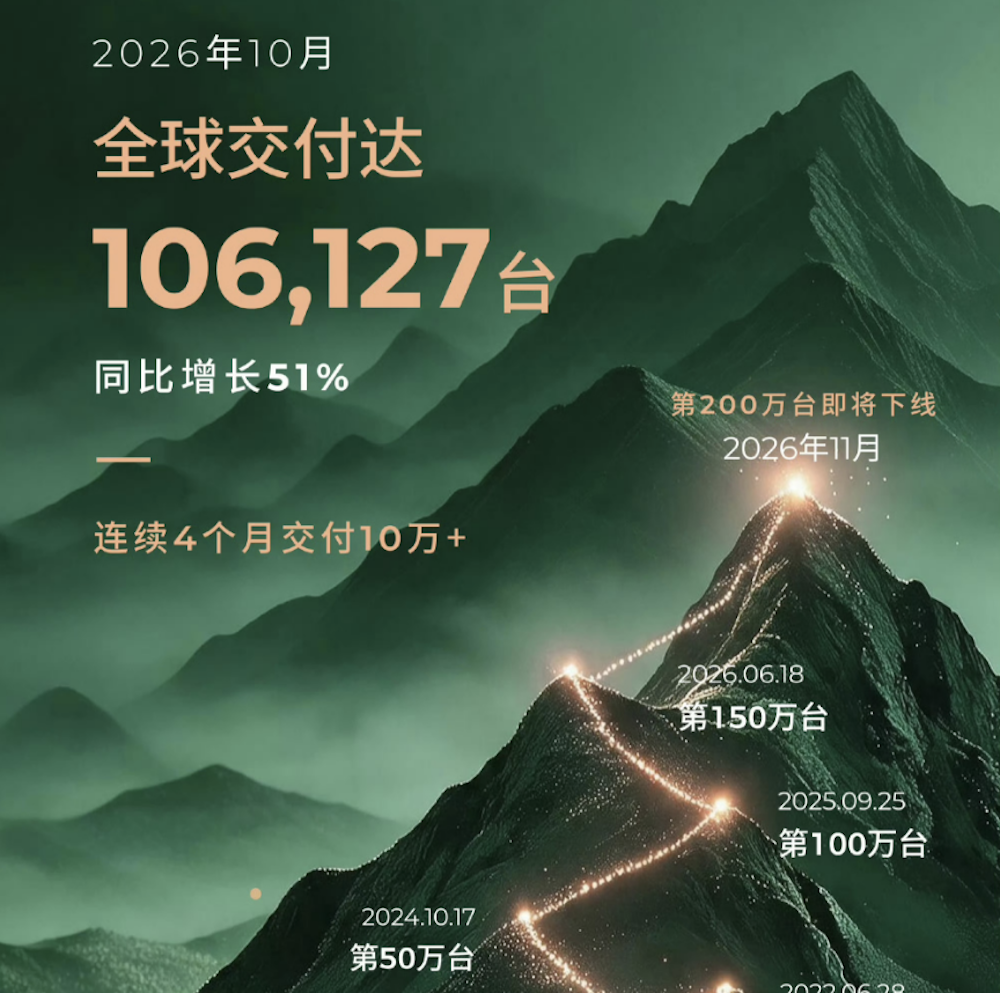
其中,零跑10月全球交付10.61万台,同比增长51%,环比增长0.4%,连续第4个月站上10万台阶,又一次刷新单月交付纪录。
小鹏、小米继今年9月份交付超4万台后,10月份交付量又创年内新高,分别交付5.02万台、超5万台,蝉联新势力交付量前三。
而蔚来10月交付3.42万辆,同比下滑15%,环比下滑8.5%,旗下仅有firefly萤火虫品牌同环比双增,交付新车7738台,蔚来品牌仅交付1.81万辆,环比下滑15%,乐道品牌仅交付8383辆,同比“腰斩”。
鸿蒙智行10月交付约3.35万台,同比“腰斩”,环比下滑10.5%。
除了这些新势力外,深蓝、极氪、理想10月分别交付3.26万台、3.25万台、2.9万台,都出现了不同程度的下滑。
▲国内主要新势力及生态联盟2026年10月销量及同环比变化
9家新势力车企及生态联盟10月交付战报出炉。
作为新势力车企销量冠军的零跑,今年10月交付新车10.61万台,同比增长51%,这是零跑汽车连续4个月交付量突破10万台。
▲零跑汽车2026年10月交付量
零跑汽车的月销量之所以能连续4个月稳定在10万台,也是因为A/B/C/D四大产品系列均有稳定销量贡献,热门车型加快交付与海外市场扩张推动了零跑海外交付量上涨。
根据官方数据,截至今年前10个月,零跑累计销量为77.27万台,而零跑汽车2026年的目标销量为100万辆,距离实现全年销量目标还差22.73万辆,这意味着接下来的两个月,零跑平均月销量若能稳定在11.37万辆,则有望实现年度销量目标。
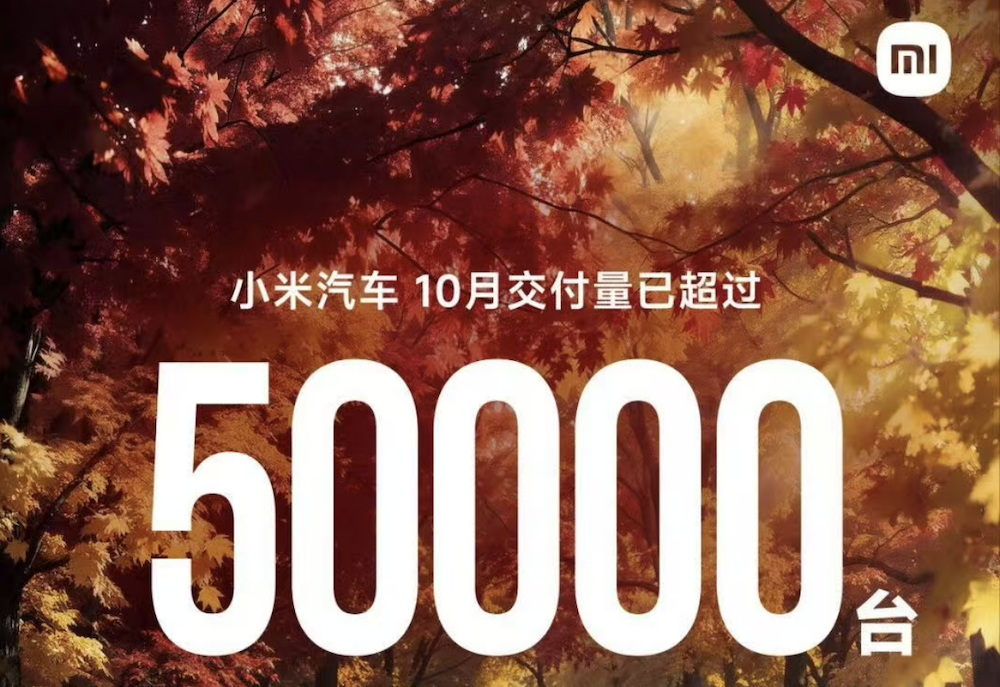
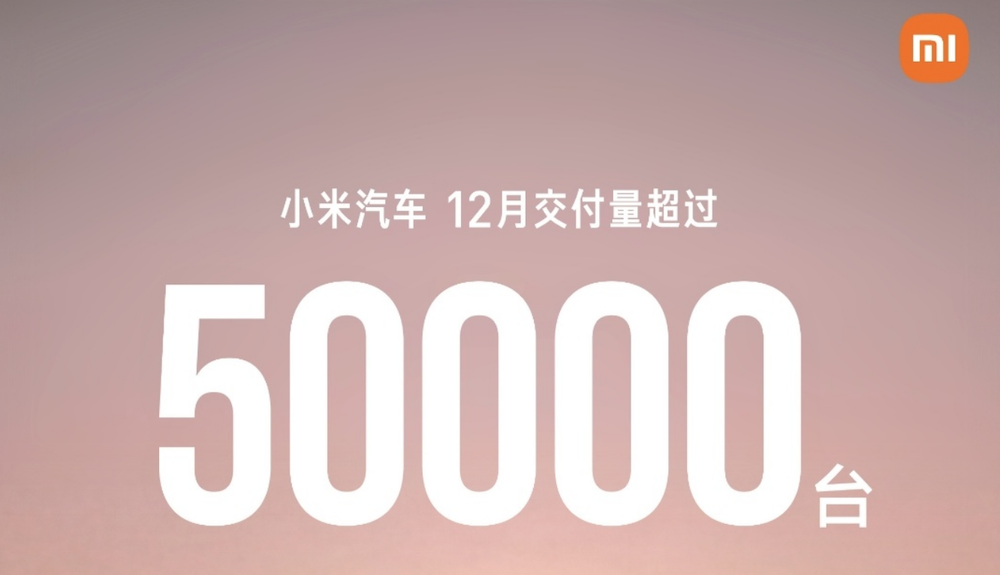
小米汽车2026年10月交付量超过5万台,连续三个月实现了阶梯式增长,8月交付超3万台、9月交付超4万台,10月交付超5万台。
▲小米汽车2026年10月交付量
值得注意的是,这是小米汽车第二次月交付量超过5万台,上一次月交付量超5万台为2025年12月。
▲小米汽车2025年12月交付量
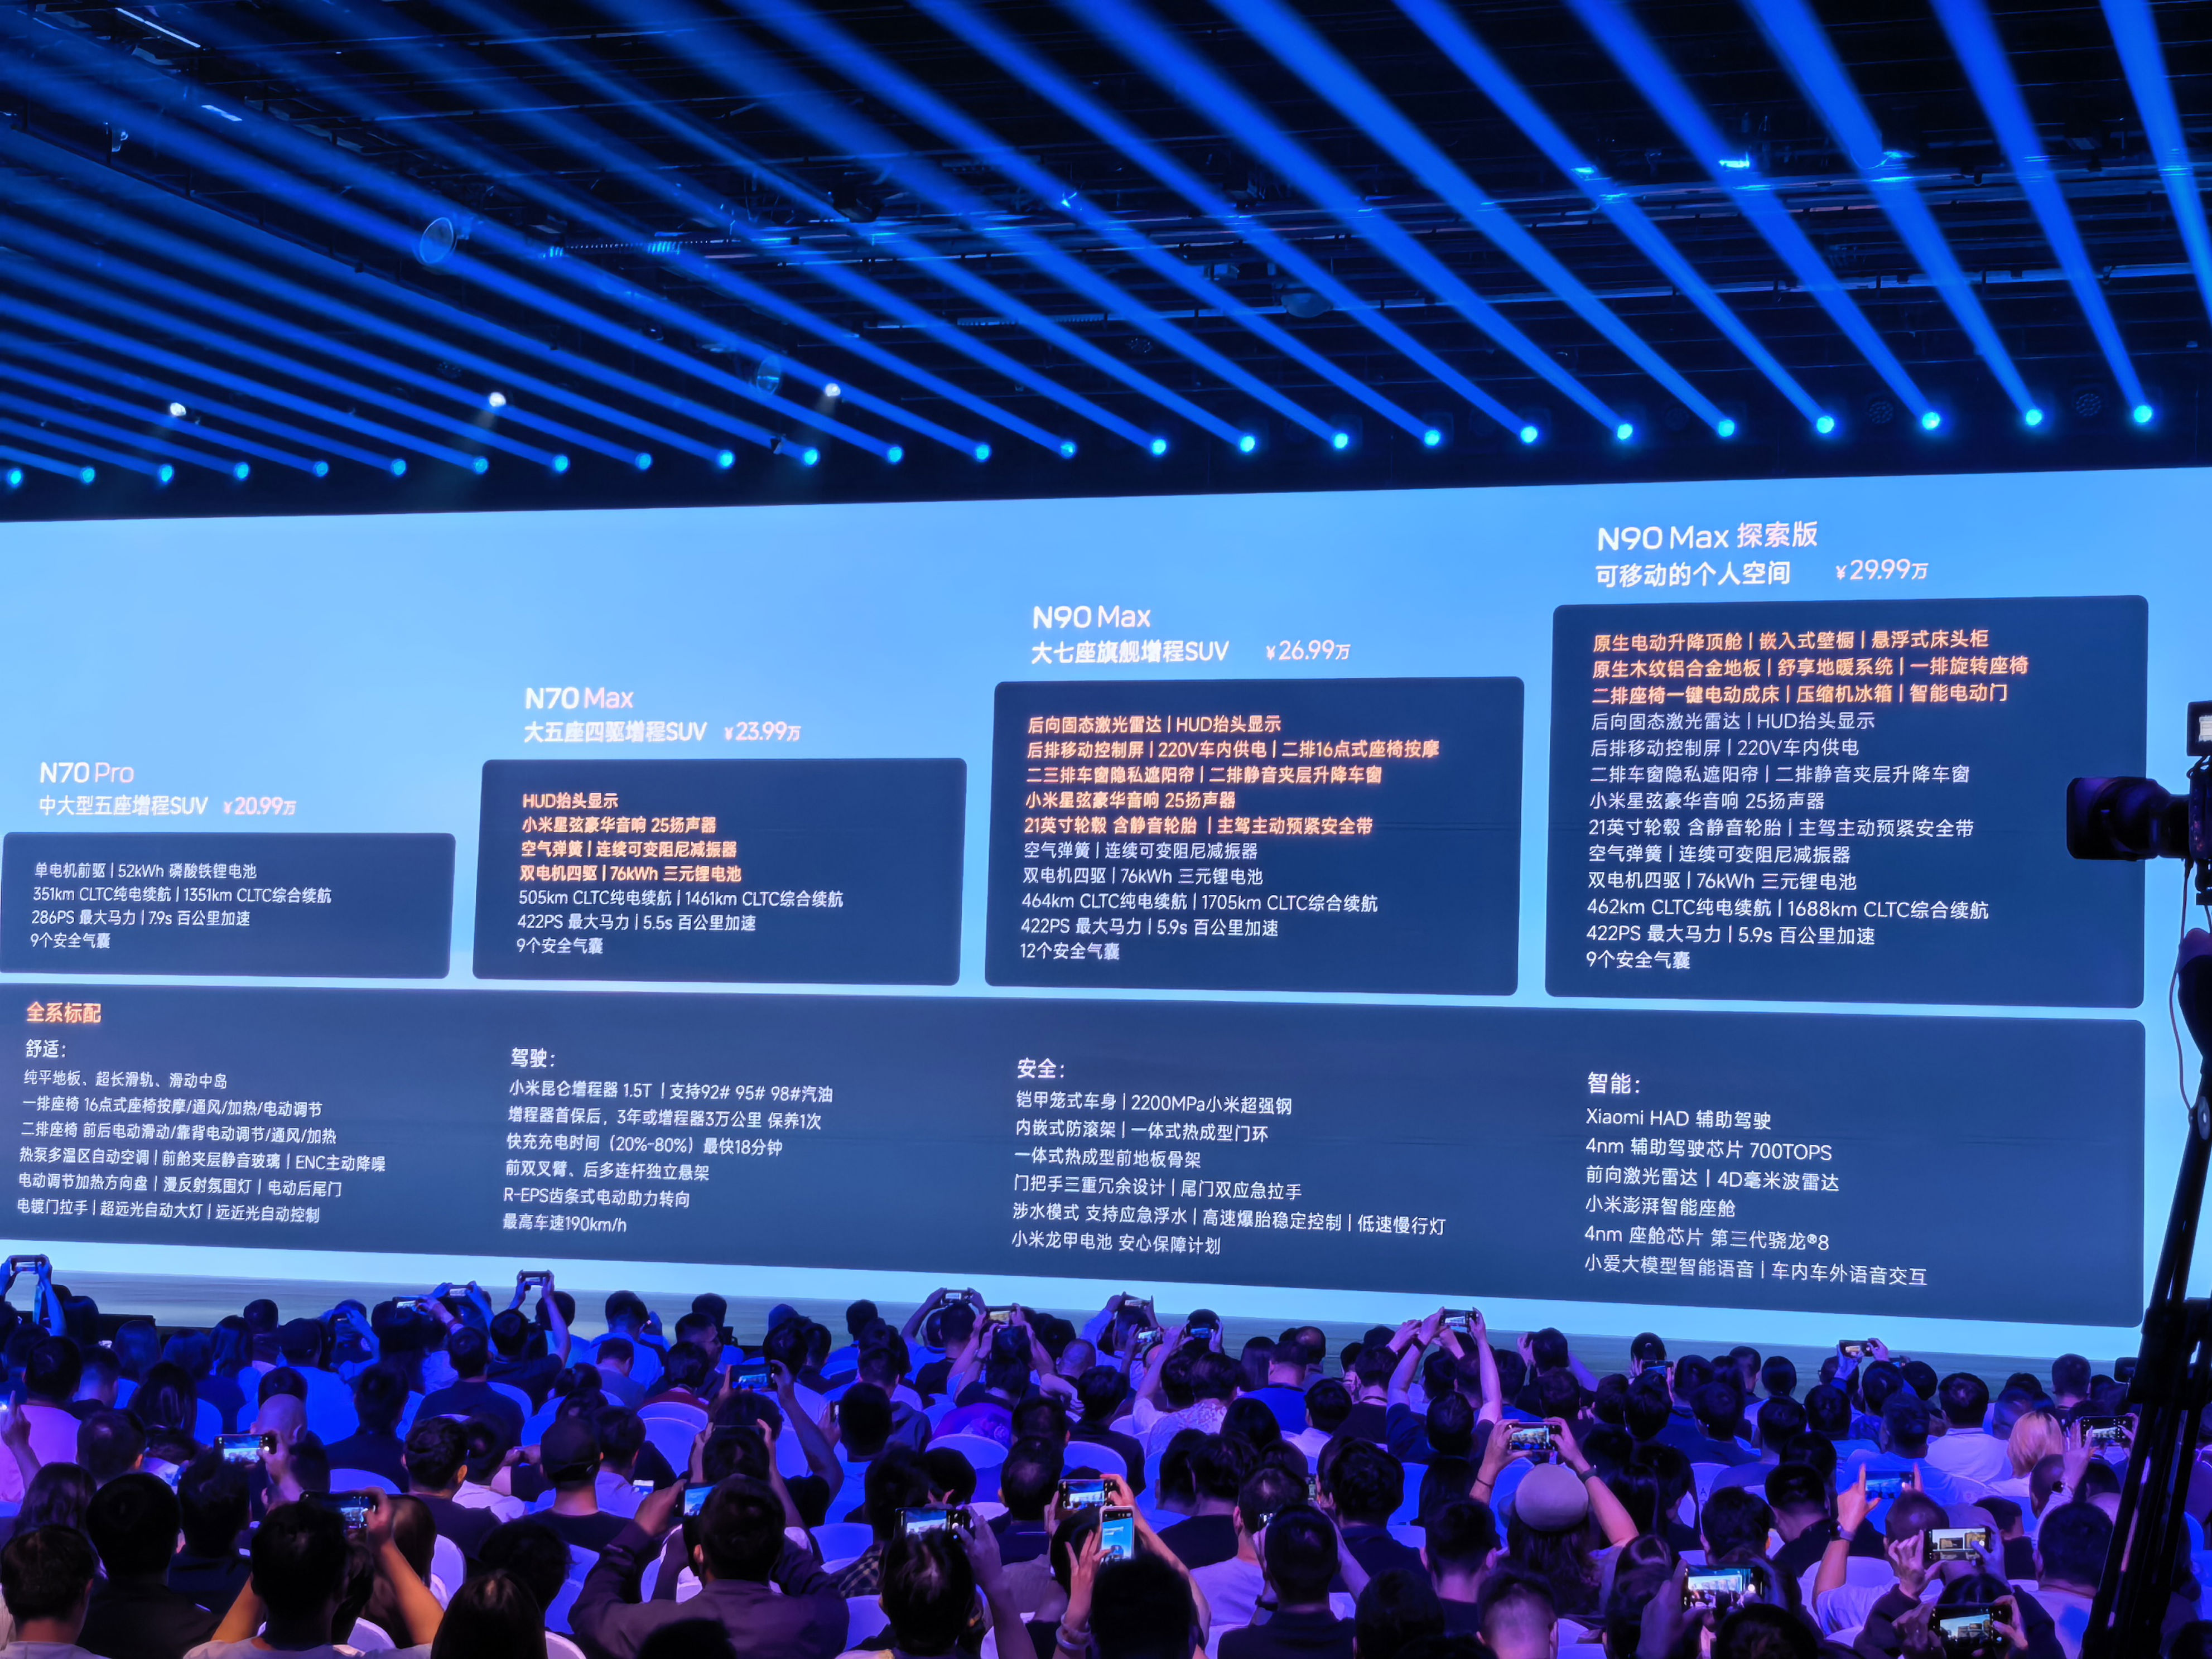
10月交付量攀升,主要是因为澎程车型交付量上涨以及纯电车型SU7和YU7继续稳定走量。
澎程于9月12日正式开启交付,9月其实际交付周期仅约19天,即贡献超1万台交付量,占小米汽车9月总量约四分之一。10月为该系列首个完整交付月,产能快速爬坡,成为拉动小米汽车交付量增长的核心动力。
▲小米澎程车型价格及配置信息
而根据乘联分会信息,小米汽车2026年1–9月零售销量达到28.65万辆,叠加10月交付量,今年前10个月小米汽车累计交付量约为33.65万辆,距离实现2026年55万辆的交付目标还差21.35万台,后面2个月平均每月需要交付10.68万台,才能达成年销目标。
而随着澎程产能逐步释放,小米汽车后续月交付量有望再上台阶。
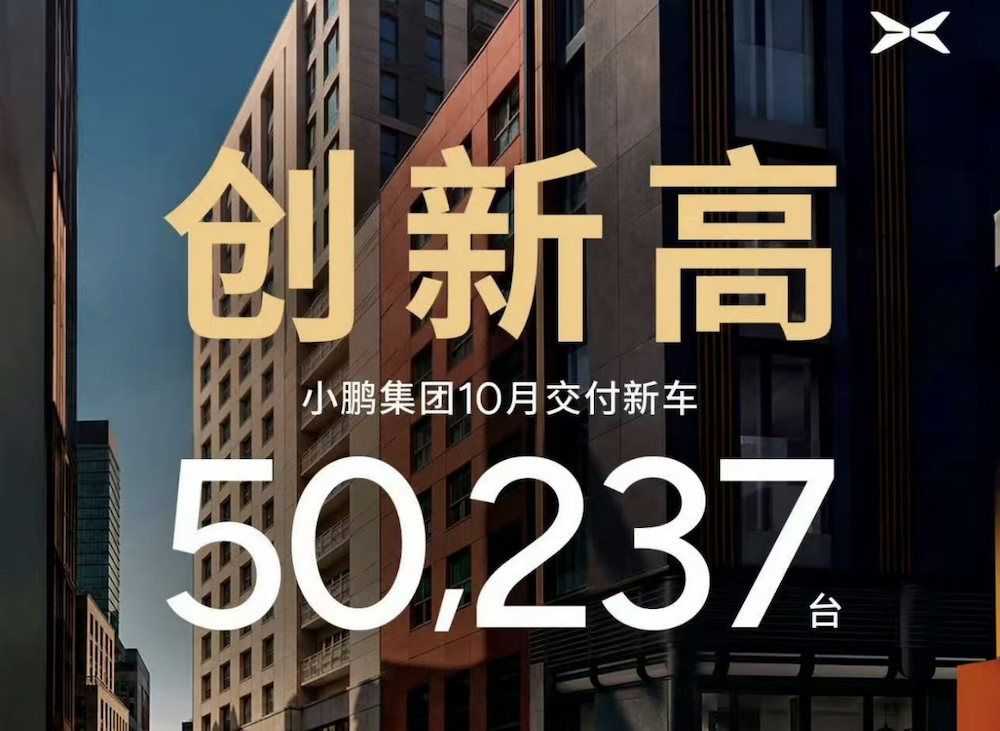
小鹏10月交付新车5.02万台,同比增长19.6%,环比增长21.8%,比8月多交付8981台,创单月交付量历史新高。
▲小鹏汽车2026年10月交付量
这背后,MONA系列产能爬坡上量,MONA系列是走量基本盘,L03产能逐步释放,交付量持续爬坡,是10月环比增量的主要来源。
此前何小鹏曾正面回应了交付超时问题,明确给出产能提速的时间节点——“未来四个月内GX和L03的产能将快速爬坡,优先保障国内交付。”
此外,小鹏10月出海效果显著,海外市场交付13326辆,同比增长166%,创海外市场单月交付量历史新高。
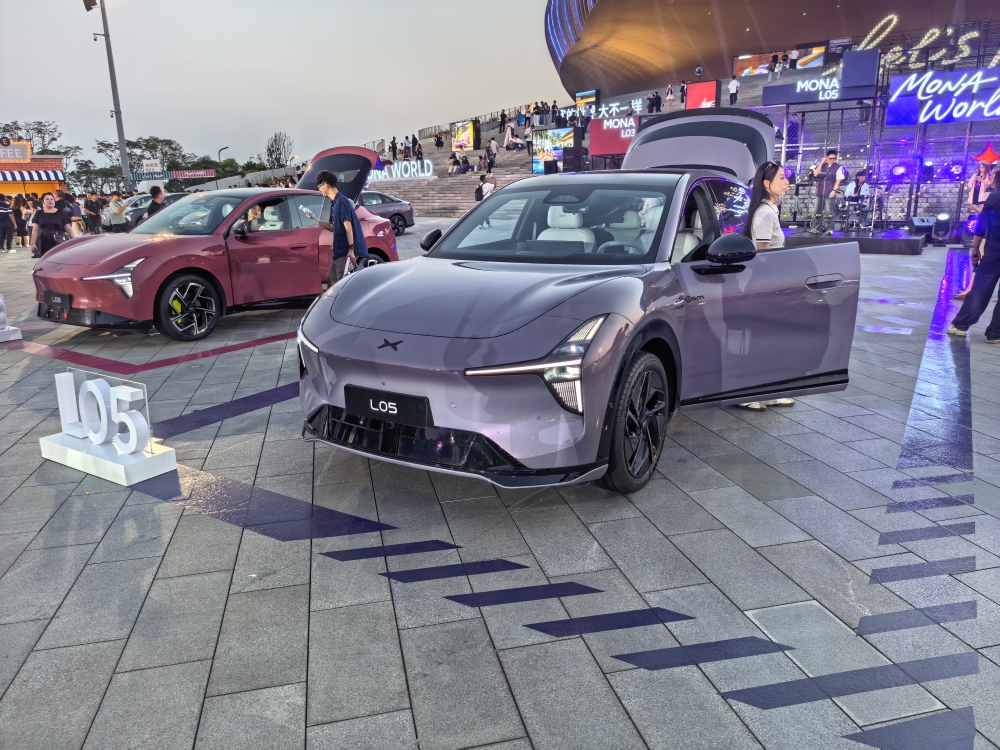
新上市的MONA L05,规模交付要到11月1日才开始,有望为11月带来新增量。
▲小鹏MONA L05
除了以上新势力,还有些新势力车企10月交付量表现可圈可点。
昊铂埃安10月交付量同样超过4万台,具体交付4.24万台,同比增长56.79%,连续8个月同比增长,环比增长19%。
当月,昊铂埃安主力车型持续放量,埃安 i60、埃安N60、昊铂A800、S600等稳定贡献增量,带动了销量稳步增长。
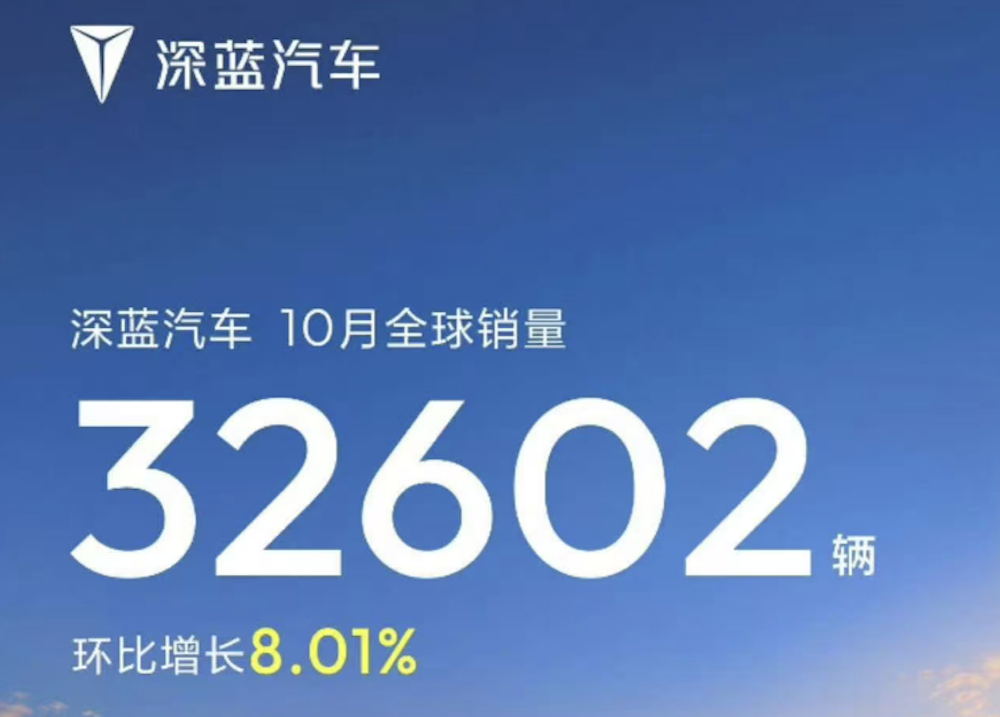
深蓝汽车2026年10月全球销量3.26万辆,同比下滑11%,环比增长8%。
▲深蓝汽车2026年10月销量
整体来看,深蓝汽车10月份仍实现交付量环比正增长,表现相对稳健。不过,该品牌受到今年外界环境存量竞争加剧的影响,10月销售表现明显不及去年同期。
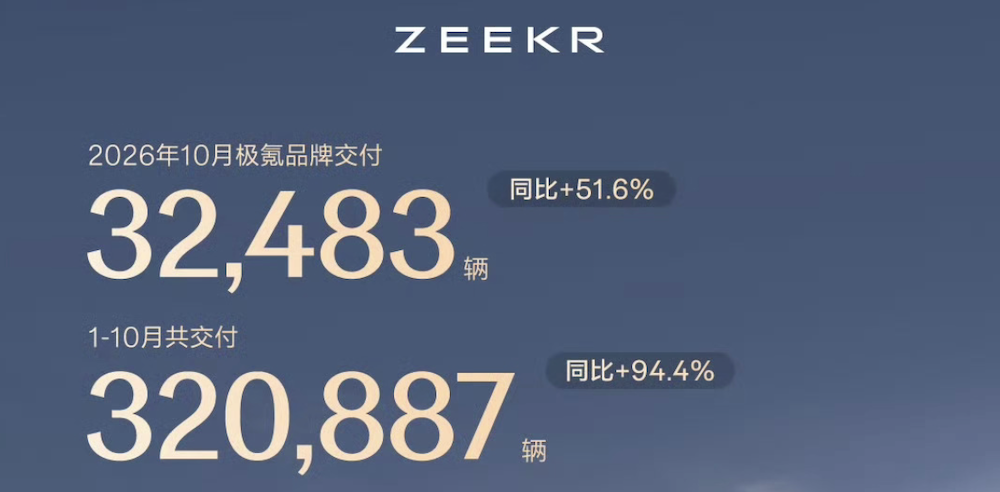
极氪汽车2026年10月交付新车3.25万辆,同比增长51.6%,环比下滑12.7%,虽然在连续8个月同环比双增长后首次环比下滑,但同比增幅显著。
▲极氪汽车2026年10月交付量
极氪汽车10月交付量同比增长主要是因为高端车型9X、7X等持续放量,同时海外市场也贡献了销量,随着9X、8X等车型进一步走向海外,出口成为极氪汽车增量来源之一。
不过,极氪今年10月无全新车型上市,此外官方预告7X即将改款升级,部分需求可能延后至新款上市后释放。
部分新势力交出亮眼10月交付量战报的同时,还有一部分新势力品牌及生态联盟当月交付量下滑幅度较为明显。
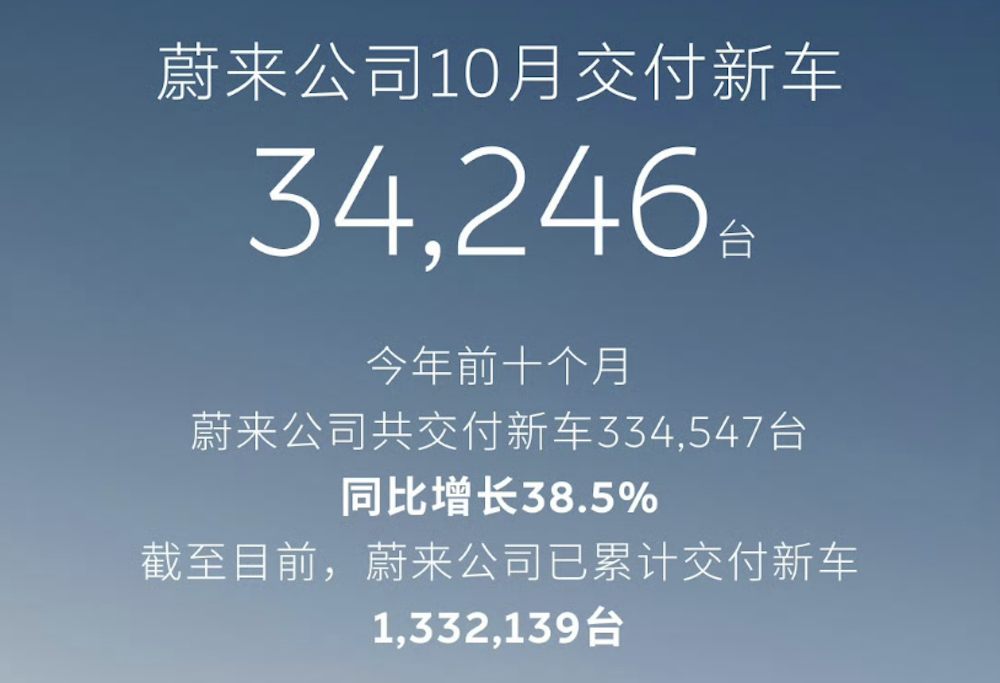
蔚来集团10月交付3.42万台新车,同比下滑15.2%,环比下滑8.5%,整体规模较9月有所回落。
▲蔚来集团2026年10月交付量
其中,蔚来品牌10月交付新车1.81万台,同比增长5.7%,环比下滑15%,仍然是蔚来集团整体交付的核心支柱。
自蔚来ES9发布后,蔚来一段时间内没有全新主力车型上市,10月主要依靠ES8、ES9等现有车型维持基本盘,但缺少新车带来的额外增量。
同期,firefly萤火虫品牌交付新车7738台,同比增长30.9%,环比增长5.6%,而乐道品牌10月交付新车8383台,同比下滑51.7%,环比下滑4.3%,交付量持续下滑。
从背后原因来看,乐道品牌销量下滑显著,旗下L60、L90、L80等车型所处的20-30万级家庭纯电SUV市场是行业竞争最激烈的市场之一,新车密集投放,市场竞争加剧。
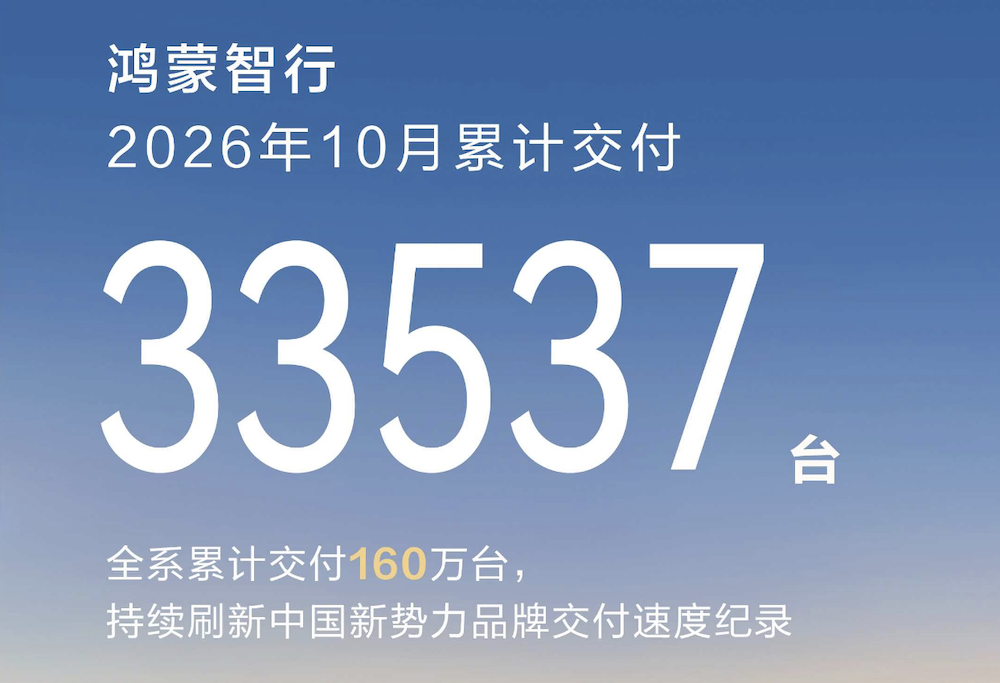
鸿蒙智行10月交付3.35万台,环比9月的3.75万台下滑10.5%,同比去年10月的6.82万台呈现“腰斩”。
▲鸿蒙智行2026年10月交付量
当前,问界仍是鸿蒙智行交付量的基本盘。
今年9月15日,鸿蒙智行和赛力斯官宣,问界品牌由赛力斯主导,华为终端参与赋能。今年10月1日,华为与赛力斯官宣达成新五年合作,共同升级问界业务,推动品牌向上。双方合作模式调整后,渠道上需要一定时间磨合。
与此同时,其他品牌补位尚需时间。智界RX、智界R7焕新版都是10月底才开始交付,对销量贡献有限,而享界、尊界、尚界单月体量仍偏小,在新车产品矩阵的扩大以及改款上市节奏影响下,用户的观望情绪一定程度上会增加。
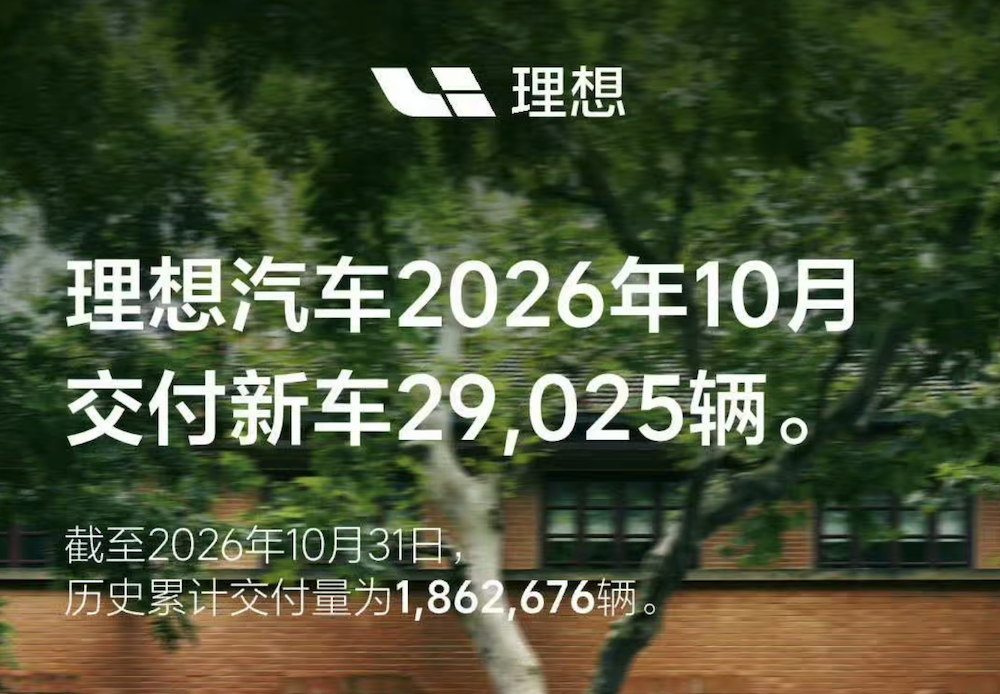
理想汽车2026年10月交付2.9万辆,环比下降8.8%、同比下降8.6%,主要源于主力车型i6的新老换代空窗。
▲理想汽车2026年10月交付量
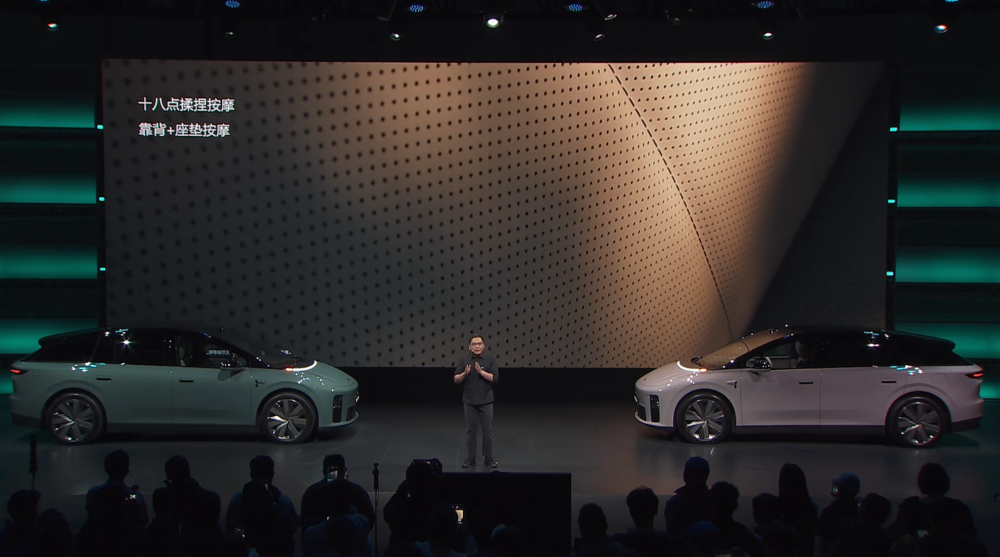
2026款理想i6于10月28日发布、11月初才开启交付,老款车型基本停售清仓,由于i6是理想当前走量主力,这一断档直接影响了理想当月的交付规模。
▲2026款理想i6
理想10月交付量环比回落主要由产品切换节奏所致,而并不代表终端需求转弱,理想汽车透露,2026款理想i6 72小时订单大幅超越去年上市同期水平,11月新款i6交付后有望扭转局面。
国内汽车市场已经从增量竞争进入存量博弈的时代。
今年10月工作日共18天,与去年同期持平。由于中秋节在9月下旬,传统“金九银十”消费旺季中,10月的有效销售时间更长,新品持续上量,首购、换购需求一起释放,终端客流有望回暖。
但今年乘用车市场是存量博弈,10月大盘承压,竞争进一步白热化。
而接下来的两个月将是决定车企全年销量的关键节点,车市竞争将进一步升级,走向更加激烈的全新阶段。
每一家车企都将在更惨烈的竞争中寻求突围——全年战局如何,我们将持续关注。
 晋ICP备17002471号-6


 分享给我的好友