电商直播怎么交税:主播、商家、平台,谁在什么环节交什么税
先说一个关键变化:直播带货的税务问题,已经不再是“主播自己报不报”的问题了。
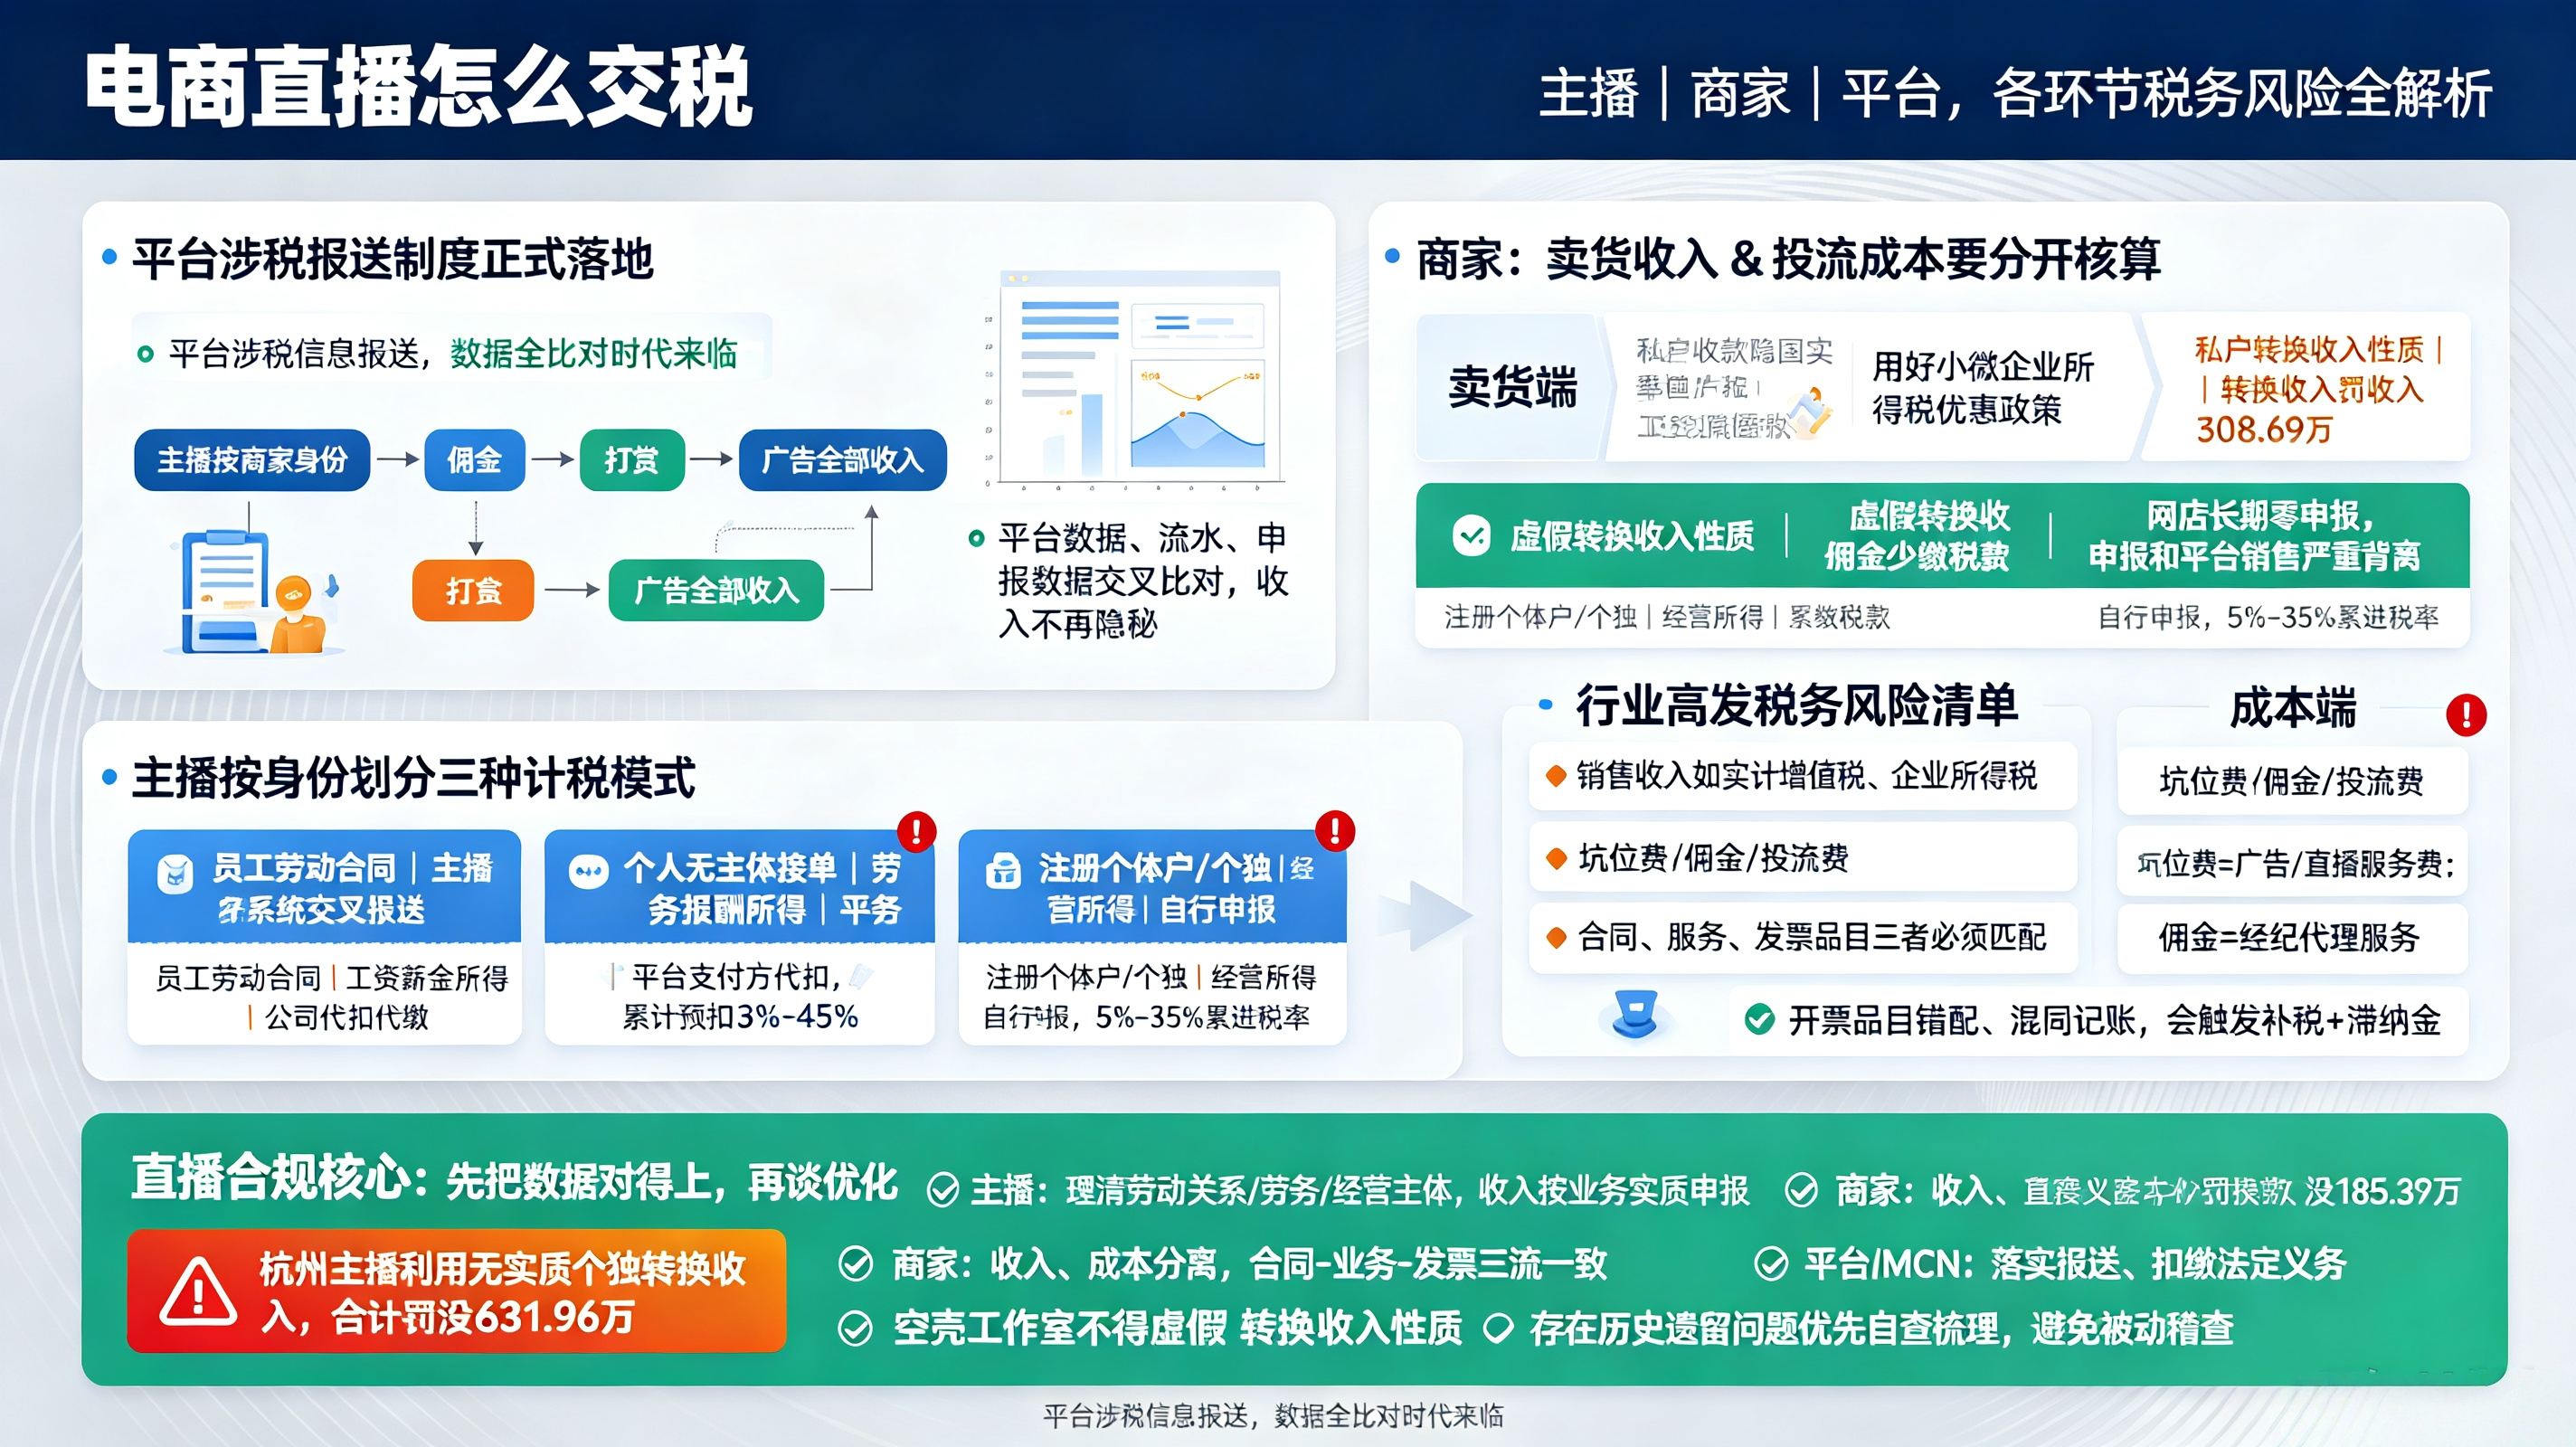
2025年6月,《互联网平台企业涉税信息报送规定》落地,配套公告同步施行。此后,平台必须按季度向税务机关报送平台内经营者和从业人员的身份信息与收入信息,涵盖佣金、打赏、广告等各类应税收入。主播赚了多少、从哪个平台赚的、以什么名义结算的,税务系统里都有对应的数据。收入不再是一本只有自己知道的账。
主播:你以什么身份拿钱,决定交什么税
主播交税的核心,不是“交多少”,而是收入被定性为什么。同样是直播拿到的钱,税目不同,税率和计算方式差别很大。
情形一:签了劳动合同,是公司员工。 收入按工资薪金所得计税,由任职单位代扣代缴,并入年度综合所得汇算。这是税负逻辑最清晰的一种,但前提是存在真实的劳动关系,而不是“名为劳动关系、实为规避劳务报酬”的安排。
情形二:没有注册经营主体,独立接活。 坑位费、佣金、广告推广收入,按劳务报酬所得计税。平台或品牌方作为支付方,负有代扣义务。2025年10月起,平台主播的劳务报酬预扣方式调整为累计预扣法,可以扣除每月5000元减除费用,适用3%—45%的七级累进预扣率,预扣环节的负担较此前有所减轻。
情形三:注册了个体工商户、个人独资企业或合伙企业。 收入按经营所得计税,适用5%—35%的超额累进税率,由主体自行申报,不再由支付方按劳务报酬预扣。
这里有一条红线需要划清楚:没有真实经营实质的“工作室”,不能用来转换收入性质。 杭州主播许静婉在2021年至2023年间,通过注册个人独资企业将直播带货的广告收入从劳务报酬“转换”为经营所得申报,经查该企业无房租、无水电、无参保员工、无真实业务,被定性为偷税,最终追缴税费款、滞纳金及罚款合计631.96万元。税务部门的态度很明确:收入性质取决于业务实质,不取决于注册了什么壳。
打赏收入的定性在实务中需要结合具体模式判断。较早的口径中,部分打赏曾被归入“偶然所得”按20%处理;但近年征管实践中,未注册经营主体的个人主播取得的打赏,更多被要求按劳务报酬所得处理,由平台履行代扣代缴义务。主播在平台提现时如果已经被预扣了个税,应保留完税凭证,避免同一笔收入在汇算时重复计税。
商家:卖货的钱和投流的钱,是两件事
直播带货中的商家,税务处理要拆成“卖货”和“买服务”两条线来看。
卖货收入方面,商家通过直播间销售商品,无论货款是否经过平台结算,都构成增值税应税销售行为。小规模纳税人适用现行征收率(2027年底前可减按1%),一般纳税人按对应货物税率计算销项税额;同时,符合条件的进项发票可以抵扣。企业所得税层面,直播销售收入应并入收入总额,对应的商品成本、平台佣金、投流费用等凭合规凭证税前扣除。小微企业目前利润300万元以内实际企业所得税税负为5%,符合条件的中小卖家应确保优惠应享尽享。
投流和服务采购方面,商家向平台支付的推广费、向MCN机构或主播支付的坑位费、佣金,属于成本费用。但凭证合规性是关键:坑位费通常对应“广告服务”或“直播服务费”,佣金对应“经纪代理服务”,发票品目应与合同约定的服务内容一致。实务中已有企业因将坑位费与佣金混同记账、开票品目错配,被要求补缴税款差额及滞纳金。商家在签订直播推广合同时,就应当把费用性质、开票品目和结算方式对齐,而不是等到汇算清缴时再“调账”。
平台:不只是“代扣”,更是“报送”
平台在直播链条中承担两项核心义务。
一是信息报送。 网络商品销售平台、网络直播平台等均属于报送主体,需按季度报送平台内经营者(网店)和从业人员(主播)的身份信息与收入信息。如果主播通过MCN机构账号开播、由机构与平台结算,平台应报送MCN机构的信息;如果主播个人账号直接与平台结算,则报送主播本人信息。
二是扣缴义务。 向主播支付劳务报酬的平台或相关支付方,需依法预扣预缴个人所得税。MCN机构如果向主播支付分成款项,同样涉及相应的扣缴和报送义务。平台或机构以“拆分收入”“隐瞒酬劳”方式规避扣缴义务的,属于稽查重点。
哪里最容易出事
从2025—2026年公开曝光的案件来看,直播行业的税务风险集中在三类行为上,且后果已经相当具体:
私人账户收款、隐匿收入。 主播汪一芳通过私人账户收取直播带货和推广服务收入,隐匿收入进行虚假申报,少缴增值税、个人所得税等108.55万元,最终被追缴税费款、滞纳金及罚款合计185.37万元。
转换收入性质、虚假申报。 主播陈旭在2022年至2024年间通过转换收入性质、虚假申报,少缴税费167.46万元,最终处理处罚合计308.69万元。
网店长期零申报或申报数据与实际销售严重背离。 部分主播带货的网店“自成立以来各类税费申报数据均为0”,在平台数据已实现归集比对的条件下,这类异常会直接触发预警。
这些案件的共同逻辑是:在平台报送制度运行之前,收入信息的不对称给了隐匿空间;制度运行之后,平台数据、银行流水、申报数据之间的比对成为常态,任何一条线的偏离都可能成为稽查入口。
合规的起点,不是“怎么省”,而是“先对上”
直播带货的税务合规,归根到底要回到三个对应关系上:谁在赚钱、以什么身份赚钱、赚的钱有没有进入申报口径。
对主播而言,先确认自己与平台、MCN之间是劳动关系、劳务关系还是经营主体合作关系,再按对应的税目申报;对商家而言,把直播销售收入和投流、佣金等成本凭证分开管好,品名、合同、发票保持一致;对平台和MCN而言,报送义务和扣缴义务是法定的,不能通过结算架构的设计来回避。
如果历史期间存在多平台收入未合并、收入性质申报错误,或者私人账户与经营账户混用的情况,比较稳妥的做法是先做一次收入口径的自查梳理,而不是等到税务机关提示后再被动应对。先让账上的数字和平台报出去的数字对得上,再谈优化。

 晋ICP备17002471号-6


 分享给我的好友