多平台多主体并行,你的财税“口径”还兜得住吗?
2026年的跨境电商财税监管,已经不是“要不要合规”的问题,而是“你的账,经不经得起一次穿透比对”的问题。
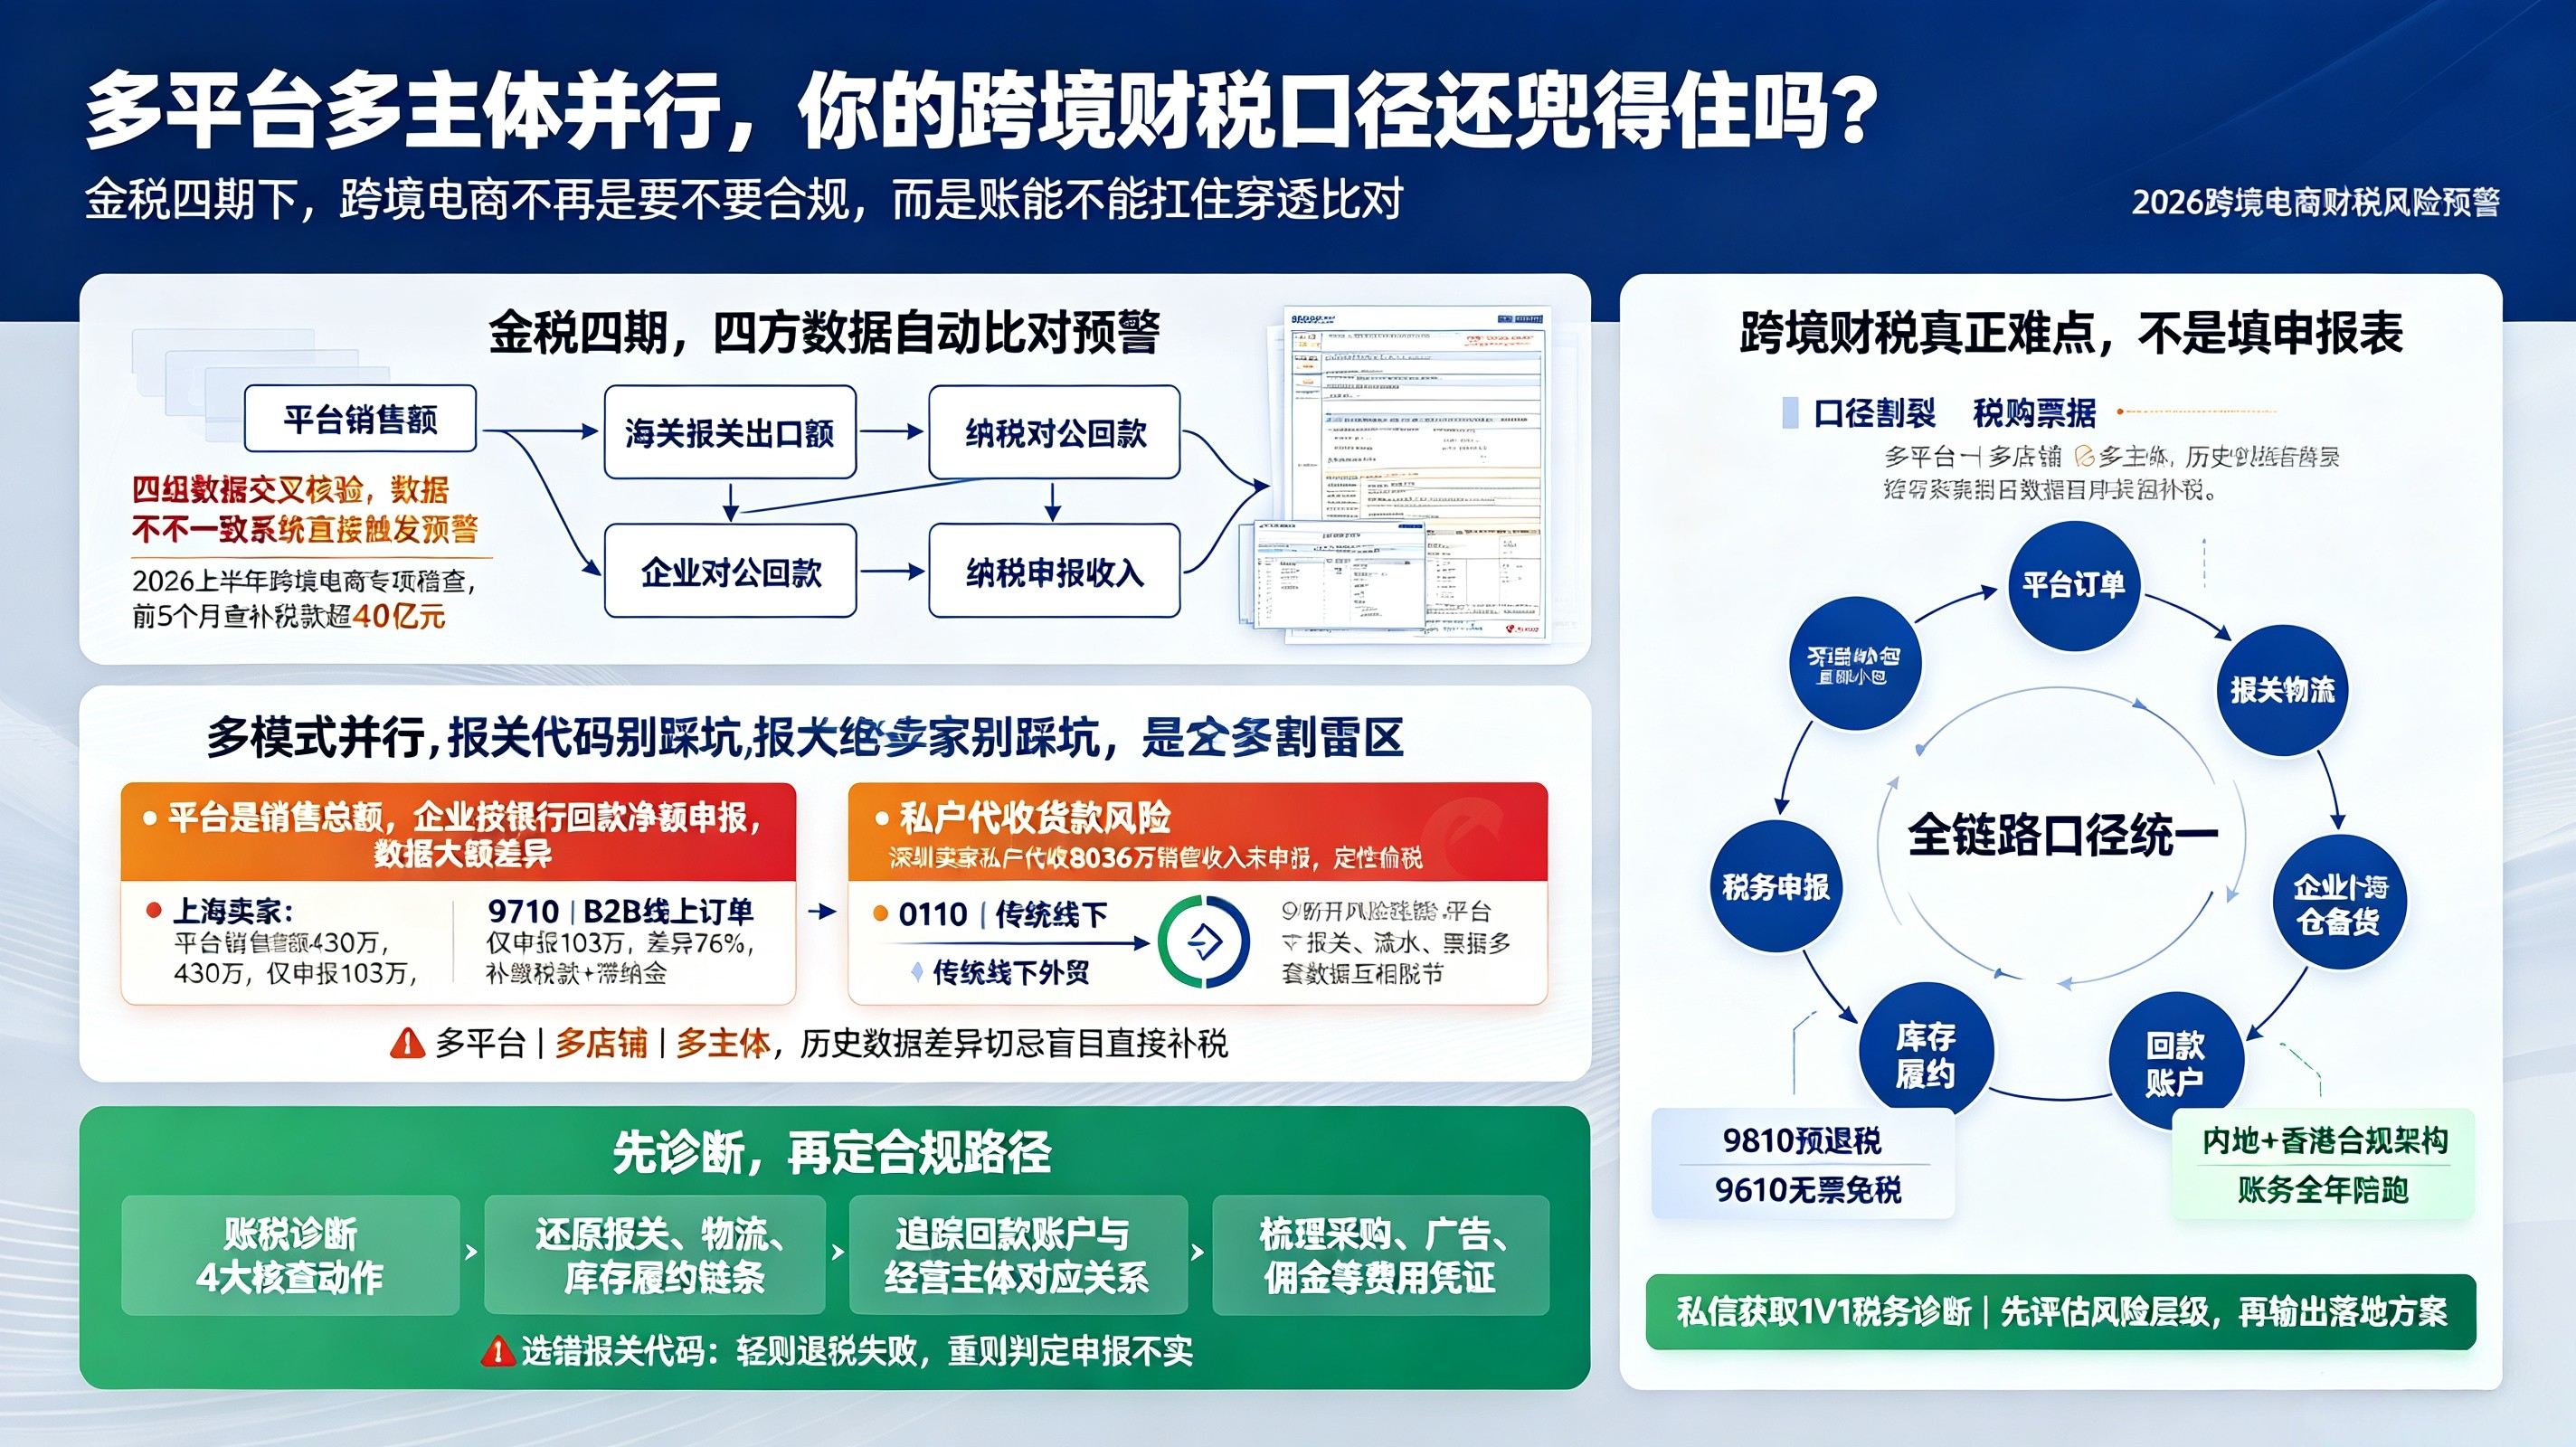
金税四期完成与主要电商平台、海关、外汇管理局的数据直连后,税务机关的比对逻辑变了:平台推送的销售额、报关单上的出口额、企业对公账户的回款、申报表上的收入——四组数据摆在一起看。任何一处对不上,系统自动预警。2026年上半年,全国针对跨境电商的专项稽查,仅前5个月查补税款就超过40亿元。
但真正让卖家头疼的,往往不是“不想合规”,而是业务本身太复杂,财税口径根本统一不起来。
多平台经营、直邮与海外仓并行、多店铺多主体铺货——这三种情况叠加在一起,意味着同一个卖家身上可能同时跑着好几套业务逻辑。直邮小包走的是9610,海外仓备货该走9810,B2B大宗线上订单对应9710,传统线下外贸又该用0110。每个代码背后的报关要求、退税规则、收汇路径都不一样。选错代码,轻则退税失败,重则被认定为申报不实。
更隐蔽的风险在“口径割裂”本身。平台按销售口径报送收入,卖家习惯按银行回款口径申报,两者天然存在差额——扣除平台佣金、广告费、退款之后的净额,和税前销售额往往差出一大截。上海一位卖家平台报送销售额430万,按扣除费用后的103万申报,差异76%,最终补税加滞纳金的代价远超预估。还有深圳卖家通过法定代表人及亲属个人账户代收销售款8036万元未申报,被稽查定性为偷税。
这些案例的共同点不是“恶意逃税”,而是账税语言和业务现实之间断了链:平台数据是一套,报关数据是另一套,银行流水又是第三套,采购端的发票品名、规格、单位还未必对得上报关单和订单。到了申报环节,财务只能拼凑,拼出来的数字自然经不起比对。
所以,跨境电商真正的财税难点,从来不是“会不会填申报表”,而是平台、订单、报关、物流、回款、票据和申报能不能回到同一个口径上。如果企业存在多平台、多主体、多模式并行,或者历史申报和实际业务之间已经留下了差异,最理性的做法不是急着补一笔税,而是先把家底摸清楚。
金米财税提供的跨境账税诊断,切入的正是这个断层。诊断不急着给方案,而是先做四件事:核对平台销售、退款和结算数据;还原报关、物流、库存的真实履约链条;追踪收款账户、回款金额和经营主体之间的对应关系;梳理采购、广告、佣金及物流费用的凭证完整度。在此基础上,再判断企业适合走哪条出口路径,是9810的离境预退税、9610的无票免税,还是内地主体加香港公司的合规架构,然后匹配相应的账务体系和全年陪跑。
合规不是把业务塞进一个标准模板,而是让每一笔销售都能解释、每一项成本都能追溯、每一条出口都能匹配、每一笔回款都能核对。先诊断,再定路径——比盲目补税或硬套架构,安全得多。
私信获取1V1税务诊断,先判断风险层级,再谈方案。

 晋ICP备17002471号-6


 分享给我的好友