金税四期下,企业税务合规的6条底线与一套落地打法
金税四期的核心变化,一句话就能说清:监管逻辑从“看发票”切换到了“看数据” 。税务、银行、工商、社保、海关等多部门数据被打通,资金流、发票流、合同流、货物流四路数据实时比对,异常情况不再是“事后翻账才发现”,而是系统秒级预警。过去那种“账做平了就行”“票找到了就没事”的思路,在“以数治税”面前基本失效。
对贸易、服务类企业来说,合规不需要一步登天,但有几条底线必须守住,而且要从“事后补救”转到“日常规范”。
一、先理解监管变了什么,才知道合规往哪走
金税四期的底层逻辑是“全量数据穿透式治理”,企业面对的是一张由数据织成的网,而非一次单独的税务检查。几个关键变化值得注意:
第一,非税数据也进来了。 社保、海关、水电能耗等数据被纳入比对范围。比如系统可以通过用电量、物流数据推算企业实际产能,再和申报收入交叉校验。
第二,“四流”自动比对成为常态。 合同、资金、发票、货物(或服务记录)任何一流出现逻辑断裂,都可能触发风险提示。实务中,因某月销售额异常波动或进销项品名不匹配而被系统“点名”的情形已经相当常见。
第三,预警是实时的,不是年度的。 数电票全面推广后,发票额度甚至按风险动态管控,监管从“事后稽查”前移到“事前卡额度”。等到汇算清缴再想办法,窗口已经过去了。
二、六条合规底线,每一条都是“系统会看见的事”
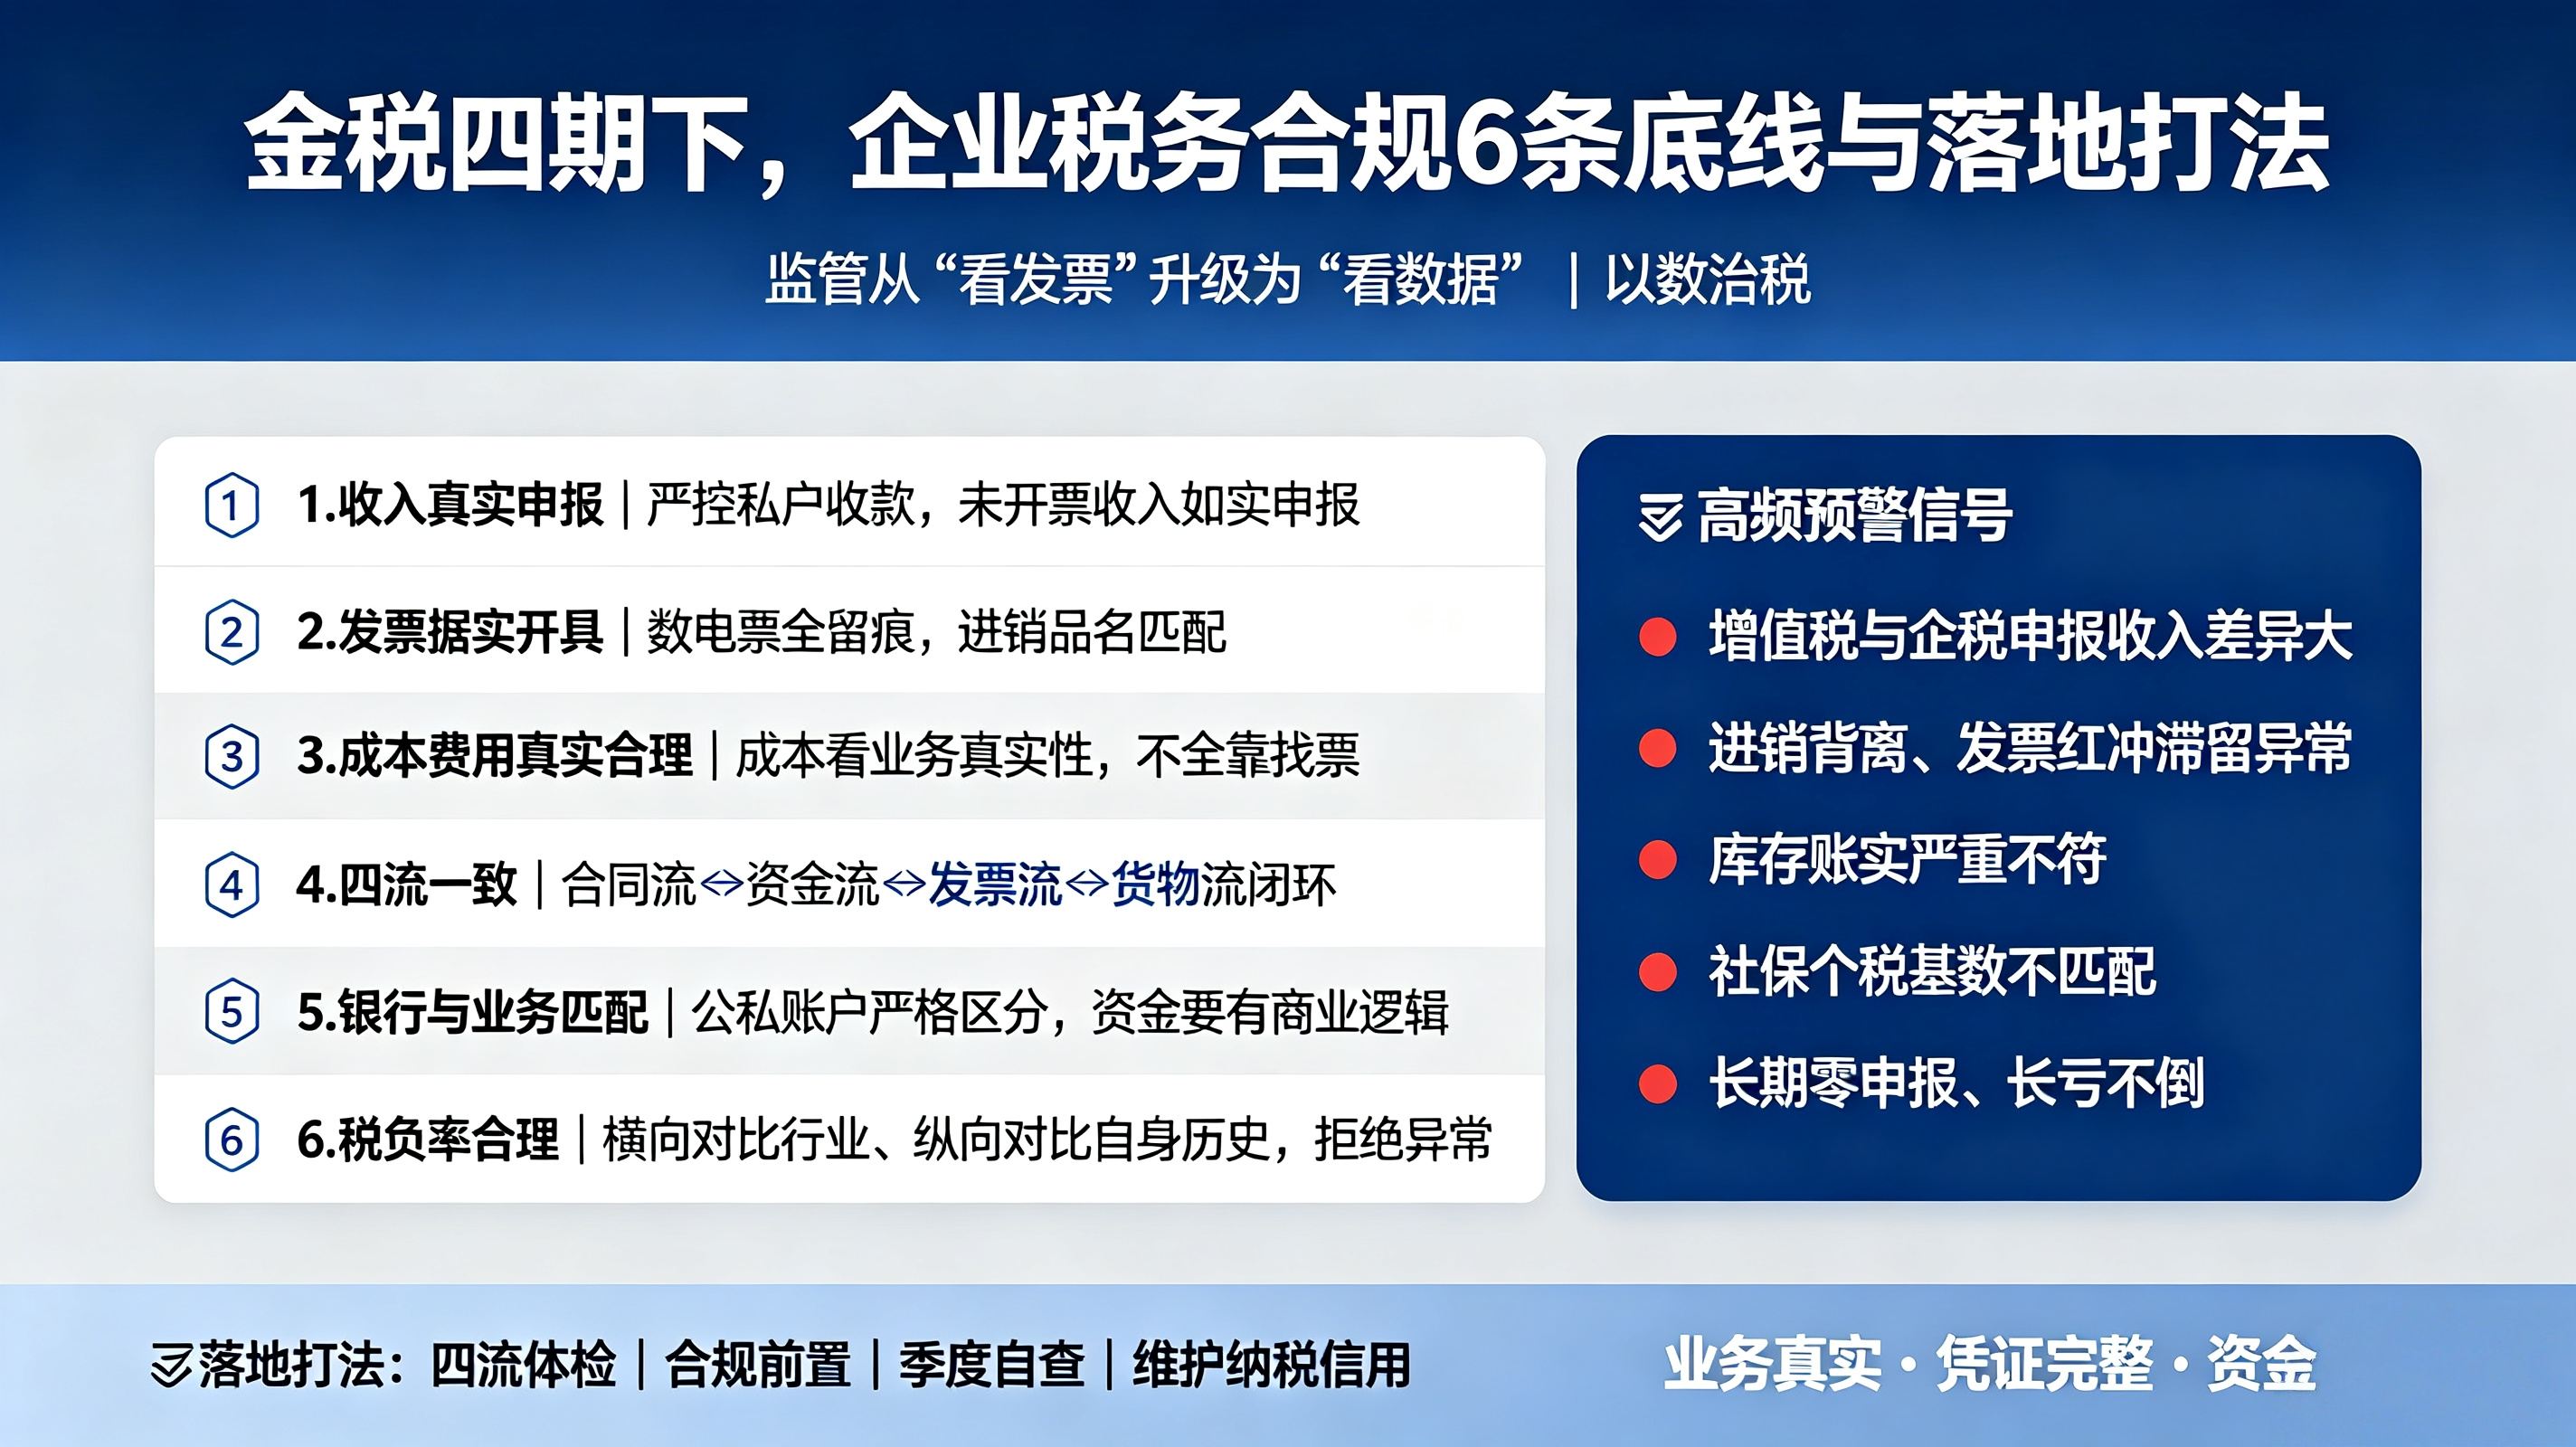
自媒体笔记中提炼的六件事,本质上对应的是金税四期最容易触发预警的六个数据维度。逐条展开:
1. 收入真实申报:私户收款是当前最显性的风险源。 金税四期已将法定代表人、股东的个人银行账户交易记录纳入监控,银行、支付机构、电商平台数据交叉比对,私户大额收款和不合规公转私的可追溯性大幅提升。未开票收入、视同销售同样需要按规定处理,“不申报就查不到”的假设已经站不住脚。
2. 发票据实开具:品名、数量、金额、对象都必须有业务依据。 数电发票实现了全生命周期留痕,进销项品名匹配度、开票金额与企业规模的匹配度都在系统视野内。税务总局2026年发布的44条开票正负面清单,进一步划清了“标准线”和“警戒线”。
3. 成本费用真实合理:成本票是业务发生后的凭证,而非“找来的”。 系统关注的不仅是“有没有票”,更是“这笔成本是否真实发生、是否与收入匹配”。长期无票成本占比过高、成本费用率显著偏离行业水平,都会形成风险画像。无法取得发票时,合同、付款记录、物流单据等业务真实性材料反而更需要留存。
4. 四流一致:这是金税四期数据比对的核心校验对象。 合同流、资金流、发票流、货物流(或服务记录)四项信息需要相互对应,形成闭环证据链。任何一流缺失或错位,在系统看来都是“业务真实性存疑”的信号。四流一致的本质是用证据链还原真实业务,虚开和“票货分离”正是在这个环节暴露的。
5. 银行与业务匹配:公户收支要有合理的商业理由。 资金流向不能与业务逻辑明显脱节,老板个人卡与公司资金必须规范区分。公私不分的“资金池”是税务稽查的经典导火索,实务中大量私户收款隐匿收入的案件,突破口往往就在异常资金流上。
6. 税负率合理:过高或过低都可能被系统“看见”。 金税四期会做行业横向比对和历史纵向核验。税负率长期显著低于同行业均值、毛利率持续异常、长亏不倒却持续经营,都是常见的预警触发条件。合理自查的参照系是行业、规模和业务模式,而非一个固定的“安全数字”。
三、高频预警信号:系统盯的往往不是“大错”,而是“模式不对”
除了上述六个维度,以下几类信号在实践中反复出现,值得纳入日常自查清单:
· 增值税申报收入与企业所得税申报收入差异过大,不同税种之间的收入数据“打架”;
· 进销项背离、红冲异常、发票滞留,尤其是进项品名与销项品名长期不匹配;
· 库存账实不符,存货余额长期异常偏高,系统会推送风险预警;
· 社保与个税基数不匹配,工资拆分、虚假劳务等操作在数据比对下暴露概率显著上升;
· 长期零申报或长亏不倒,企业持续经营但申报数据长期缺乏合理利润支撑。
四、落地建议:把合规嵌进流程,而非堆在年底
合规不是“做一套账”,而是让真实业务持续留下规范痕迹。以下几个动作可以分阶段推进:
第一步,做一次四流证据链体检。 抽取主要业务线,逐笔核对合同、付款凭证、发票、物流或服务交付记录是否闭环。优先处理金额大、频次高、对方主体复杂的交易。
第二步,把合规节点前移到业务发起端。 合同签订、发票审核、收付款审批等关键环节增设校验,避免业务做完之后才发现票据或资金流对不上。合规审查嵌入流程越早,纠错成本越低。
第三步,建立季度税务健康自查机制。 围绕税负率、进销匹配、往来款挂账、社保个税基数等指标定期扫描,把“被动等预警”变成“主动排雷”。
第四步,关注纳税信用的长期价值。 金税四期配套的是“信用+风险”监管机制:高信用企业享受绿色通道和融资便利,信用降级则直接影响授信和经营空间。合规不仅是避罚,更是在积累可用的信用资产。
金税四期下,企业最稳的底牌始终是三句话:业务真实、凭证完整、资金规范。系统越智能,真实经营的企业反而越安全——前提是,真实已经被规范地记录和呈现出来。

 晋ICP备17002471号-6


 分享给我的好友