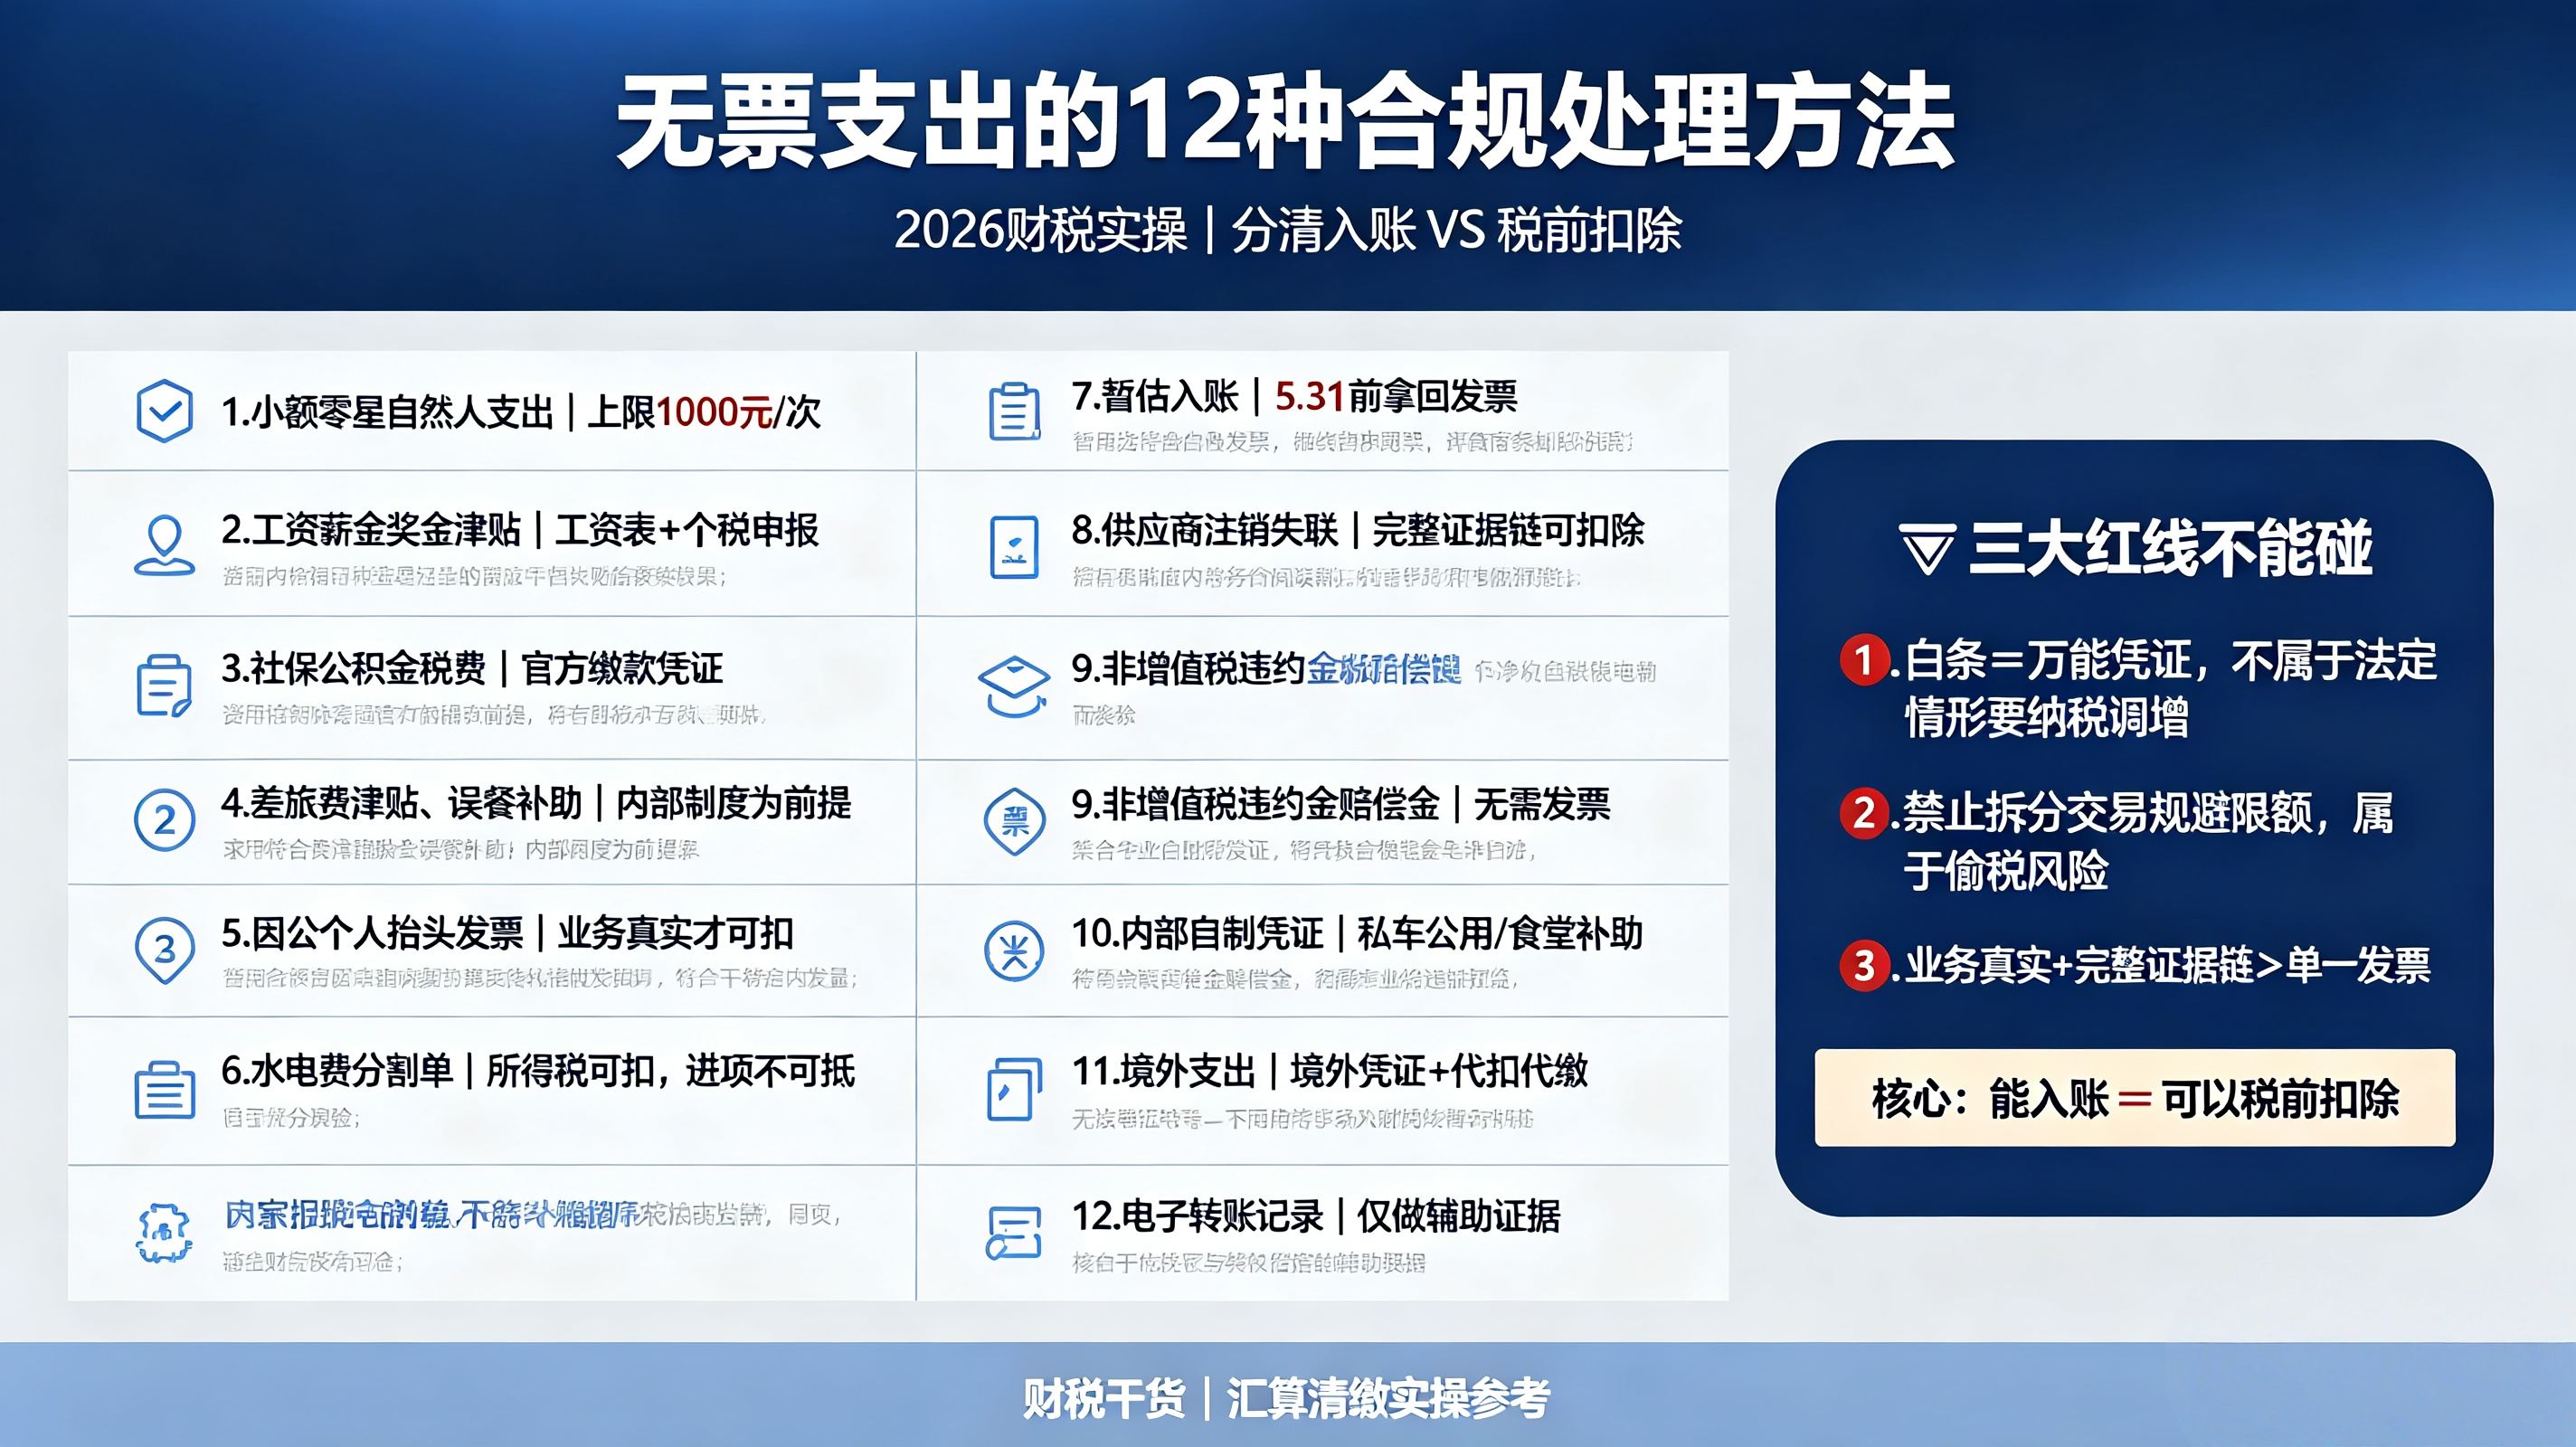
无票支出的12种合规处理方法(2026实操版)
先分清一件事:能入账 ≠ 能税前扣除
很多财务和老板把这两件事混为一谈,结果要么该入的账不敢入,要么该调增的没调增,留下隐患。
会计入账看的是业务真实性:真实发生的支出,有合同、收据、回单、审批单等佐证,就可以入账。税前扣除看的是税法规定:没有合规发票的支出,原则上不能税前扣除,汇算清缴时需要纳税调增——除非属于税法明确认可的“无票也可扣”情形。
记住一句话:账该怎么做就怎么做,税该调就调,但证据链必须齐。
12种合规处理方法
1. 小额零星支出(向自然人支付)
适用场景:向未办理税务登记的自然人临时采购、维修、搬运、保洁等。
凭证要求:收款凭证载明收款人姓名、身份证号、支出项目、金额、日期,搭配转账记录或内部审批单。
税务处理:可税前扣除。2026年1月1日至2027年12月31日,增值税按次纳税起征点已由500元/次(日)上调至1000元/次(日),小额零星支出的无票扣除空间同步放宽。
风险提示:仅限自然人,不能是个体户或公司;禁止拆分交易规避限额。
2. 工资薪金、奖金、津贴
适用场景:向任职受雇员工发放的工资、奖金、绩效、津贴。
凭证要求:工资表 + 银行代发流水 + 个税申报记录。
税务处理:无需发票,可全额税前扣除。
风险提示:劳动关系必须真实,个税必须依法代扣代缴。虚假工资表是税务稽查的重点领域。
3. 社保、公积金及各项税费
适用场景:企业缴纳的社保费、住房公积金、增值税、附加税、印花税等。
凭证要求:税务局/社保局出具的官方缴款凭证或完税证明。
税务处理:无需发票,可税前扣除。
风险提示:自制缴费明细表不能作为税前扣除依据,必须用官方单据。
4. 差旅费津贴、误餐补助
适用场景:员工因公出差按公司制度发放的补贴、加班误餐补助。
凭证要求:书面内部制度 + 出差审批单 + 发放签收表。
税务处理:制度标准内的部分可税前扣除,不征个税;超标准部分并入工资计税。
风险提示:“有制度”是前提。没有书面制度、拍脑袋发钱,稽查不认。
5. 个人抬头发票(因公支出)
适用场景:员工通讯费、体检费、培训报名费等发票抬头为员工个人、但确因公司业务产生的支出。
凭证要求:个人抬头发票 + 报销单 + 业务真实性证明(如培训通知、体检安排)。
税务处理:与企业经营相关即可税前扣除。
风险提示:私人消费混入报销不行;发票尽量来自公立机构或正规服务商,个人电商购物票不能充数。
6. 共用场地水电费、物业费(分割单)
适用场景:合租办公室、厂房,总发票只开给房东或其中一家。
凭证要求:总发票复印件 + 费用分割单(双方签字盖章,注明各方分摊金额)+ 付款记录。
税务处理:企业所得税可扣除;不可抵扣增值税进项税额(分割单不是增值税扣税凭证)。
风险提示:分割单信息不全、分摊比例不合理,税务机关可能不认可。
7. 暂估入账(发票后补)
适用场景:货物已入库/服务已完成,但发票尚未取得。
凭证要求:合同 + 入库单/验收单 + 付款回单。
税务处理:汇算清缴结束前(次年5月31日前)取得合规发票,可正常税前扣除;逾期未取得,须纳税调增。
风险提示:不要长期挂账不处理;确有特殊困难的,追补扣除期限最晚可延至5年内。
8. 对方注销、失联,确实无法补开发票
适用场景:供应商已注销、被吊销或列为非正常户,客观上无法补票。
凭证要求:工商注销证明/非正常户证明 + 合同 + 非现金付款凭证 + 出入库单或物流单据等,形成完整证据链。
税务处理:证据链完整、业务真实的前提下,可税前扣除。
风险提示:现金支付通常不被认可,必须通过银行转账等可追溯方式付款。
9. 违约金、赔偿金(非增值税应税情形)
适用场景:合同未履行或解除产生的违约金、赔偿金,且未伴随增值税应税交易发生。
凭证要求:合同/违约协议 + 付款凭证 + 收款方开具的收据或收款凭证;涉及诉讼的,附法院文书。
税务处理:不属于增值税应税范围,无需发票,可税前扣除。
风险提示:如果违约金是与已发生的应税交易挂钩的价外费用,则仍需取得发票才能扣除。
10. 内部自制凭证类支出
适用场景:私车公用补贴、内部食堂补助、加班餐补、固定资产折旧、存货盘点等。
凭证要求:书面制度 + 登记表/计算表 + 签收记录。
税务处理:标准合理的部分可税前扣除。
风险提示:制度必须事先制定并备案,不能事后补;无制度支撑的“自制凭证”容易被认定为变相发薪或分红。
11. 境外支出
适用场景:从境外购进货物或劳务发生的支出。
凭证要求:境外对方开具的发票,或具有发票性质的收款凭证,以及相关税费缴纳凭证。
税务处理:可税前扣除。
风险提示:涉及代扣代缴增值税、企业所得税的,必须依法履行扣缴义务,否则可能被纳税调整。
12. 电子支付/银行转账记录(辅助凭证)
适用场景:微信、支付宝、银行转账等电子支付方式下的小额支出。
凭证要求:官方电子账单/回单打印件 + 转账备注写清用途。
税务处理:可作为入账凭证和证据链组成部分;能否税前扣除仍取决于支出本身是否属于上述合规情形。
风险提示:转账备注只写“转账”“付款”等模糊字样,时间一长连自己都说不清用途,稽查时无法形成有效证据。
核心底线:三条红线不能碰
红线一:白条不是万能凭证。 除了上述明确允许的无票情形,用白条代替发票税前扣除,汇算清缴必须调增;若因此少缴税款,面临补税、滞纳金乃至罚款。
红线二:拆分交易是偷税,不是“筹划”。 同一自然人同一天分多笔499元、999元支付,属于有意规避限额,税务风险极高。
红线三:证据链比“一张票”更重要。 无票合规的核心逻辑始终是:业务真实 + 证据充分 + 税务处理正确。合同、付款记录、审批单、签收表、聊天记录,该留的都要留。
一句话总结
无票不等于不能入账,但无票不等于都能税前扣除。 先把“会计”和“税务”分开看,再把证据链做实,这12种情形就能合规落地,汇算清缴也不用慌。

 晋ICP备17002471号-6


 分享给我的好友