
离敲钟只差三天,瘦西湖文旅突然停了下来。
10月7日通过港交所聆讯,14日启动招股,原定23日挂牌。结果,20日公司公告:考虑现行市况等多项因素,延迟全球发售及上市,国际包销协议将不会订立。已经走到资本市场门口,又收回了脚步。
这件事值得文旅行业认真想一想。
先说清楚,延期不等于上市失败。公告也没有披露具体认购情况,直接下结论说“机构不买账”,证据还不充分。但它提出了一个问题:一门能赚钱的景区生意,为什么到了资本市场,还要重新接受审视?
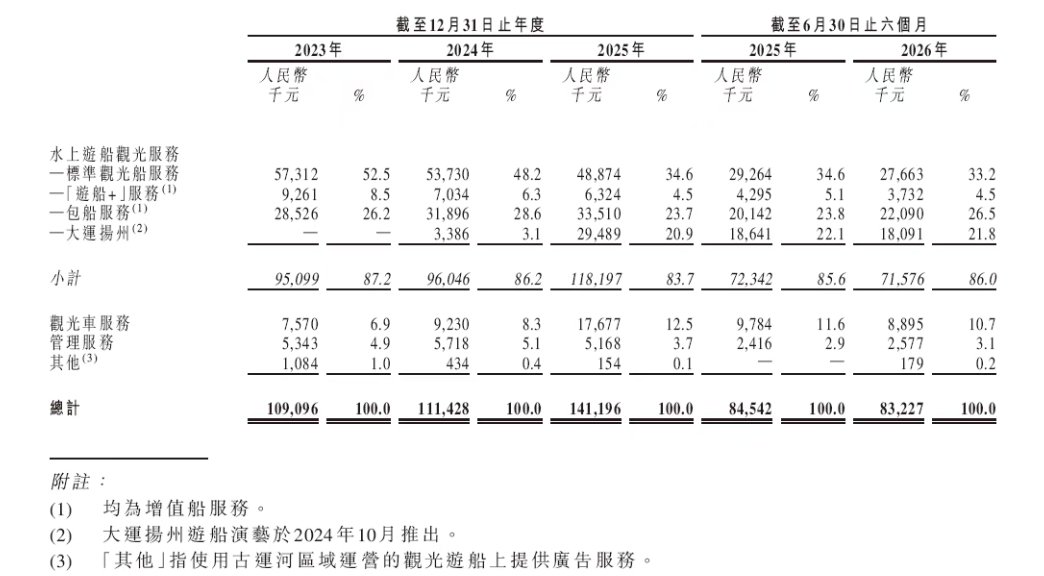
先看这家公司卖什么。瘦西湖文旅此次赴港上市的主体,是以水上游览为主的运营商,不能理解为整个瘦西湖景区打包上市。2025年,公司营收约1.41亿元人民币,年内利润约5200万元,水上游船观光业务贡献了八成以上收入。这样的盈利能力,放在文旅行业里,有它的吸引力。
瘦西湖文旅财报数据 图源:招股说明书
问题就在于,今天能赚钱,未来的钱该按什么价格买?
从产业角度,我有三个判断。
第一个,资源稀缺,和企业持续增长,是两本账。
瘦西湖的风景和扬州的文化积淀,很难复制。独家经营权也让企业有了稳定经营的基础。但游客到了扬州,不代表都坐船;坐过一次,也不代表明年还会再买票。
旺季能放多少条船,一条船能坐多少人,一天能跑多少趟,都有边界。假期满载,也填不满淡季的空座位。
还有一个容易被忽略的细节:公司在蜀冈—瘦西湖景区的水上游船独家经营权,期限到2035年。投资者评估长期收益,还要考虑续期条件与未来成本。
风景可以流传千年,企业能够获得收益的权利,却有具体边界。
所以,地方看一个项目,可能看它带动了多少游客、多少消费;股东还要追问,这些消费中,究竟有多少能进入这家公司的利润和现金流。
城市的旅游价值,不能直接当作一家公司的上市价值。
第二个,文旅增长的关键,要看运营能不能创造新增量。
瘦西湖文旅已经做出了尝试。“大运扬州”游船演艺在2024年10月推出,2025年贡献收入约2950万元。这说明,同样的水域,通过内容和体验升级,可以创造新的消费理由。
从看风景,到进入一段故事,游客愿意多停留一小时,愿意多买一张票,这就是运营的价值。
但这里也有一道考题:新项目开业的增长,能持续几年?演出更新、设备维护、营销获客,还要投入多少钱?扣除这些,真正留下多少现金?
尤其要警惕一种“看上去很多元”:白天坐船、晚上看秀,再加观光车,业务名称多了,却仍然依赖同一批游客、同一个目的地。一场持续降雨,可能几项收入一起受影响。
对文旅企业来说,产品丰富了,收入来源是否更稳,要单独算账。
第三个,上市之前,先想清楚准备给股东什么回报。
我并不认为,单一景区企业都要全国扩张,才值得上市。
一个成熟项目,如果现金流可靠、投入有节制、分红可持续,同样有价值。反过来,为了讲增长故事,急着跨区域拿项目,可能把原本赚钱的生意拖重。
真正需要匹配的,是企业的发展阶段、融资用途和投资者预期。
如果主要依靠成熟业务,就把稳定回报讲清楚;如果希望市场为成长付更高价格,就拿出新增项目的回报、外部管理输出的业绩,以及可以复制的运营能力。
港股文旅IPO的窗口是否正在收窄?一次延期,还不足以下这个结论。但企业至少应该意识到:通过聆讯之后,还有市场定价这一关。
已经递表的清明上河园,也值得参照。它以宋文化主题园区和演艺为核心,与瘦西湖文旅的业务不同,但都需要回答:现有目的地之外,下一步增长靠什么?新增收入,能不能带来相应的利润?
在我看来,瘦西湖文旅这次暂停,给行业最有价值的提醒,就是把上市之前的经营账再算细一点。
游客愿意来,是资源和产品的吸引力;游客愿意反复来,愿意为新体验付费,才更能检验运营能力。
好风景能吸引游客。让投资者长期留下来,还得靠一笔经得起时间检验的生意。
 晋ICP备17002471号-6


 分享给我的好友