
导语:涨价不是内卷的解药。
食品饮料行业的高端叙事,似乎越来越难讲了。
近日,“百果园2年亏掉了7个亿”相关话题登上热搜,这家号称“中国水果连锁零售第一股”的公司似乎正在经历低谷。
百果园近年来被吐槽最多的可能是太贵,消费者随便买点水果就要大几十,定价比周边商店要高出10%-30%。
去年8月,百果园董事长余惠勇曾公开回应太贵的质疑,一句“教育消费者成熟……我们不迎合消费者”引起舆论风波,导致股价应声下跌。
这看似是一个老登被打脸的故事,但百果园其实很听劝,于2025年下半年调整价格策略,全面启动大规模“好果报恩”促销活动。
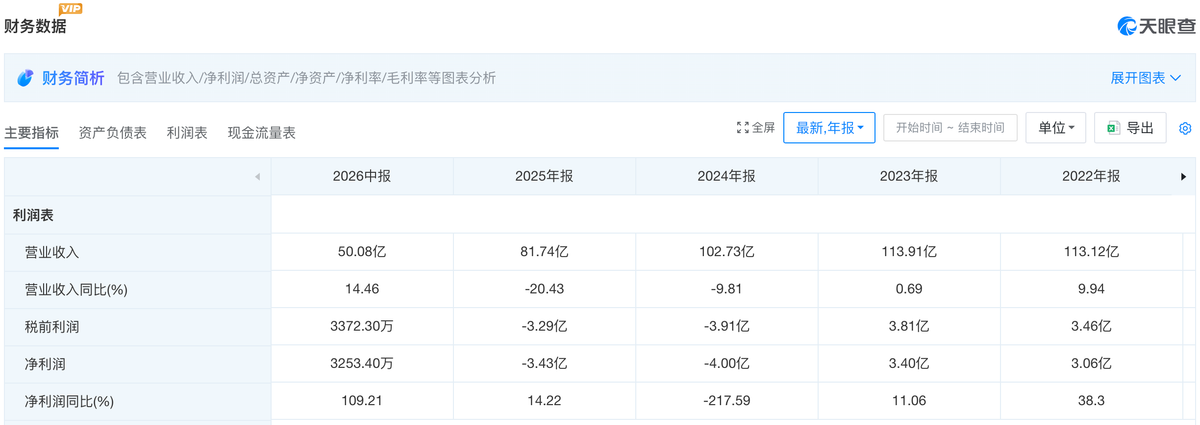
天眼查APP显示,2026年上半年,百果园实现营收50.08亿元,同比增长14.46%,净利润3253.40万元, 扭亏为盈。
尽管如此,危机可能并未完全消失。和周边商超相比,百果园的定价仍然偏高,单店盈利的难题可能也仍然亟待解决。
百果园的未来,可能还有很多挑战,而这些挑战可能也不只是一家的难题。
从客观的财报数据来看,百果园上半年交出了一份相当不错的成绩单。
除了营收和利润回暖以外,毛利率也由4.9%提升至12.2%,加盟门店单店销售额较上年同期增加约1.37%。
同时,百果园的门店数量也开始回暖,门店总数由2025年年底的4468家大幅增长至2026年上半年末的6709家。
这样的成绩自然离不开百果园在经营上的努力。
一方面,以耙耙柑、蓝莓及妃子笑荔枝等当季水果为特色的「好果报恩」活动,累计产生销售额超过人民币5亿元以及约2500万份订单。
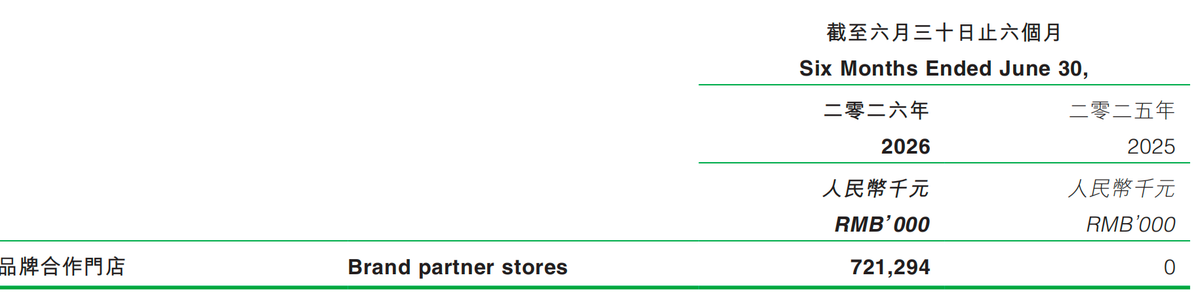
另一方面,百果园输出供应链、品控体系的“七星联盟”模式贡献很大。联盟合计1951家合作门店,贡献7.2亿元并表收入。
不过,这可能并不意味着未来会一帆风顺。
首先,从更长的跨度上看,低谷可能并未过去。
2023-2025年,百果园营收分别为113.91亿元、102.73亿元、81.74亿元。净利润分别为3.4亿元、-4.00亿元、-3.43亿元,2026年上半年的业绩回暖是站在一个较低的起点上对比出来的。
事实上,从绝对值来看,百果园2026年上半年的净利率只有0.65%。
其次,毛利率上升也并非来自客单价提高,而是完成了1625家低效门店的净关闭动作的结果。
把毛利率低的,亏损的门店剔除掉,剩下门店的综合毛利率数据自然会变得好看,但这并不意味着百果园已经进入了持续增长的快车道。
最后,七星联盟模式2026年才正式启动,目前可能仍处在起步的红利期,其增长潜力到底有多大,可能还需要时间验证。
如果排除这些只看传统业务,百果园的成绩单可能会黯淡许多。
据《21世纪经济网》报道,剔除七星联盟门店增量后,百果园传统自营及加盟门店零售总额同比下滑9.5%。
但是不包含七星联盟的传统直营及加盟水果零售门店数量,却比去年同期多了372家。
这意味着加盟商赚钱更难了,传统门店的单店盈利难题可能并没有解决。
据《界面新闻》,百果园部分加盟商投入数十万元开店,最终出现亏损,选择闭店离场。
制约单店盈利的因素,除了外部消费环境的变化之外,可能还是因为“贵”。
百果园的宣传口径可能一直想说明:“贵有贵的道理”。
比如百果园自建食品安全检测中心三个(深圳、郑州、上海),据说能够对298种农药残留进行高效精准的定量分析。
同时,百果园还首创“四度一味一安全”分级体系,即从糖酸度、鲜度、爽脆度、细嫩度、风味及安全性六个维度对水果进行严格筛选和检测,从而确保原料果的高品质。
百果园的品控确实是行业佼佼者,但是只靠“优质”标签,可能很难撑得起品质溢价。
乔布斯曾主张,不要在营销里拿“质量”做文章,因为顾客对质量的看法不是来自营销,而是来自自己对产品或服务的亲身体验。
虽然百果园在品控上进行了很大的投入,但消费者对其“优质”的感知却似乎并不明显。
2025年人民日报健康客户端做过一次实地盲测:百果园A级哈密瓜会员价22.46元,附近商超同产地哈密瓜6.98元,价格差了三倍多,但多人盲测后反馈总体口味差异并不显著。
一方面,水果是非标品,个体差异远大于等级差异。
同一箱A级水果里,也可能有好有坏。消费者买到一颗甜的,下次可能买到一颗不甜的,这可能在一定程度上削弱了百果园水果分级的说服力。
另一方面,便宜水果的品质也在提升。
随着国产种植技术提升、冷链物流普及,普通商超和菜市场的水果品质已经不像过去那样参差不齐。很多消费者在菜市场挑到的水果,甜度和新鲜度并不比百果园差。
说到底,百果园的“优质”叙事,并没有形成很强的不可替代性。在体验感差异不大的情况下,消费者对价格的敏感度明显更高。
“优质”的说服力在下降,但为了“优质”而投入的成本却是刚性的。
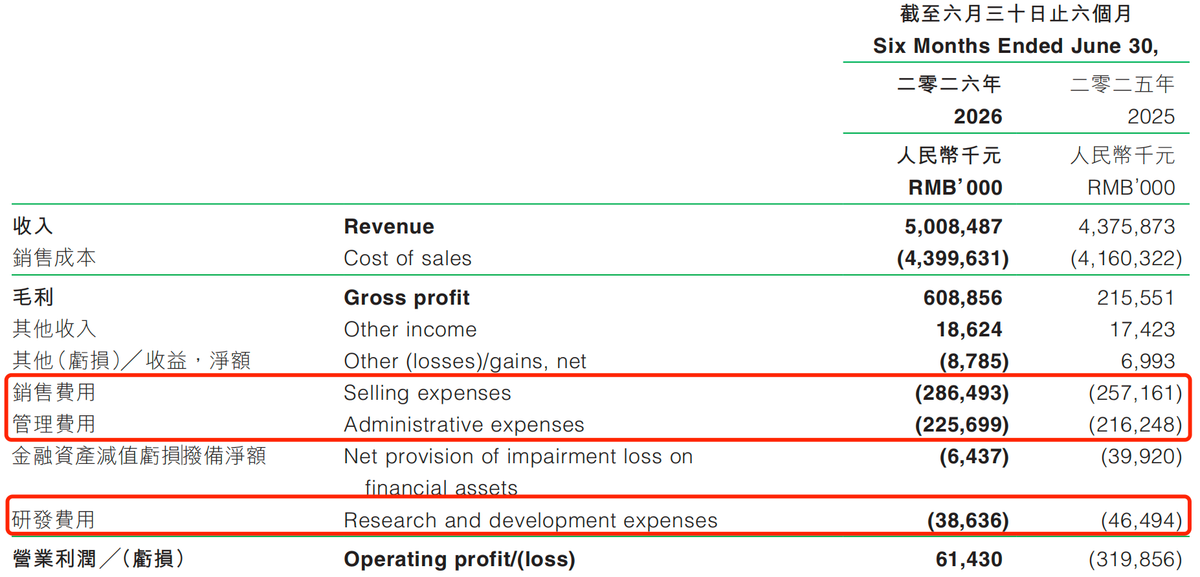
财报显示,2026年上半年,百果园销售、管理、研发费用分别为2.86亿元、2.25亿元和0.39亿元。
三项经营费用约5.5亿元,占收入约11%。
虽然费用率比去年同期有所下降,但半年花掉5亿多费用,可能仍然不算低。
这些体系成本决定了,百果园很难在价格上与周边商超,街边小贩做竞争。
说到底,从前优质水果比较稀缺,消费者还愿意为品质支付溢价。但这些年,供给端已经大幅扩充。
国家统计局数据显示,中国水果产量已连续多年稳居全球第一,2024年达3.40亿吨,五年间由2020年的2.87亿吨增至3.40亿吨,年均复合增长率约3.68%。
2015年前后,全国阳光玫瑰总种植面积尚不足15万亩,2025年已突破150万亩。车厘子2026年春节批发价跌破50元/公斤,创近5年新低。
其他诸如蓝莓、榴莲等昔日的“贵族水果”都已经在降价的路上一去不返。
这背后是国产替代加速、冷链物流效率提升,种植面积大面积扩张,这些都在一定程度上瓦解了“泛高端”水果的溢价基础。
未来能否在价格、成本与市场需求间找到新的平衡,可能是百果园们能否突围的关键。
百果园面临的困境其实不是独一份,食品饮料行业很多从前讲高端叙事的品牌,都被市场“教育”了。
哈根达斯2026年6月将中国门店运营权交给柠季,门店从高峰时的550家缩水至171家。
星巴克中国出售控股权,在中国内地市场的约8000家星巴克直营门店将转为特许经营模式。
必胜客被百胜中国买断股权,全线开始悄悄降价。
高端品牌走下神坛是大势所趋,有品牌顺应潮流,实现了业绩回暖。
比如良品铺子从前以高端零食为重心,2023年启动大规模降价,300款产品平均降价22%,最高降幅45%,开始向大众化与性价比倾斜。
财报显示,2026年上半年,良品铺子实现营业总收入31.45亿元,同比增长11.18%;归母净利润1619.44万元,同比扭亏。
当然也有不听劝的。康师傅近两年开启了多轮涨价,1L装茶饮料从4元涨到4.5-5元,500ml冰红茶也已经从3元涨到了3.5元。
去年8月的业绩说明会上,康师傅管理层将涨价解释为:“想要高质量发展”。
“1L装冰红茶卖4元太便宜了,但卖4.5元可以改善好几个点的毛利率,所以我们认为这个方向是对的,还是会坚持走下去。”
对康师傅而言,涨价确实在短期内拉高了业绩数据。
2026年上半年,康师傅实现收入405.45亿元,同比增长1.1%;实现归母净利润24.33亿元,同比增长7.1%。
但是将时间线拉长来看,康师傅的竞争压力仍然如影随形。
2023-2025年间,康师傅员工总数从6.68万人降至6.07万人,2026年上半年进一步缩减至5.09万人。
经销商数量则从2023年底的7.7万家,压缩至2025年底的5.8万家。
众所周知,目前饮品行业的增量主要在无糖茶新品类上,元气森林和东方树叶的爆火引得许多品牌竞相模仿。
康师傅虽然也在积极布局无糖茶与功能饮料,但进展上不明显,业绩仍然高度依赖传统品类。
结果,2025年饮品营收被农夫山泉超越,丢掉了“饮料一哥”的宝座,2026年初夏,“康师傅冰红茶卖不动了”冲上热搜。
这种形式下,康师傅的涨价红利是否能长期维持,可能要打个问号。
其实从企业内功上看,康师傅不缺品牌力,不缺产能,也不缺供应链成本优势,理论上推出有声量的新品并不会很难。
问题可能还是在管理层的战略选择上。
康师傅过去的成功主要依赖于规模竞争和市场份额的鏖战,只要压过对手一头就能实现目标。
路径依赖或许令康师傅的管理层更擅长于模仿,而对消费偏好的洞察可能不够明显,也不习惯于站在消费者的角度考虑。
从这个角度讲,百果园董事长余惠勇“教育消费者成熟”和康师傅管理层“1L装冰红茶卖4元太便宜了”的言论,其实踩了同一个坑,即:都只站在企业的角度自说自话,没有为消费者考虑。
消费者想要实惠,康师傅们却大讲宏大叙事,企业增长,一股满满的“我要我觉得,我不要你觉得”的登味。
须知在反老登文化达到高潮的时代,一切的自命不凡的人和事都可能会被拉下神坛。
雷军的创业不易很难再得到共情,贾国龙的委屈和义气也无人在意,李佳琦要消费者反思工资涨幅,信任磨损至今未能修复,近30天掉粉超过11万。
任你自说自话,群众只用脚投票。
从这个角度讲,康师傅的长远发展,或许不是魏宏丞的“Back to Day 1”,而是学会放下旧时代的枷锁,真正学会俯身倾听消费者的声音。
我们相信,康师傅们从来不缺少改变的能力,它需要的或许只是那一点拥抱新时代的决心。
免责声明:本文基于公司法定披露内容和已公开的资料信息,展开评论,但作者不保证该信息资料的完整性、及时性。
另:股市有风险,入市需谨慎。文章不构成投资建议,投资与否须自行甄别。
 晋ICP备17002471号-6



 分享给我的好友