小规模转一般纳税人,2026年规则变化与实操要点
基于自媒体笔记《企业管理|小规模转一般纳税人,2026年要注意》及现行公开政策整理,供企业经营者、财务人员参考。具体涉税事项以主管税务机关官方口径为准。
一、核心变化:超标后不再有“缓冲期”,生效日往前追溯
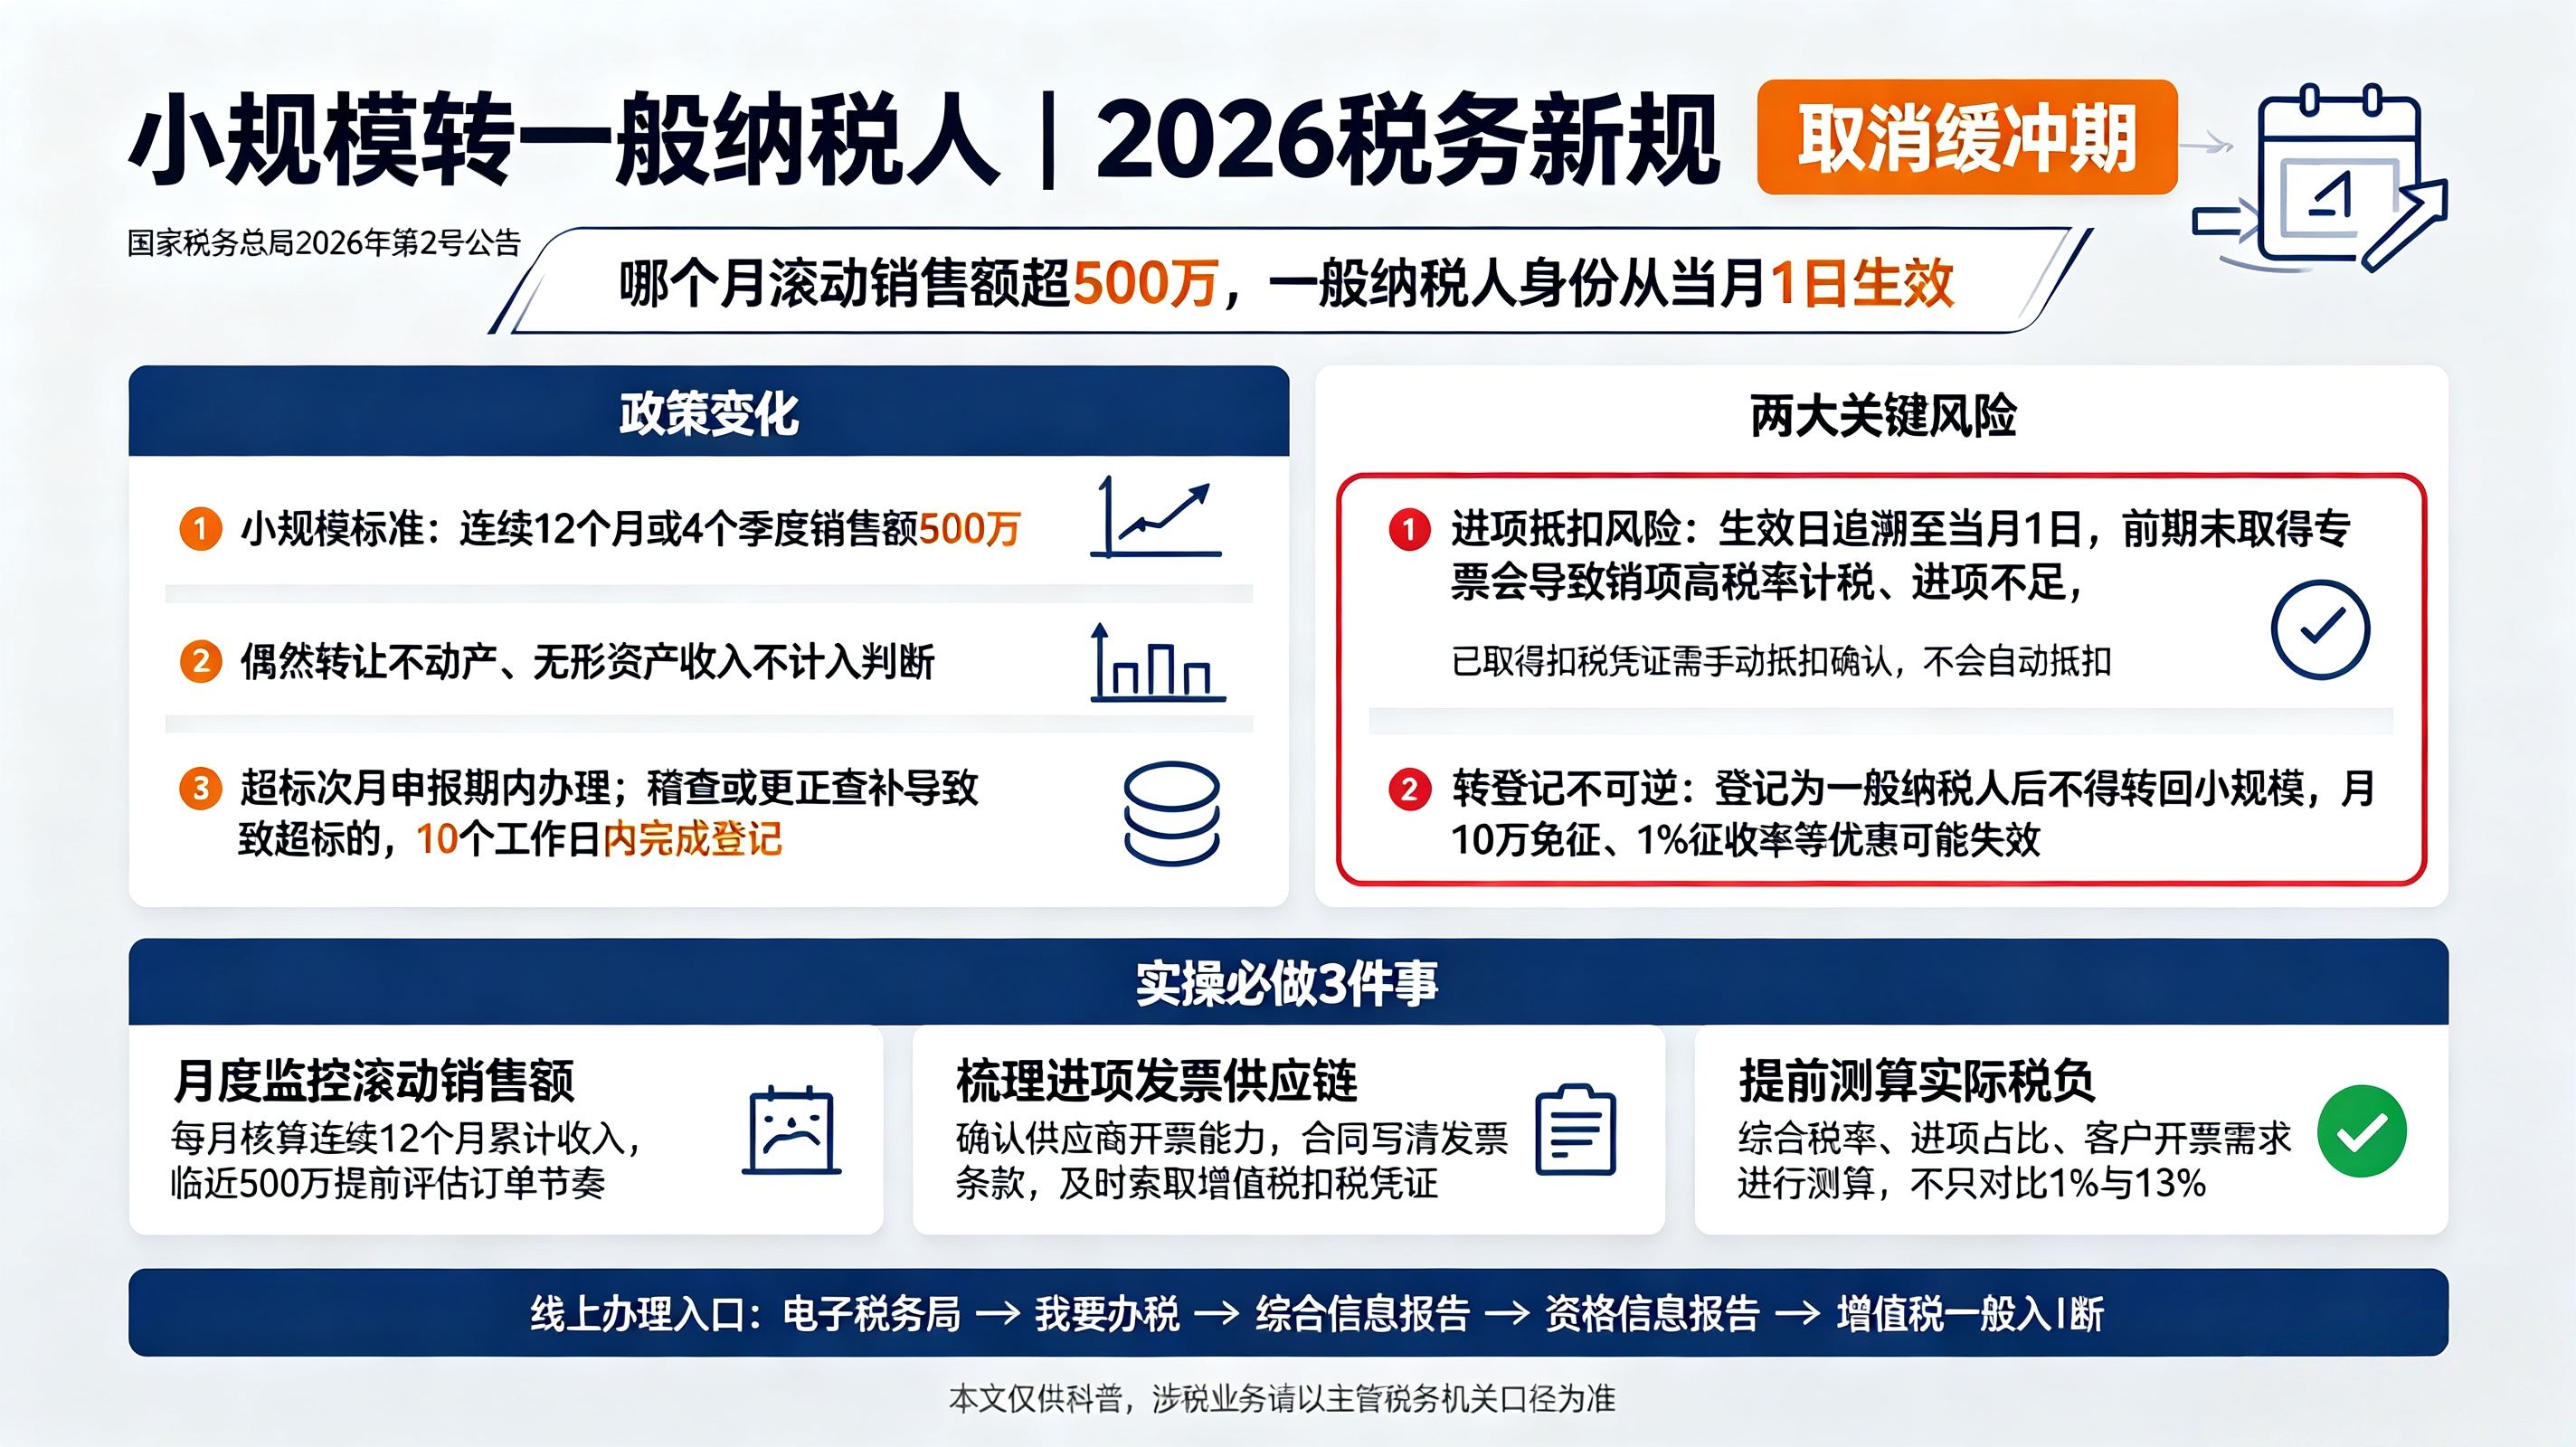
2026年之前,小规模纳税人销售额超标后,一般纳税人生效日尚可在“登记当月1日”或“次月1日”之间选择,存在一定缓冲空间。但根据《国家税务总局关于增值税一般纳税人登记管理有关事项的公告》(2026年第2号)第六条,除特殊情形外,一般纳税人生效之日为超过规定标准的当期1日。
这意味着:哪个月累计销售额超过500万元,一般纳税人身份就从那个月的1号开始生效,而非从登记完成之日才开始计算。
小规模纳税人标准本身没有变化:仍为年应征增值税销售额500万元,按连续不超过12个月或四个季度累计计算。偶然发生的销售无形资产、转让不动产的销售额,不计入这500万元的判断口径。
二、办理时限:超标后“次月申报期内”,查补情形“10个工作日内”
正常经营中超标的,应在超过规定标准的次月申报纳税期限内办理一般纳税人登记。
但如果是因自行补充或更正、风控核查、稽查查补等调整销售额导致超标,时限更紧:应自调整之日起10个工作日内办理登记,生效之日仍为超过规定标准的当期1日。自媒体笔记中“查补收入也会计入销售额判断”指的就是这一变化——企业不能只盯着日常开票收入,历史纳税调整同样可能触发转登记义务。
三、企业最关心的两个现实问题:税负与发票
第一,超标前的进项发票是否“留够了”。 小规模纳税人按征收率计税,通常不涉及进项抵扣;转为一般纳税人后,按销项减进项计税。如果生效日追溯到超标月1日,而企业在超标前没有及时取得采购、成本对应的增值税专用发票,就可能出现“销项按适用税率计算、进项却无法抵扣”的局面,实际税负明显上升。
第二,转登记后不可逆。 小规模纳税人完成一般纳税人登记后,不得再转回小规模纳税人。税率适用、申报方式、进项抵扣规则将发生永久性调整,企业需要在登记前对自身客户结构、成本构成和税负空间做一次完整评估,避免“为了接一张大单,整体税负反而失控”。
四、2026年实操中建议提前做的三件事
1. 把销售额监控做成“月度动作”。 不要等到申报时才发现连续12个月累计已逼近500万元。建议每月记录滚动累计销售额,接近临界值时提前评估:后续订单是否集中在下半年、是否有大额查补调整的可能、是否需要提前规划收入确认节奏。自媒体笔记中“连续12个月销售额达标后,不再有缓冲期”,对应的就是这种前置监控的必要性。
2. 提前梳理进项发票链条。 如果企业判断未来6—12个月内大概率会触发转登记,应从现在开始检查主要供应商能否开具增值税专用发票、采购合同中发票条款是否清晰、历史已发生但未取得扣税凭证的购进业务是否可以补充索取。根据2026年第2号公告第七条及配套口径,追溯登记期间已取得但未确认用途的扣税凭证,可以逐期进行抵扣用途确认;未及时取得的,可向上游销售方补充索取后按规定确认。这一衔接机制需要财务在登记后主动操作,不会自动完成。
3. 测算税负临界点,而非只看税率。 小规模纳税人当前仍可享受月销售额10万元(季度30万元)以下免征增值税、适用3%征收率的收入减按1%征收等优惠(政策延续至2027年底)。但一旦转为一般纳税人,这些针对小规模的优惠不再适用,计税逻辑切换为销项减进项。是否“划算”,取决于可抵扣进项占收入的比重和客户是否需要增值税专用发票,需要结合企业自身数据做测算,不能简单以“1%变13%”来判断。
五、办理入口
全国统一规范电子税务局的办理路径通常为:我要办税 → 综合信息报告 → 资格信息报告 → 增值税一般纳税人登记。系统会根据企业情况锁定生效日选项,提交后完成登记。具体操作以所在地税务机关界面为准。
一句话总结:2026年转一般纳税人,真正的变量不是“500万”这个数字,而是超标之后生效日往前追溯的规则,以及企业是否在超标之前已经做好了进项与税负的衔接准备。
⚠️ 本文为经营管理常识分享,不构成税务意见。涉税事项请以主管税务机关官方口径及最新法律法规为准。

 晋ICP备17002471号-6


 分享给我的好友