税务异常不处理,到底会“拖”出多大代价?——一篇给经营者的说明文档
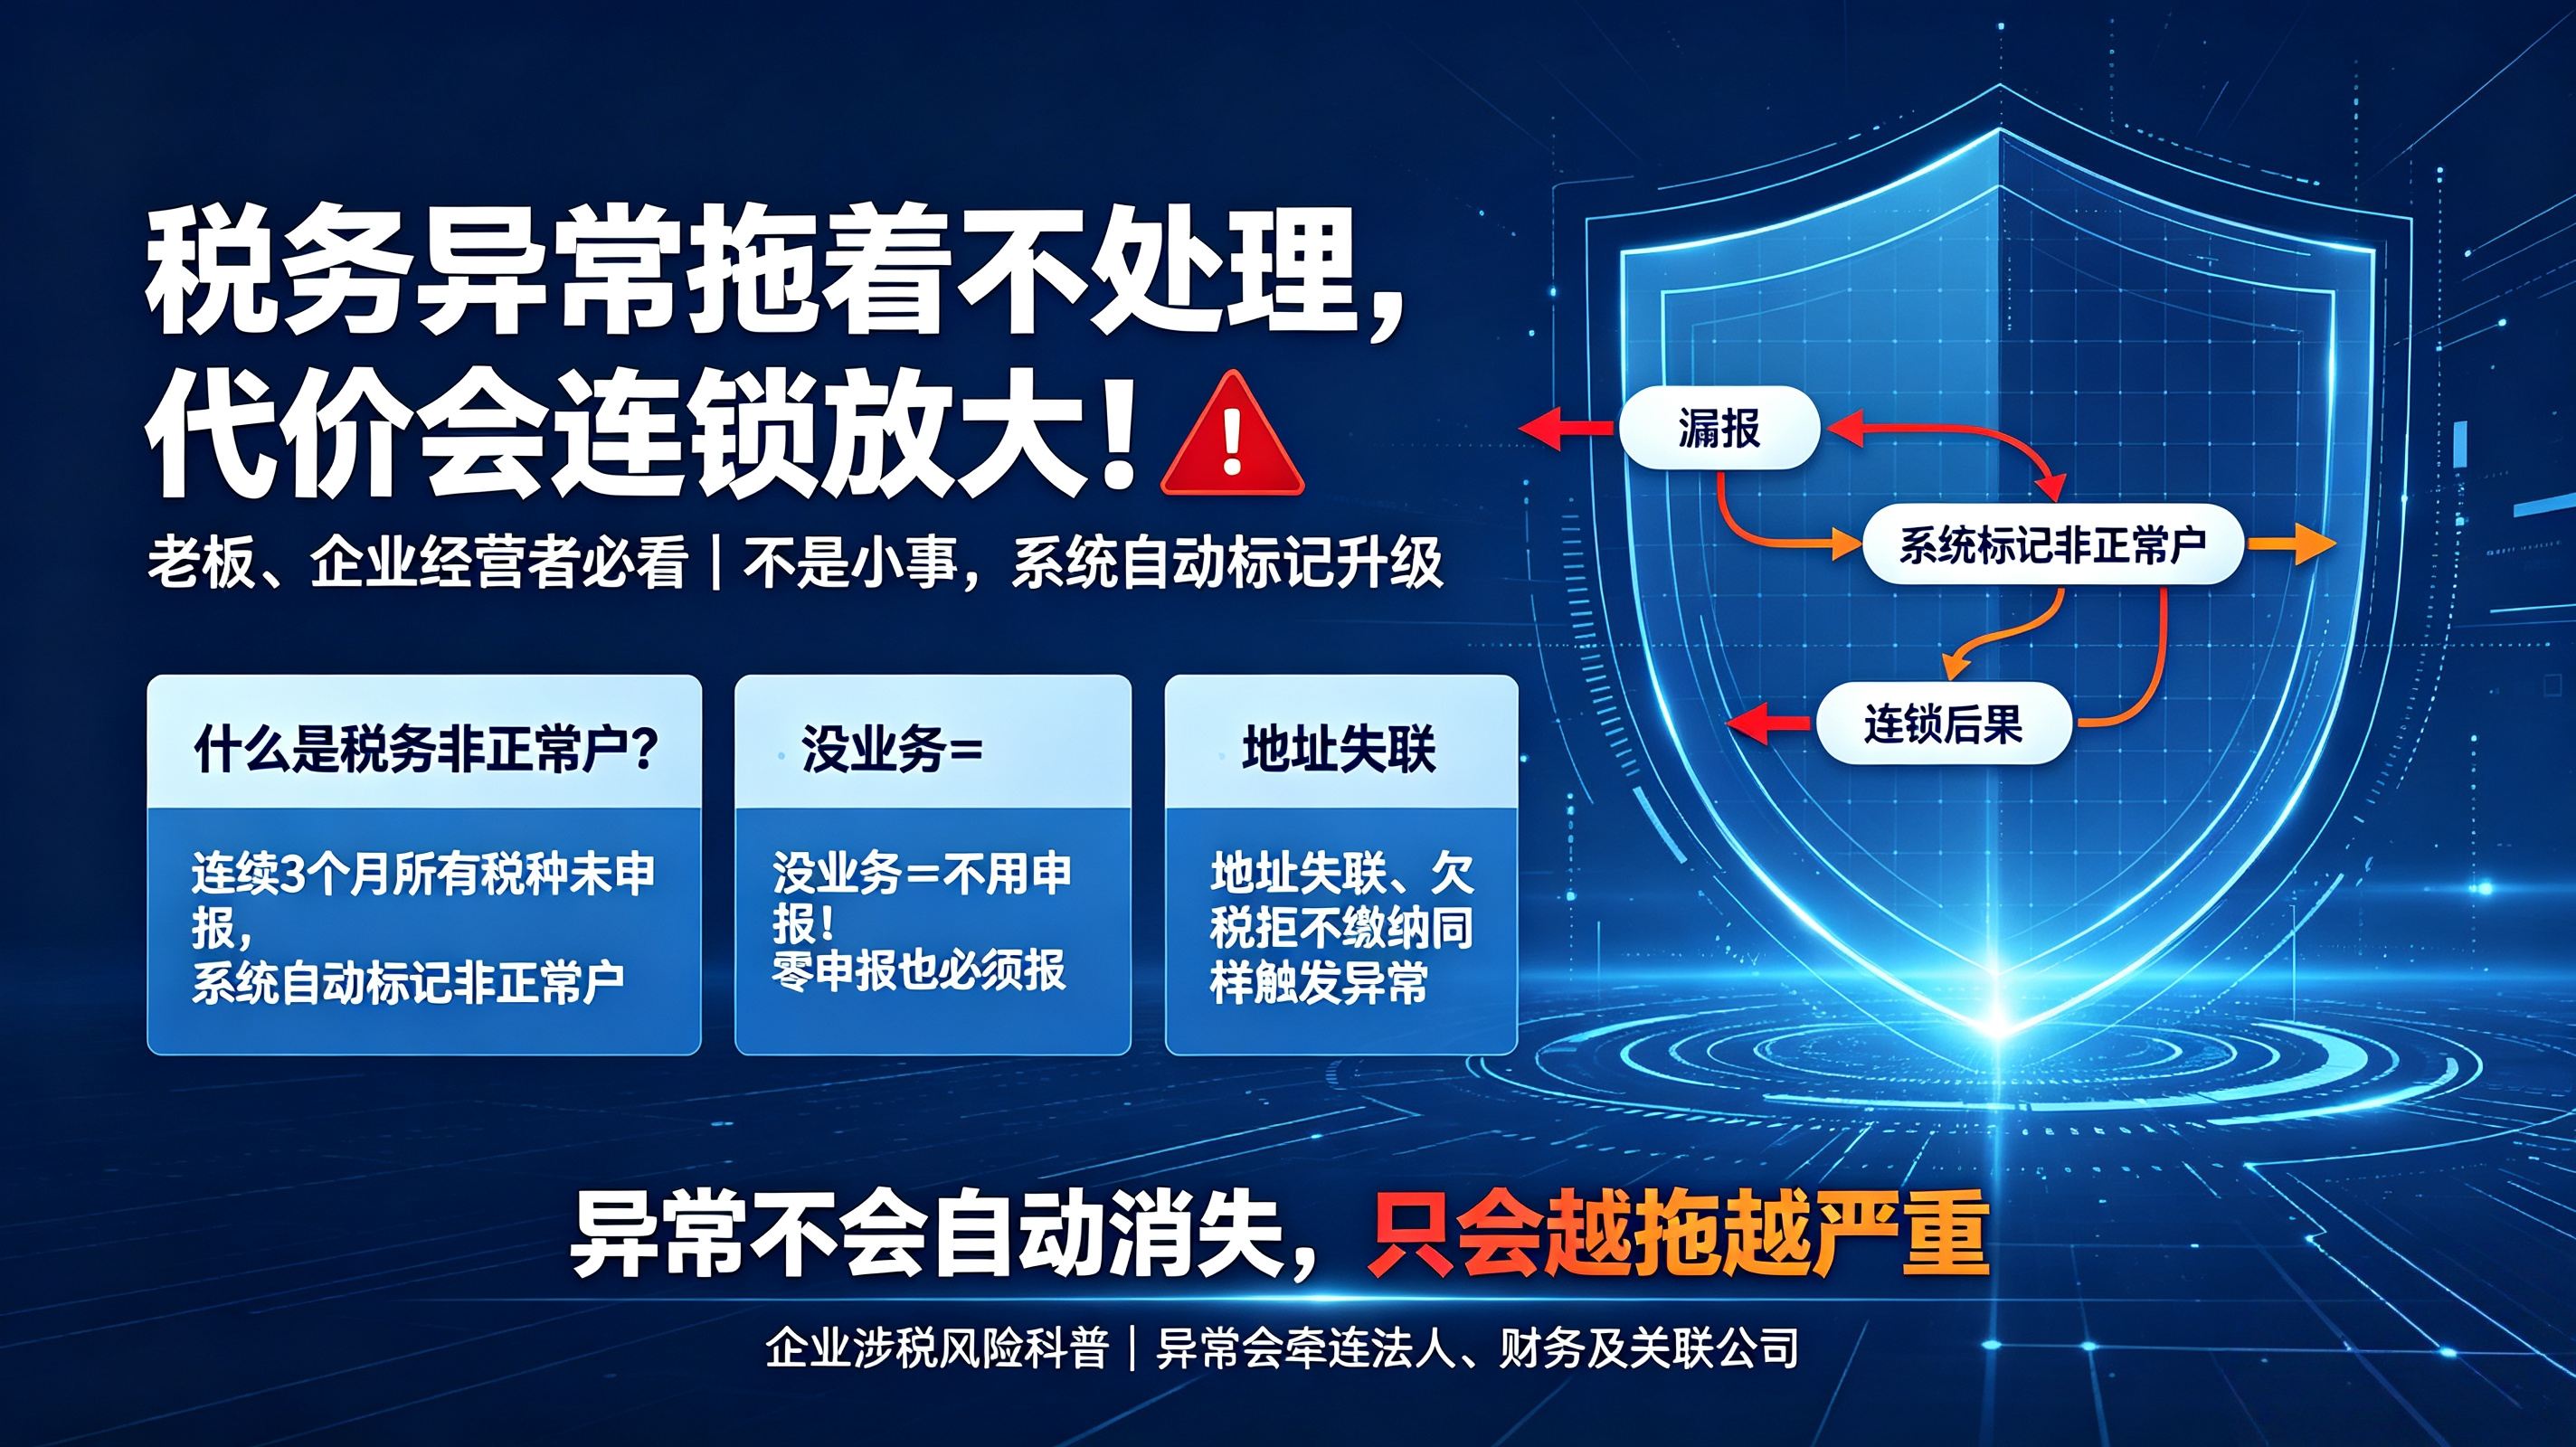
很多经营者对税务异常的第一反应是“等忙完这阵再处理”。但税务异常与一般的“待办事项”不同:它不是静止的,而是会随时间自动升级、叠加、扩散。小红书原笔记列出的8个影响(信用受损、发票受限、银行驳回、失去招投标资格、法人股东限高、罚款滞纳金累积、被重点核查、阻碍长期发展),抓住了“后果很多”这个直觉。但真正需要经营者理解的是:这些后果不是并列的8条清单,而是一条从“申报疏漏”滑向“经营停摆”和“个人受限”的连锁链条。
一、你不是“被盯上”的,是系统自动标记的
税务异常最常见的形态是“非正常户”。触发机制并不神秘:纳税人连续三个月所有税种均未申报,税收征管系统自动将其认定为非正常户。另一种常见路径是:逾期未申报后经责令改正仍未改正,累计达到一定分值后系统自动认定。此外,经营地址变更未更新登记、预留联系方式失效导致税务机关无法联系,或欠税经责令限期缴纳仍未结清,同样会触发非正常状态。
这意味着一个容易被忽视的事实:企业“没业务”不等于“不用申报”。零申报也是申报义务。不少小规模企业正是在“没收入就不用管”的误区里,被系统自动推入异常状态。
二、后果不是“将来时”,而是立即开始的连锁反应
非正常户认定之后,后果分几个层面同时展开。
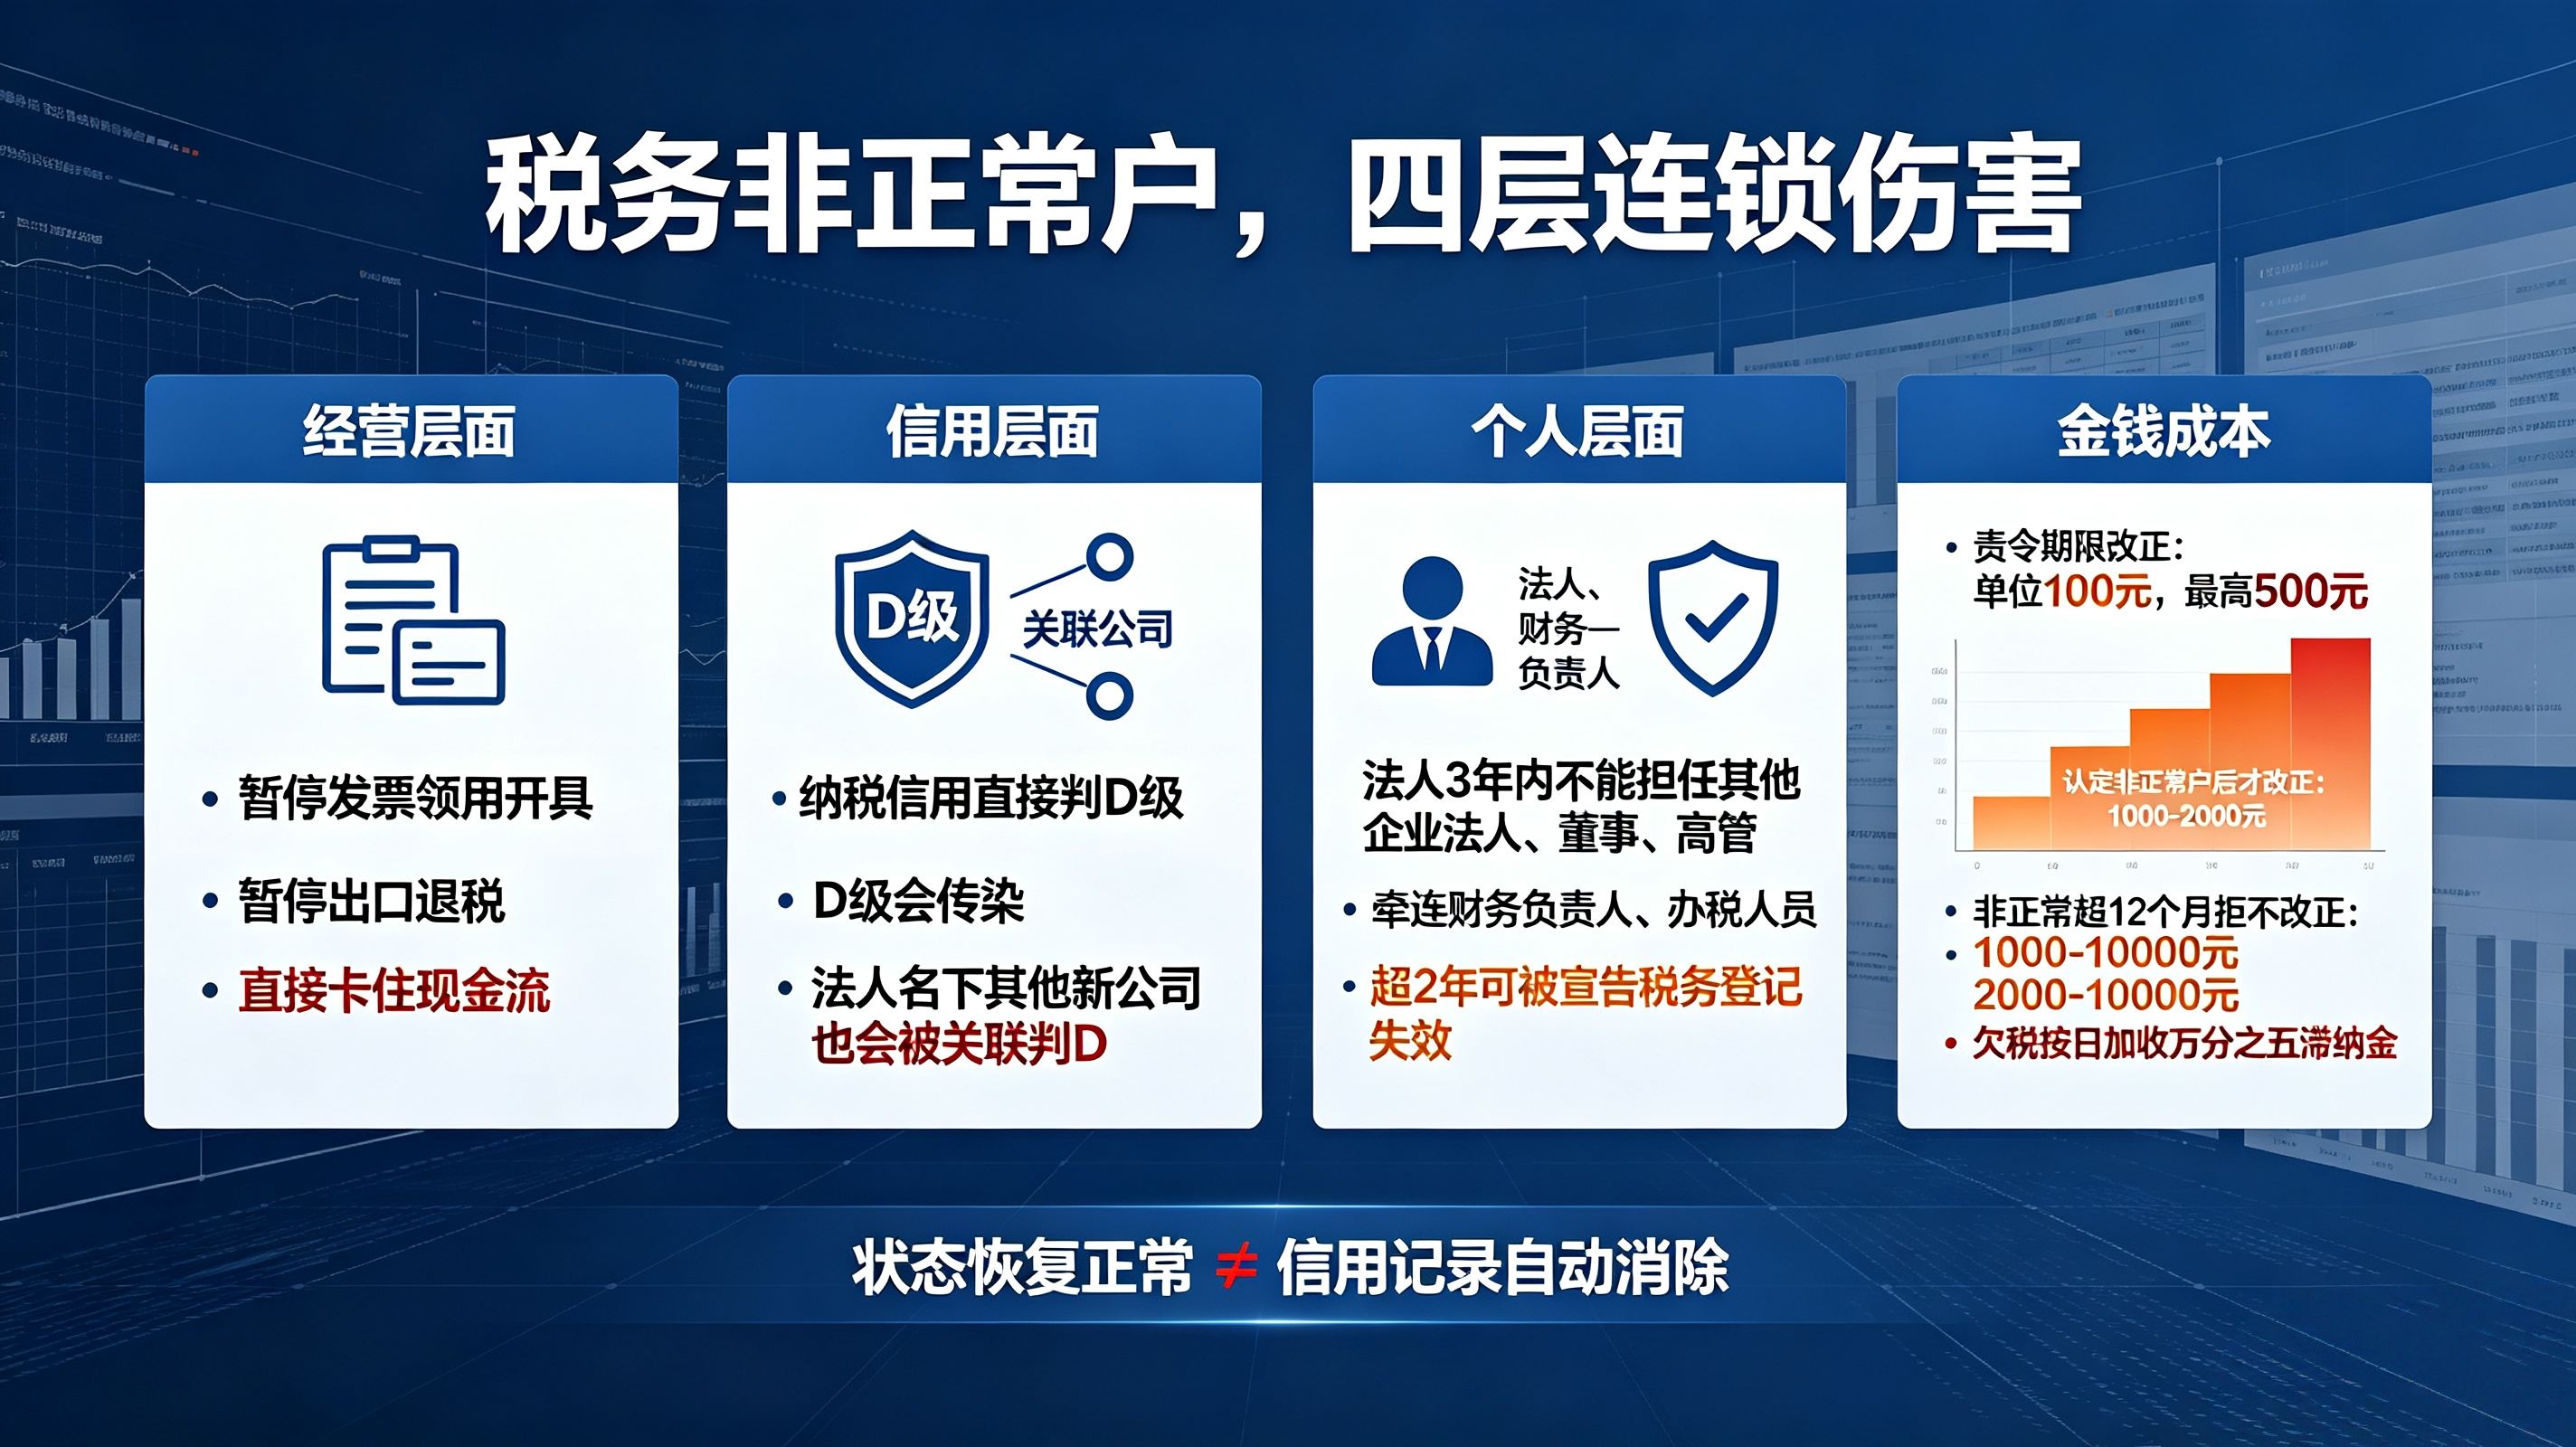
经营层面,发票领用和开具被直接暂停,出口企业暂停办理出口退税。对于依赖开票收款、依赖退税周转的企业,这不是“以后麻烦”,而是当期现金流即刻卡住。
信用层面,纳税缴费信用直接判为D级。D级不是“扣几分”的问题,而是限额限量领用发票、列入重点监控对象。更关键的是,D级具有 关联传染性:非正常户的直接责任人员(法定代表人、负责人等)在异常状态之后新注册或负责经营的其他主体,即便自身没有任何涉税违法行为,也会被“关联判D”。实务中已有真实案例:一家公司仅仅因为法定代表人在异地有一条非正常户记录,开票时才发现自己被判为D级。
个人层面,限制不止于企业。非正常户不仅限制法人和股东,还会波及财务负责人、办税人员和购票人;法定代表人三年内不得担任其他公司的法人、董事、监事、高管。长期不处理,税务登记证件可能被宣布失效;认定为非正常户超过两年且无欠税、无未缴销发票的,税务机关可以注销其税务登记证件。
经济层面,罚款随拖延时间递增。根据2026年版裁量基准,在责令限改期限内改正的,单位每次罚款100元、累计不超过500元;被认定为非正常户后改正的,单位罚款升至1000元以上2000元以下;被认定为非正常户12个月以上才改正或拒不改正的,罚款可达2000元以上1万元以下。欠税同时按日加收万分之五的滞纳金。拖得越久,修复成本越高,这不是一句提醒,是规则写明的计价方式。
三、解除不是“找关系”,是把该做的事做完
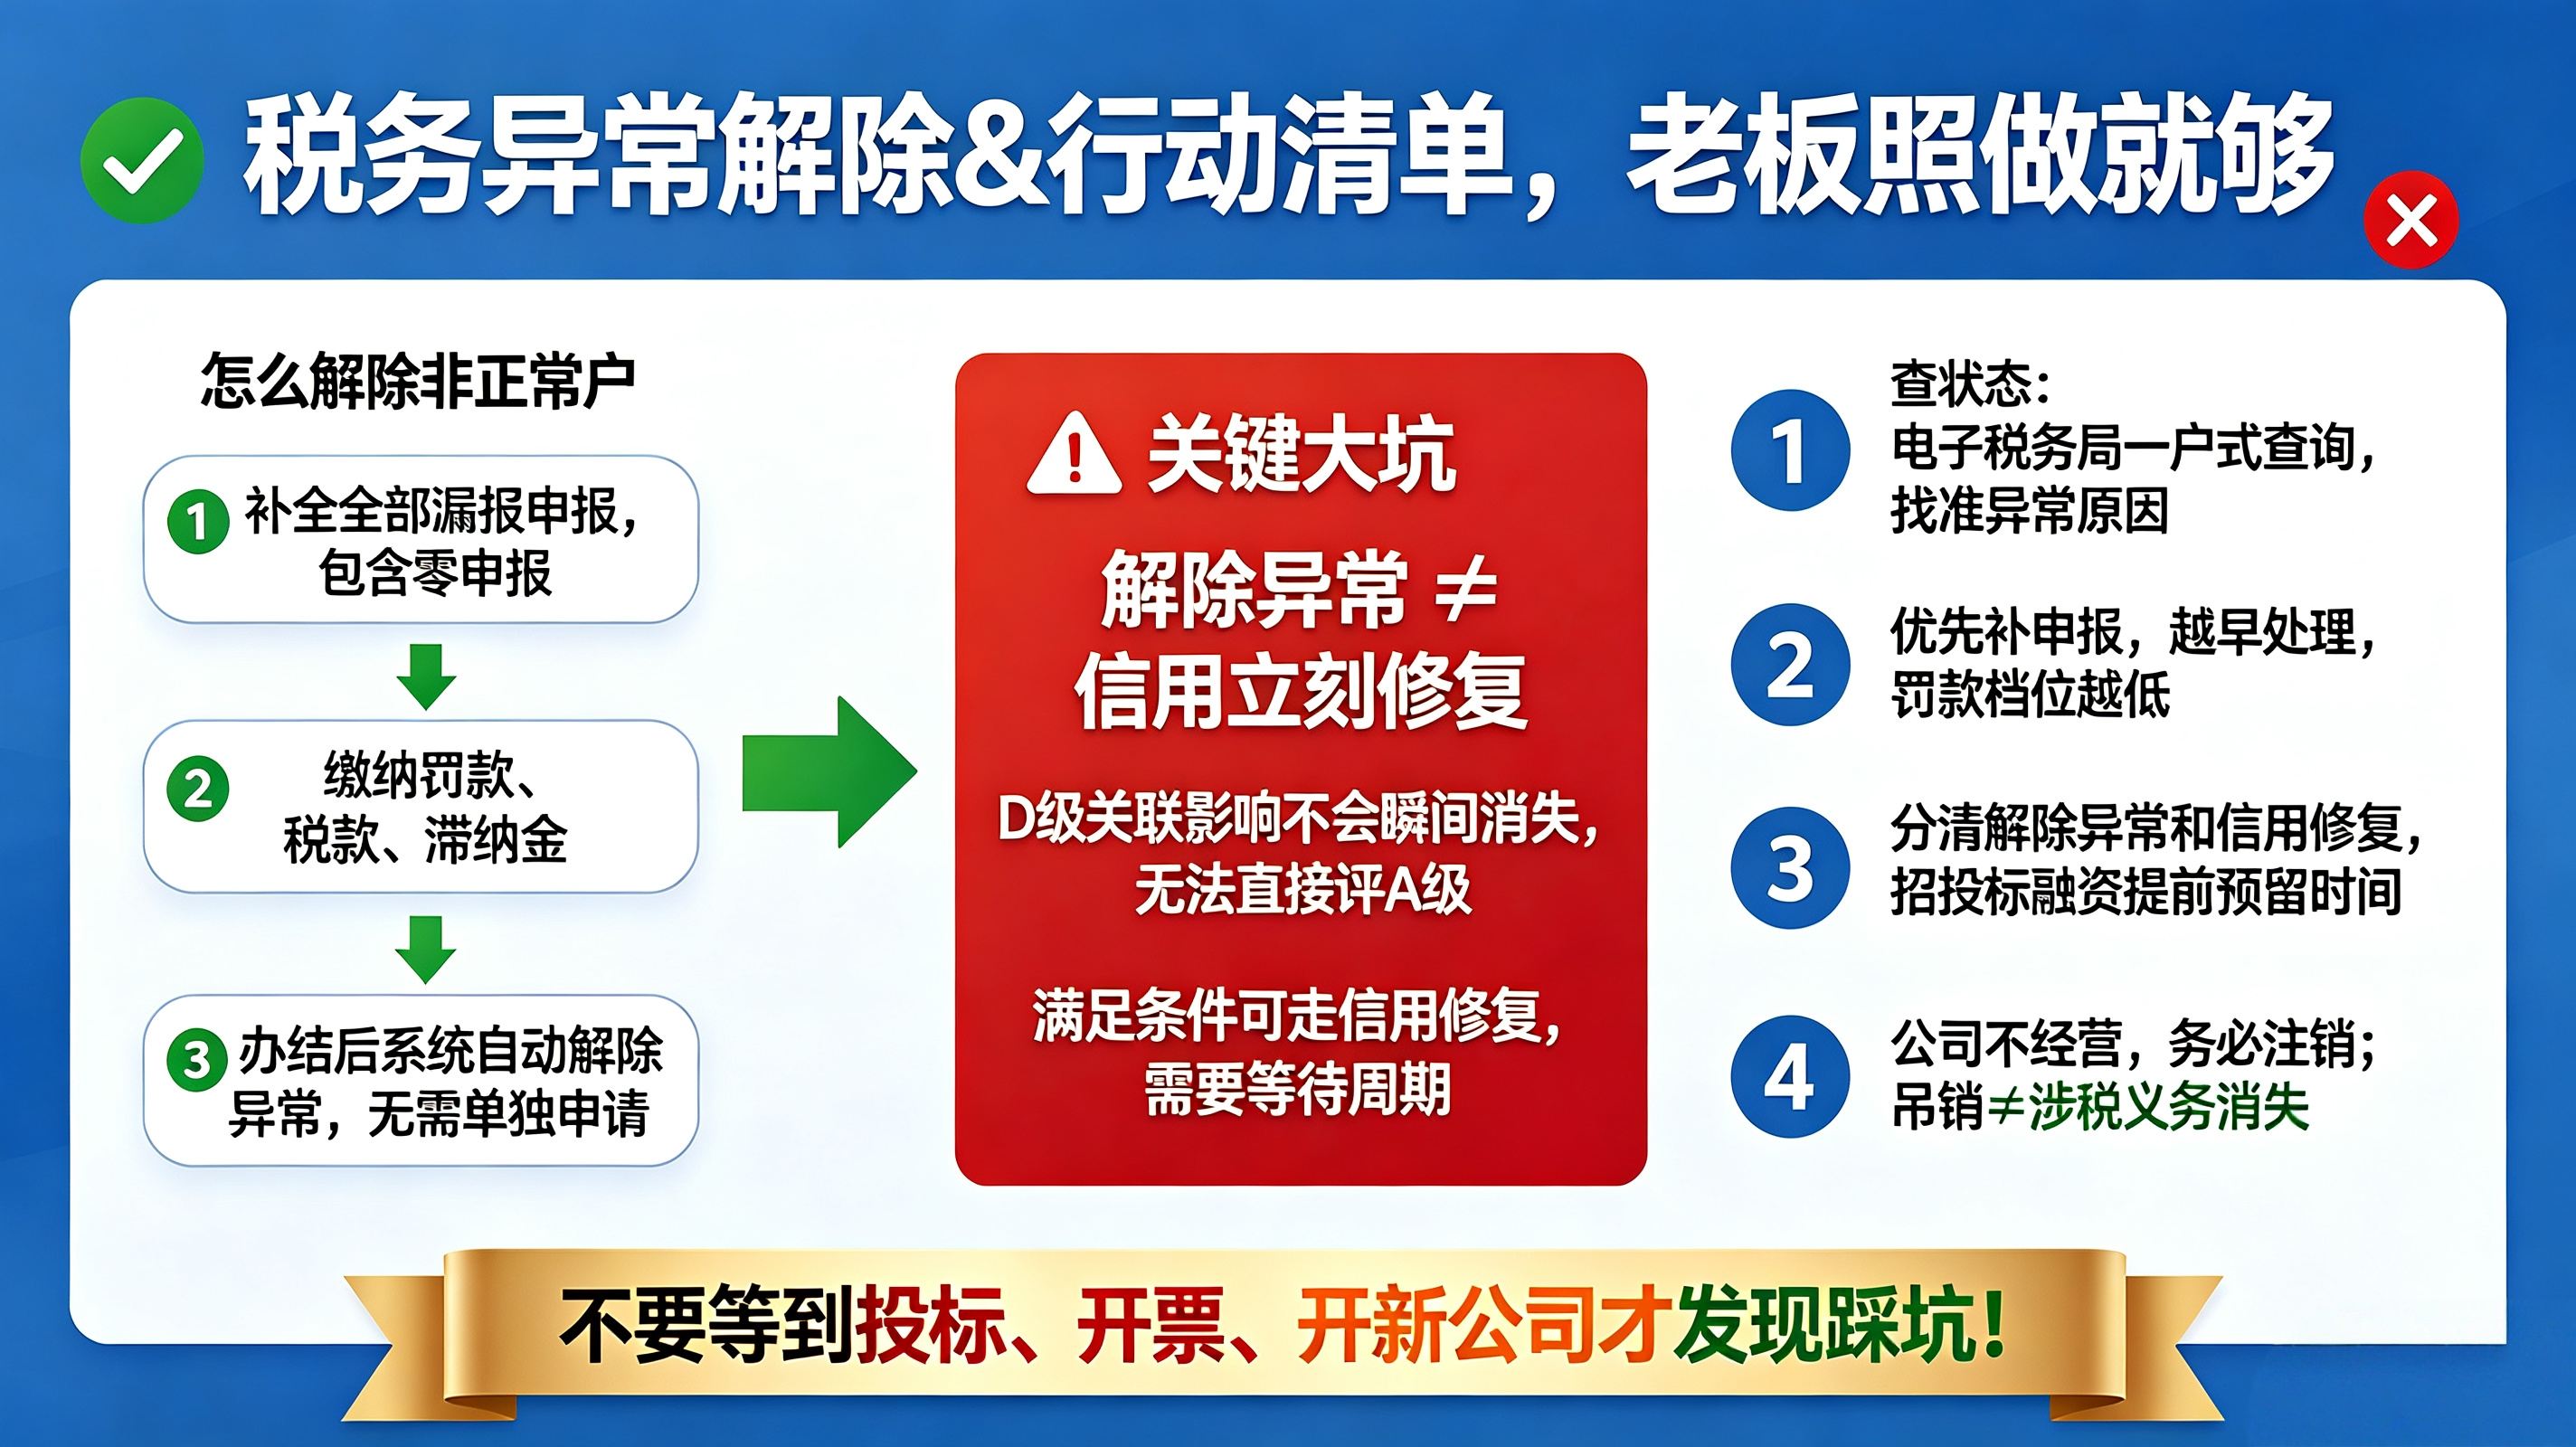
非正常户的解除在法律上并不复杂。现行规则下,就其逾期未申报行为接受处罚、缴纳罚款、补办纳税申报后,税收征管系统自动解除非正常状态,无需单独提交解除申请。操作路径清晰:登录电子税务局查询异常详情,补报所有漏报税种(含零申报),缴清欠缴税款、滞纳金和罚款,系统即恢复正常状态。
真正的难点不在“能不能解除”,而在 信用修复的滞后性。历史公示记录和信用降级记录不会随状态恢复正常而自动消除。如果已被关联判D,修复路径是:原非正常户履行义务并解除状态后,由税务机关重新评价,但不得评价为A级;或者在连续6个月无新增失信记录的前提下申请修复。实务中已有企业在税务部门指导下完成补申报后,信用级别从受限状态恢复为B级。这说明修复是可能的,但它需要时间,而时间成本恰恰是“拖着不办”最昂贵的部分。
四、给经营者的最小行动清单
第一,先确认状态。通过电子税务局“一户式查询”或直接联系主管税务机关,明确是逾期申报、地址失联还是欠税触发的异常,不同成因的处置路径不同。
第二,优先补申报,再处理罚款和欠税。补申报是解除异常的实质前提,罚款和滞纳金是必须接受的代价;越早进入这个步骤,罚款阶梯越低。
第三,区分“解除异常”和“修复信用”。状态恢复正常不等于信用记录同步恢复,如果企业有招投标、融资或设立新主体的计划,需要把信用修复的时间周期纳入考虑,而不是等到用的时候才发现来不及。
第四,不要把“不经营”当成“不用管”。营业执照被吊销后未及时办理税务注销,同样会被纳入非正常户管理。企业停止经营,法律主体资格不会自动消失,未了结的涉税义务会持续附着在责任人员身上。
税务异常的本质,是一个 由系统自动执行、随时间累积、向个人和关联主体扩散的约束机制。它不依赖人工催告,也不会因为“不知道”而暂停。原笔记那句“越早处理,损失越小”,在规则层面是成立的:罚款阶梯、信用修复等待期、证件失效时限,都在把拖延换算成可计量的成本。对经营者而言,最贵的往往不是补缴的税款,而是拖着的那段时间里,生意被卡住、机会被关掉、个人被牵连的那些本可以不发生的损失。

 晋ICP备17002471号-6


 分享给我的好友