2026税务稽查动真格:这3种“业务逻辑硬伤”,正在把老板送上风险名单
“我们没虚开发票,账也是请人认真做的,怎么就被稽查了?”
这是2026年不少企业老板收到税务风险提示或稽查通知后的第一反应。答案藏在一个被很多人忽略的转变里:税务稽查的逻辑已经变了。金税四期全面落地后,监管从“以票管税”切到了“以数治税”,系统不再只盯发票本身,而是把你发票、资金、合同、库存、社保、银行流水放在一起,自动跑一遍“业务逻辑通不通”。逻辑对不上,预警就来了。
有三种情况,恰好是2026年系统最“敏感”的三种业务逻辑硬伤。
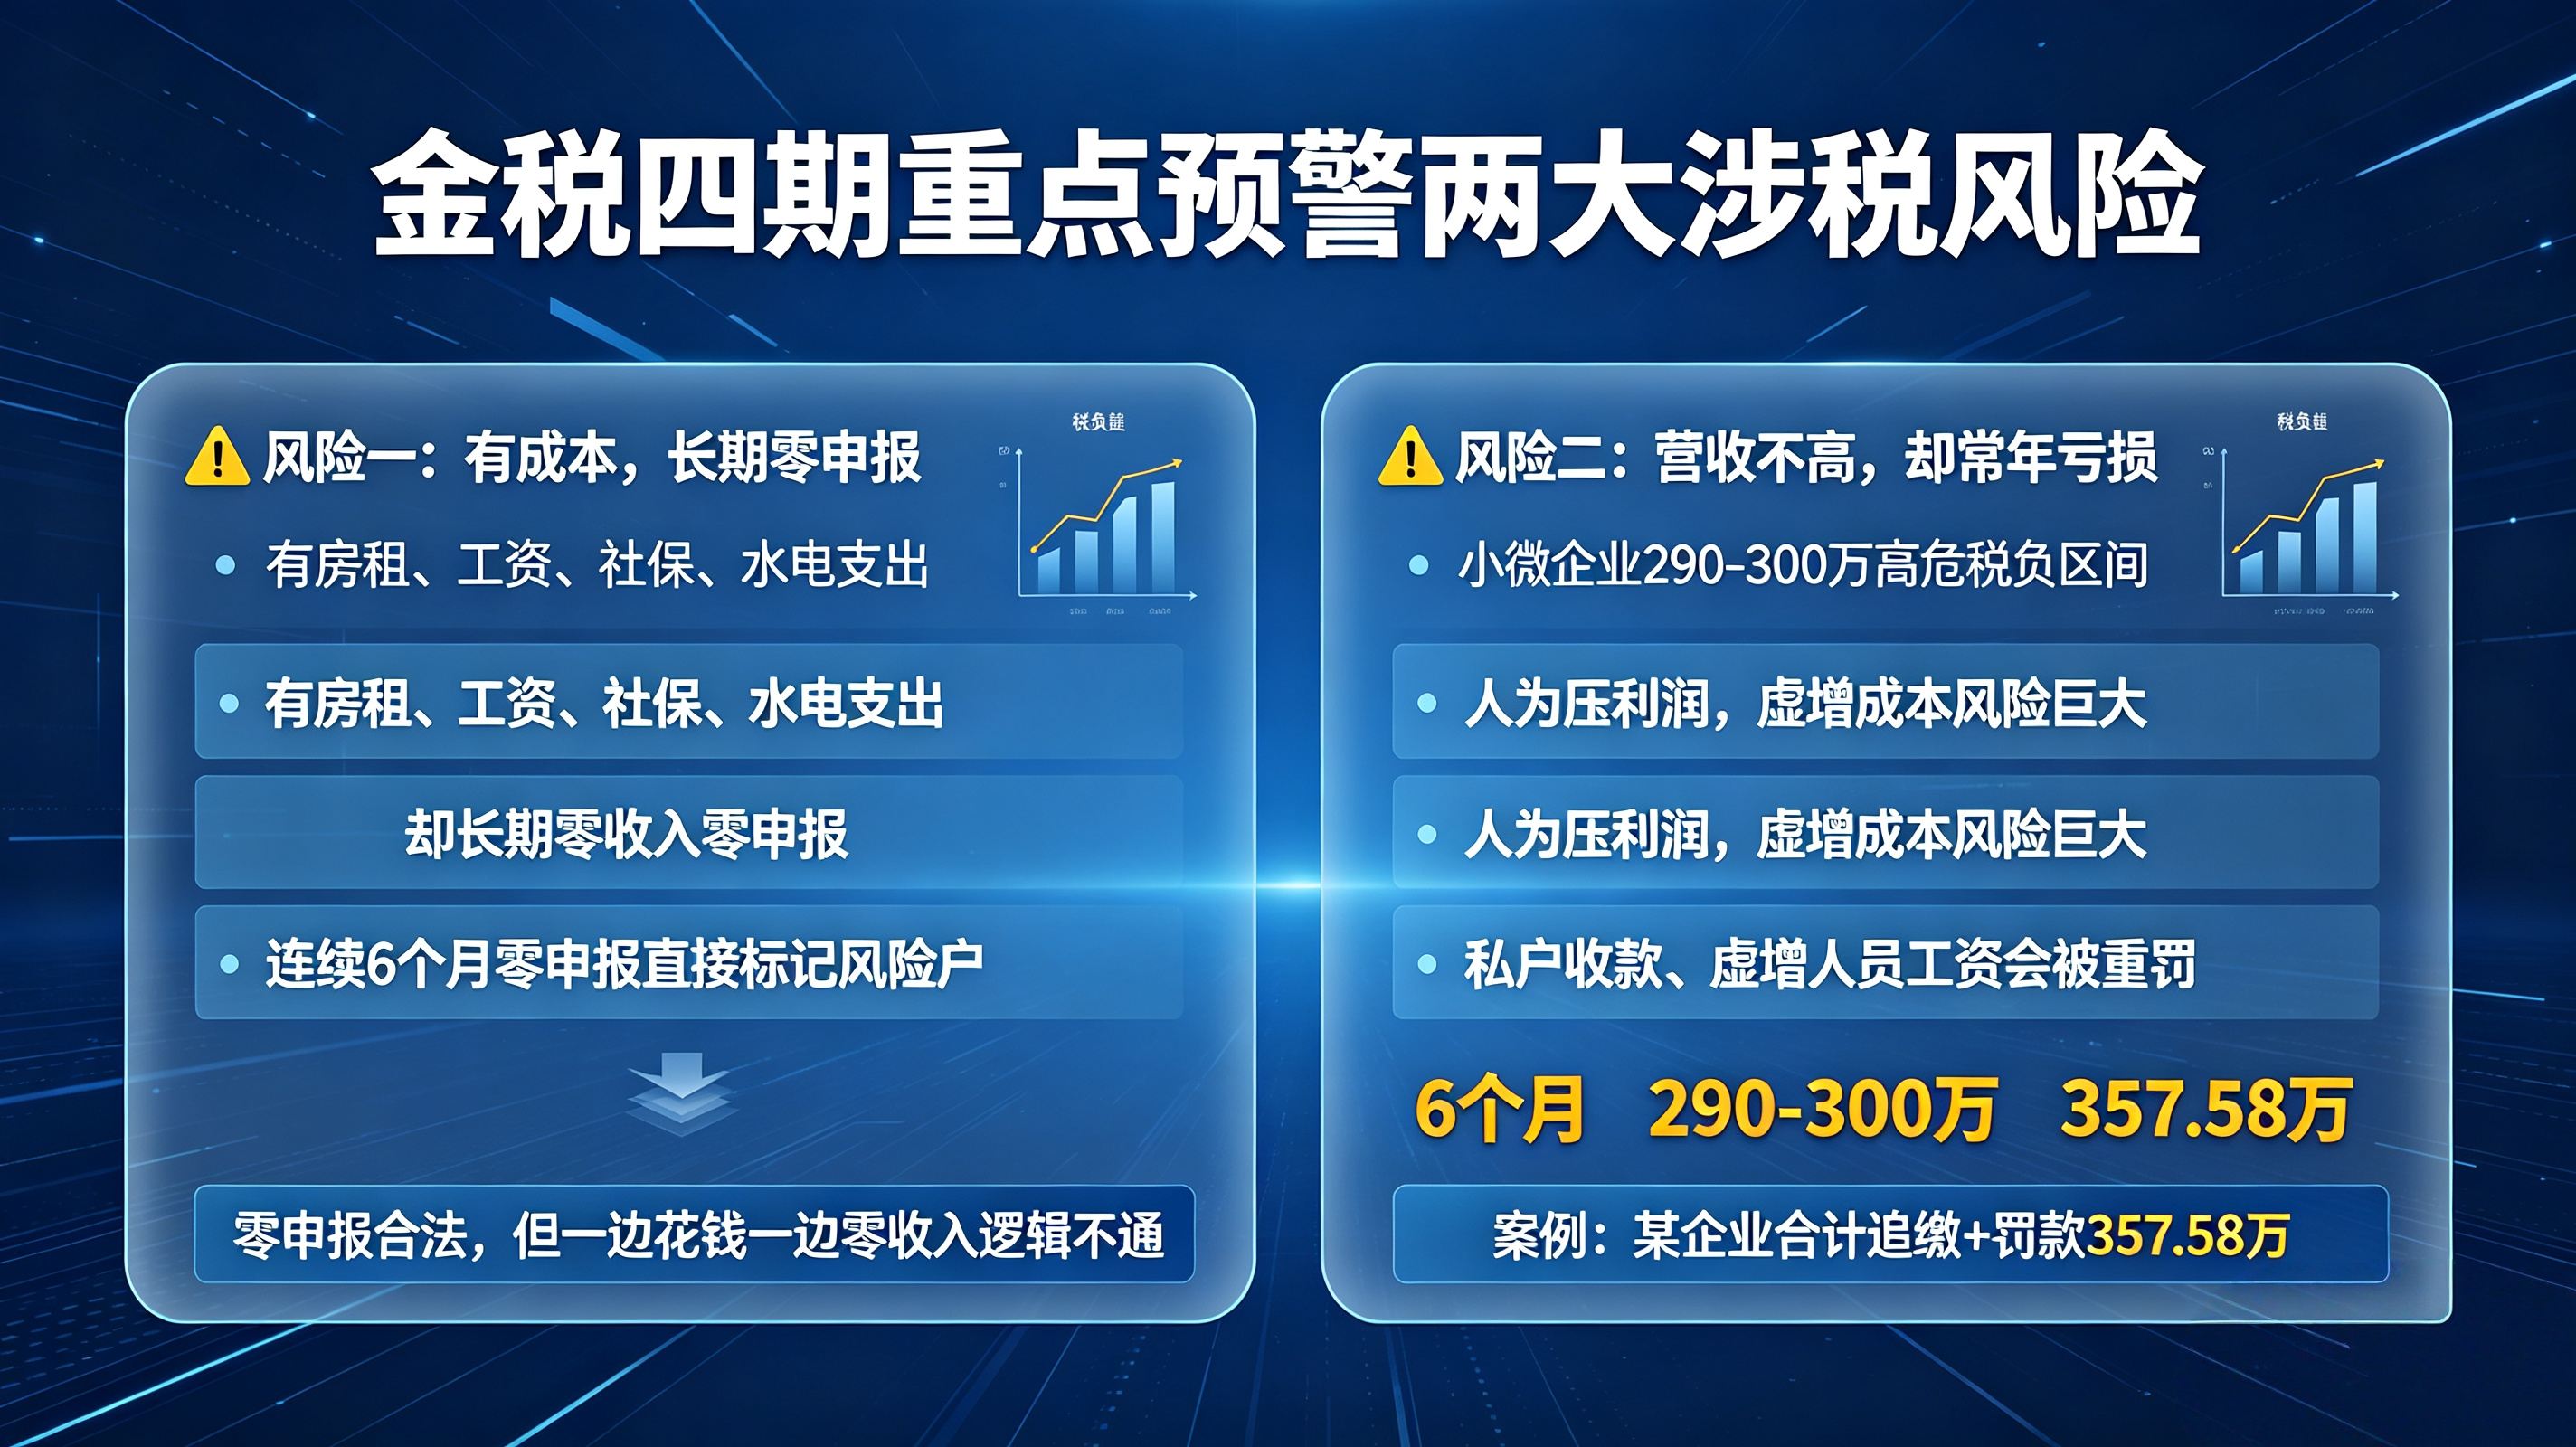
第一种:有成本费用,却长期零申报
公司有房租、有工资、有社保、有水电费在往外走,申报表上却长期填“零收入”或连续多月零申报。在系统眼里,这不是“没业务”,而是“有经营痕迹、却没有对应的收入申报”——零申报本身不违法,但有成本费用支撑的零申报,说明业务链条存在断裂。连续6个月以上零申报,系统直接标记风险户。2026年不少企业栽在这条上,不是因为开了假票,而是因为“你还在活着,账上却说没活”。
第二种:营收不低,却一直亏或者利润长期为0
这条最危险的地方在于,它往往不是“真亏”,而是人为把利润压到某个“安全区间”。搜索结果显示,2026年税务稽查的三大高压领域之一就是小微企业所得税优惠,小型微利企业应纳税所得额290万—300万被业内称为“高危区间”。为什么?利润卡在299万,税大约15万;一旦到301万,税直接跳到75万,相差60万。巨大的税负悬崖催生了大量“虚压利润”操作,而金税系统会自动筛查这个区间的企业,一旦查出无票白条入账、成本虚增,调增后直接突破300万红线,补税加罚款双杀。扬州一家船舶公司就因个人账户收款隐匿收入、虚增人员分摊工资来“做低利润”,最终被追缴税款、滞纳金及罚款合计357.58万元。
第三种:货、票、款、库存,四者对不上
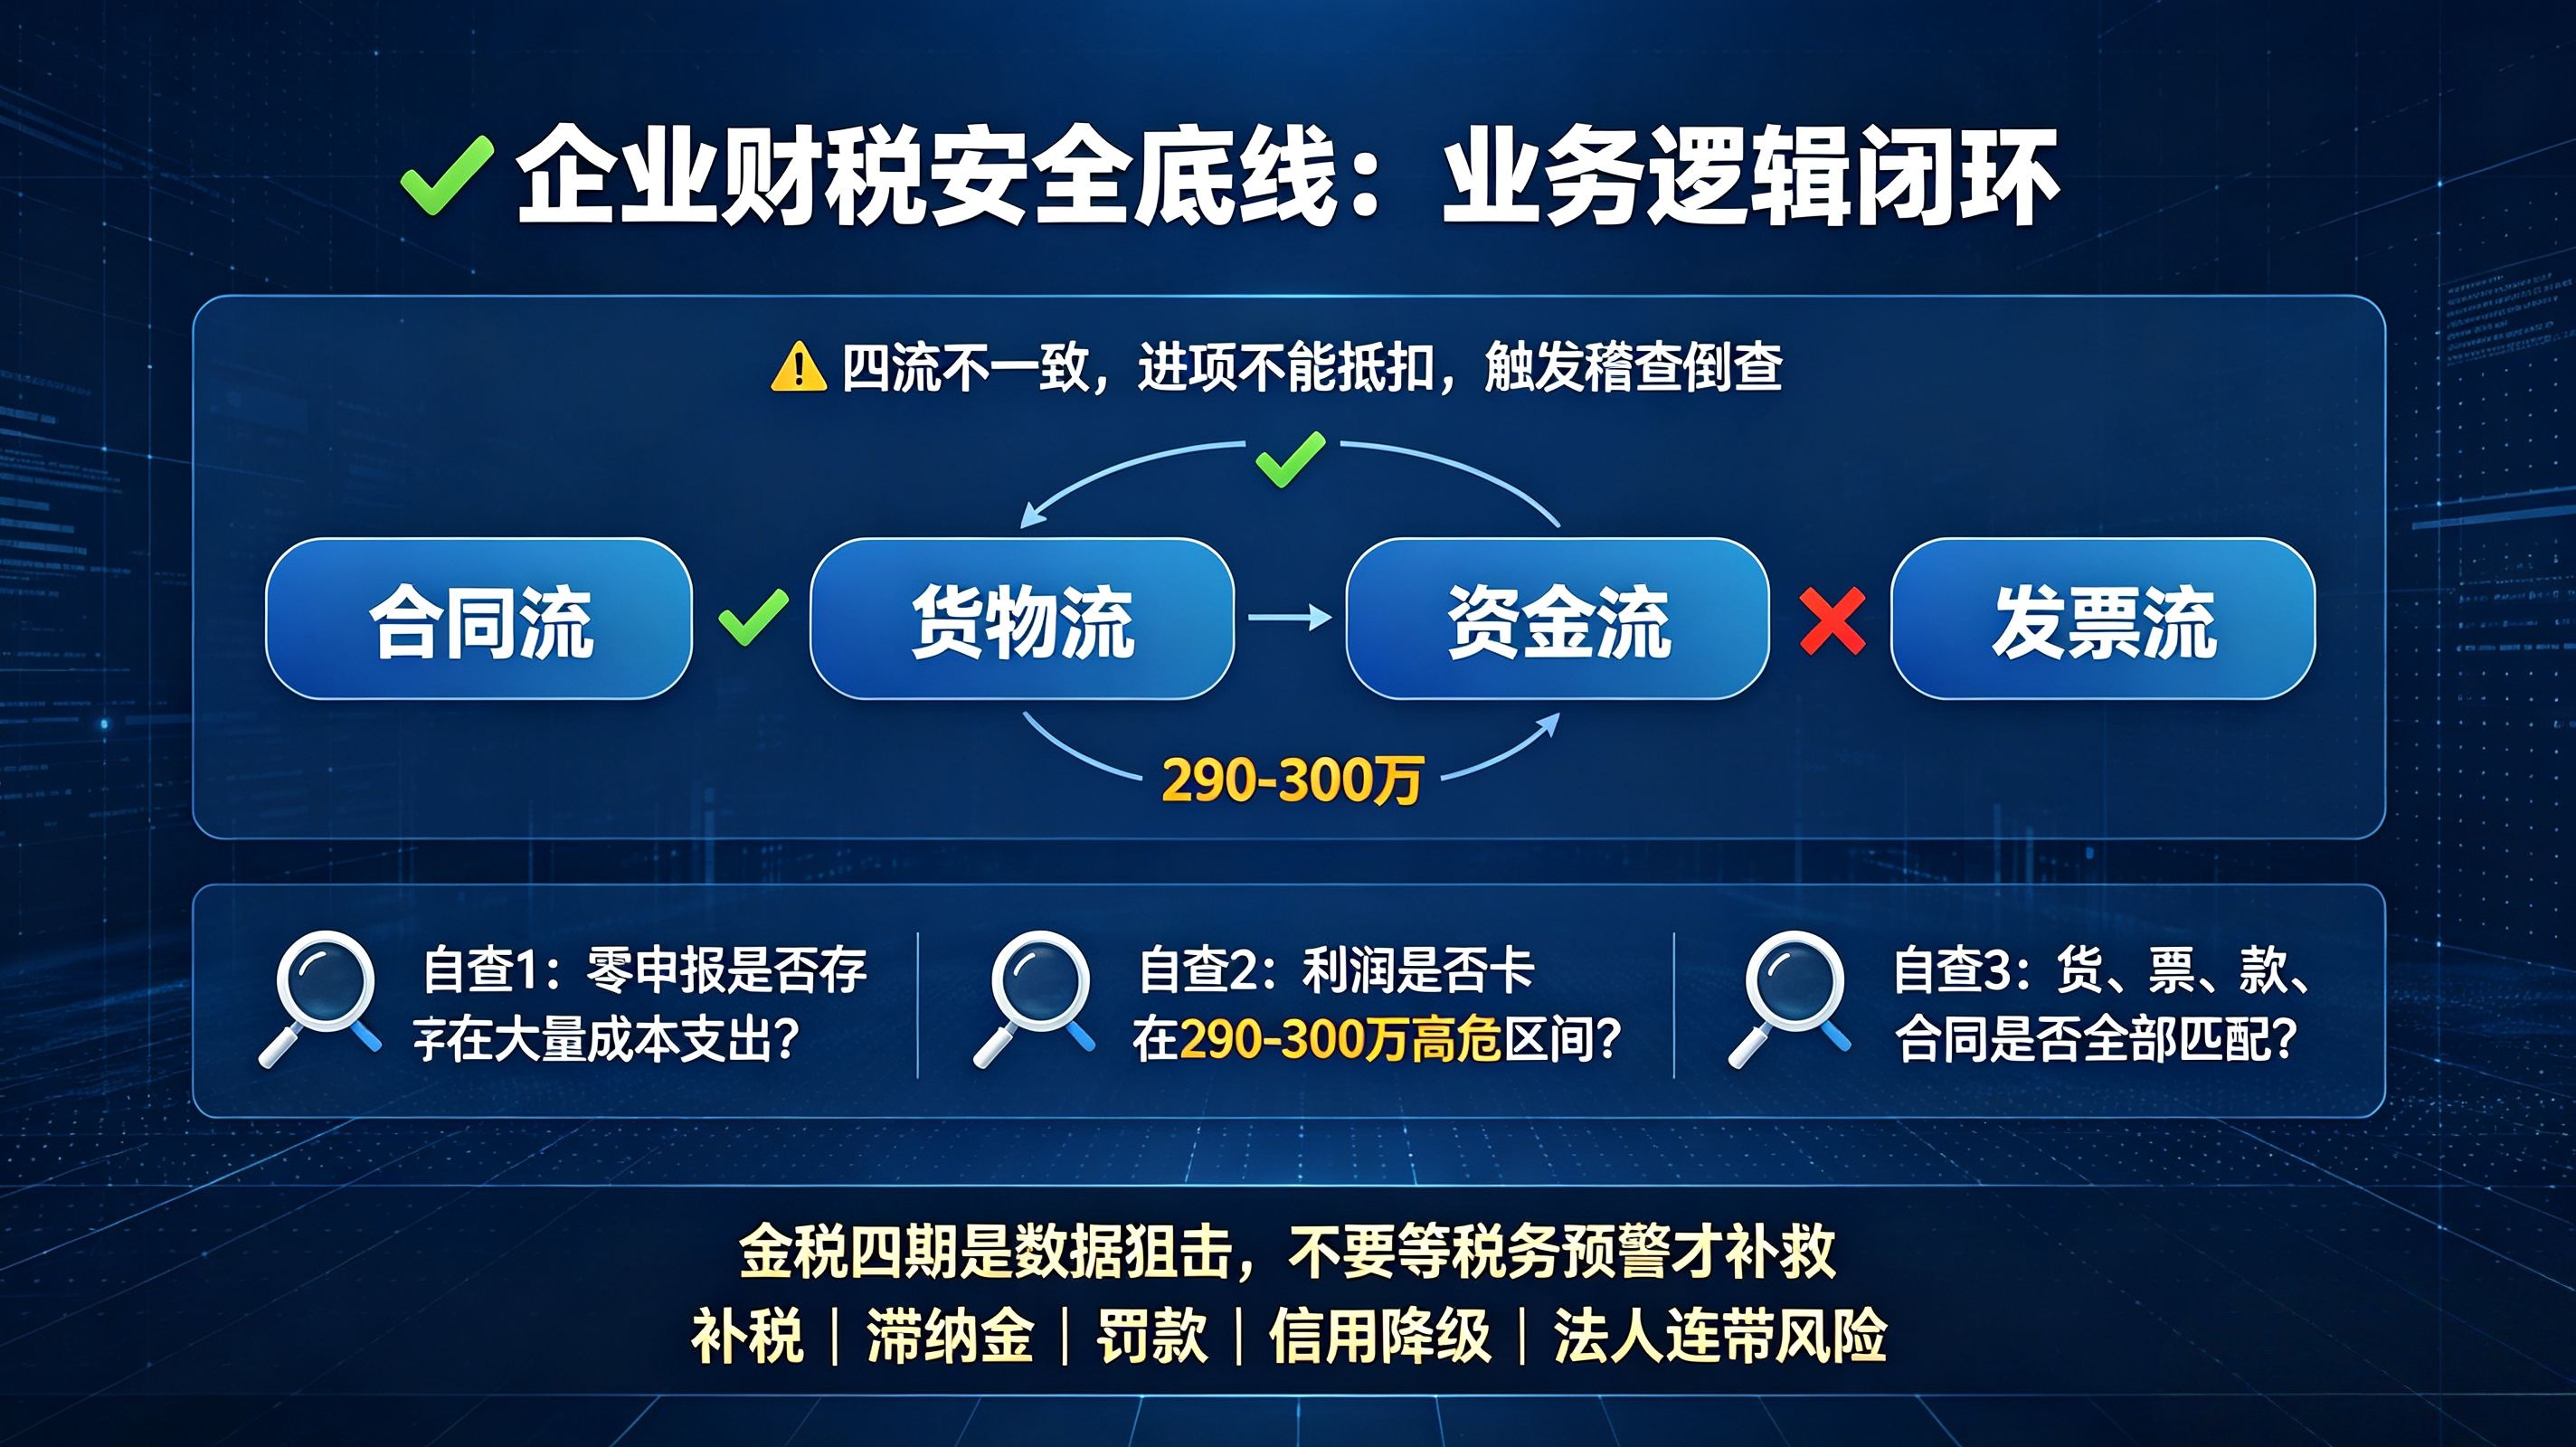
这是2026年稽查中最“致命”的一条。国家税务总局已将“四流不一致”(合同流、货物流、资金流、发票流)列入违规开票负面清单,2026年正式从“三流一致”升级为“四流合一”,任何一个环节脱节,进项无法抵扣、预警自动触发,甚至面临稽查倒查。库存账面金额巨大、实际仓库空空;进销商品品名严重不符;资金收款方和合同主体对不上——这些在过去可能被解释为“操作灵活”,在2026年的数据穿透下,统统会被追问一个根本问题:这笔业务到底是不是真的。
真正的风险,不是发票造假,是业务逻辑经不起查
2026年一季度,全国税务部门查处的涉税案件数量和罚款规模仍在高位,金税四期的高风险发票秒级阻断率已达98%,八部门联合打击机制打通了138个数据源,“发票流、资金流、货物流、合同流”实时比对成为常态。这意味着,靠“事后找票”“账面调利润”腾挪的空间几乎归零。稽查选案已经从“人海战术”变成“数据狙击”,风控模型覆盖税负波动、私户收款、社保个税基数差异等几十个维度。
对于企业而言,2026年真正的安全底线,不是“发票开得漂亮”,而是财税数据能形成一个逻辑自洽的闭环:每一笔收入有对应的合同和资金流,每一笔成本有真实的货物或服务支撑,库存的进出与销售节奏匹配,社保、个税、银行流水之间不存在互相打架的缺口。这个闭环建立起来,稽查来了是“过检”;闭环塌了,每一处断裂都是风险的入口。
别等预警到了再补窟窿
税务合规最贵的成本,从来不是合规本身,而是“出事后”的代价。补税、滞纳金、罚款之外,还有纳税信用降级、发票降版降量、法人受限、融资受阻,以及老板个人在“资金流—资产流—交易流”追溯机制下的连带风险。
如果你不确定自己的企业是否存在上面三种“业务逻辑硬伤”——零申报是否有成本支撑、利润是否踩在敏感区间、四流是否真正合一——现在就是做一次闭环自查的窗口期。金税四期的预警不会提前打招呼,但你可以赶在它之前,把账上的逻辑先理顺。

 晋ICP备17002471号-6


 分享给我的好友