
在天津的一家新办方便面厂里,工人围在传送带上查看第一批红烧牛肉面。他们担心的不是味道够不够足,而是纸碗能否在热水里不破,调料包会不会漏油。这些小事看似简单,却决定了一碗面能否真正走进千家万户。
那时中国城市家庭刚从票证供应旧习惯中走出来。在商店里买到包装得亮堂堂、无需自己擀面或者点火就能吃的食品,自然带着新鲜的味道。方便面最初并不是从廉价食品起步,而是带着工业化、城市化和生活效率提升的想象出现的。
很多年后,人们提起方便面,常常只记得绿皮火车、热水壶和红烧牛肉味,却容易忽略一个事实:这曾经是中国食品工业里竞争最激烈的一块阵地。
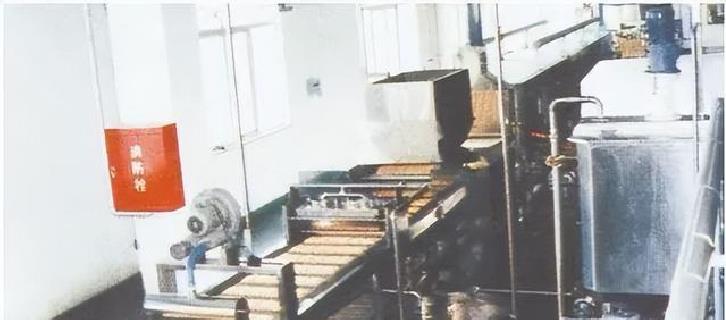
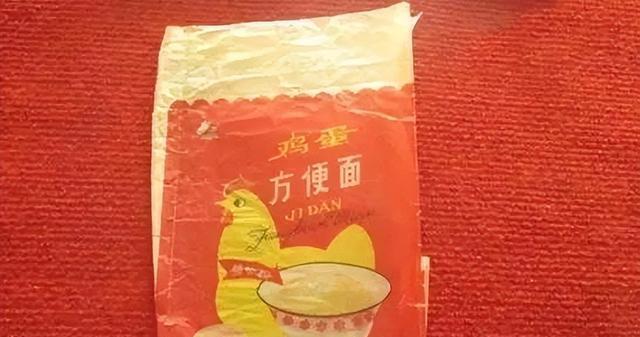
1982年,珠海华丰推出三鲜伊面,被很多人看作大陆较早实现规模化生产的方便面产品。那时方便面在不少人眼里还是新鲜的东西。袋子上的彩色图案、统一规格的面饼、单独封好的调味料,都显示食品生产开始从家庭厨房转向流水线生产。
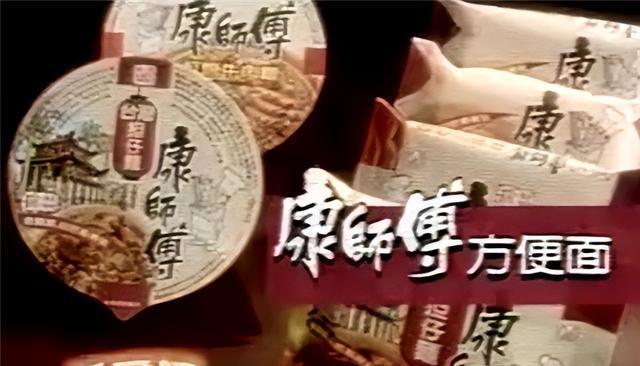
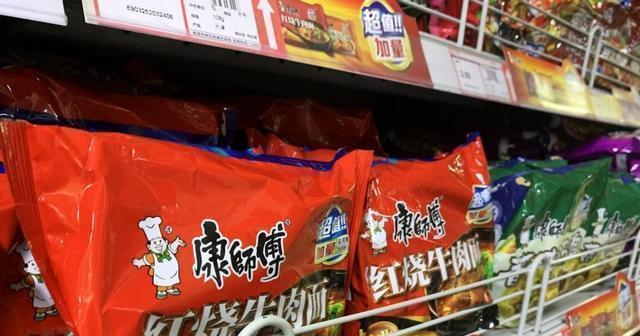
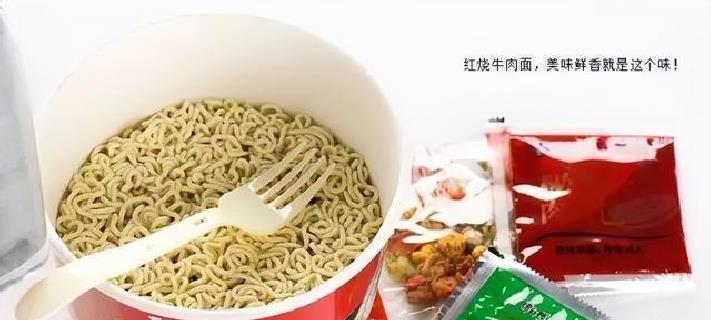
华丰抢到先机,却没有一直守住优势。方便面真正形成全国性热潮是在1990年代初。1992年,康师傅在天津建起生产基地,红烧牛肉面很快打开市场。它的成功并不只因为调味更浓,还在于产品设计更贴近消费者。面饼更适合泡食,汤料分包,纸碗便于携带,包装上还标出食用方式。
当时有些消费者第一次拿到桶装面,甚至不知道塑料叉该怎么用。有人撕开包装问这也是面吗不用锅煮。旁边的人就答倒上开水等几分钟就能吃。这种新鲜感很快转变成购买热情。
统一在这一阶段也加快了布局。小浣熊干脆面后来成为很多学生的集体记忆。它真正流行起来,不只是面饼本身,还有随包装附送的卡片。孩子们交换比较收集,普通零食因此多了层社交属性。
有意思的是,方便面行业早期的竞争并不是单纯比谁味道更好,而是比谁更懂得把产品融入具体生活。桶装面服务长途出行,干脆面贴近校园消费,袋装面则进入家庭厨房。不同场景,催生了不同品牌。
到了1990年代中期,方便面厂在各地大量出现。河南、四川、重庆、湖北、甘肃、上海等地,都有在本地颇有名气的品牌。部分乡镇企业也开始投资生产线,认为这是一门投入可控周转较快的生意。
当时的市场确实给了许多企业机会。火车速度不快,长途出行往往需要一天甚至更久。车厢里没有太多餐饮选择,列车盒饭价格不低味道也不一定稳定。旅客从车站买几包面,上车后接开水冲泡,便解决了一顿饭。
工地、厂区、学校宿舍,同样需要这种食品。它耐储存,携带方便,价格相对低廉。对刚进城务工的人来说,深夜下班后烧一壶水,比去外面吃饭省钱得多。对住校学生来说,方便面是零花钱有限时的应急办法。那时的消费逻辑很直接先填饱肚子,再考虑口味和营养。
地方品牌也因此拥有自己的生存空间。一个批发商、几家小卖部、一个汽车站周边,就足以支撑一间小厂。全国铺货还不是所有企业必须面对的难题,本地渠道反而更重要。
但这个阶段埋下了行业分化的伏笔。方便面看似门槛不高,实际上很考验供应链。面粉采购、油炸设备、调味料配比、包装材料、仓储运输,任何一环不稳定,都会影响成本和口碑。更关键的是,产品必须持续出现在消费者眼前。
康师傅和统一很早就明白,方便面不是只摆在柜台上等人购买的商品。电视广告、户外广告、经销商返利、终端陈列,一个都不能少。它们不只是卖面,还在反复建立品牌记忆。
地方小厂则常常依赖熟人渠道和区域口碑。厂子在本地有名,产品卖得也不错,可一旦大型商超进入城市,批发体系被重新整合,原来的优势就会迅速减弱。
华丰的变化,正说明了这一点。它并非没有产品基础,也不是突然失去了消费者,而是在企业管理、市场投入和全国渠道方面逐步落后。老品牌可以带来信任,却不能自动带来新的货架位置。
2000年前后,方便面行业的集中趋势越来越明显。全国品牌拥有更强的采购能力,能够压低单位成本;大规模投放广告,又能让产品突破区域限制;经销网络一旦铺开,地方品牌就很难用同等代价追赶。
许多企业不是没有销量,而是销量不足以覆盖不断上升的物流、人工和推广成本。它们守着一个省,甚至一个地区,曾经还能维持经营,后来却发现消费者已经被更大的品牌带走。
2013年前后,方便面销量达到高位,行业内部却已经出现新的压力。根据行业公开统计数据,中国方便面年销量在这一时期达到约462亿包,随后连续下行,到2016年降至约385亿包。
高铁扩张,最先改变了方便面的出行市场。过去坐绿皮车,旅客需要在车上度过漫长夜晚;高铁普及后,许多中长途行程被压缩到数小时。车上仍然可以吃面,但已经不再非吃不可。
一位旅客曾对同伴说以前不带面,路上肯定饿;现在到站再吃,也来得及。
外卖业的发展又切走了另一块需求。智能手机普及后,城市居民在深夜加班、独居生活和临时用餐时,多了许多选择。米饭、粉面、盖浇饭,都可以直接送到办公地点或住处。
方便面原先占据的是最快填饱的位置,外卖则把快与更像一顿正餐结合起来。价格虽然更高,但对部分消费者而言,省下的不是几块钱,而是烧水、等待和清理餐具的麻烦。
厂区食堂改善、城市餐馆增多,也在改变蓝领群体的饮食环境。方便面仍然便宜,却不再是许多人夜间唯一容易获得的热食。
油炸面饼、含盐量、调味料等问题不断进入公共讨论。有关食品安全的个别事件,常常会被公众扩展为对整个品类的疑虑。严格说,偶尔食用方便面并不等于必然造成健康问题,但消费者对少油、少盐、均衡饮食的重视,确实削弱了方便面的日常吸引力。
方便面没有突然变成不能吃的东西,只是它从日常主食的位置退了下来。
需求收缩后,行业淘汰加快。部分地方品牌被收购,部分转做挂面、米粉、饼干或其他食品,还有一些逐渐退出市场。曾经四处可见的品牌,很多连名字都被新一代消费者遗忘。
统一抓住了老坛酸菜牛肉面的机会。红烧口味长期占据主流后,酸菜提供了明显区别,既有熟悉感,又能形成新的味觉记忆。它帮助统一在强势竞争中打开了缺口。后来酸菜包相关事件引发广泛质疑,也给品牌造成冲击,但不能抹去这款产品在当年市场竞争中的作用。
康师傅则不断丰富产品层次,从传统口味延伸到高价面、特色汤底和不同规格。它需要解决的问题已经不是让消费者知道方便面,而是让消费者在购买时愿意多花几元钱。
今麦郎更重视县城、小镇和乡村市场。那里消费能力与大城市不同,零售终端也更加分散。价格、铺货和经销商关系,往往比华丽包装更能决定销量。很多地方小店里,今麦郎的存在感并不弱。
白象则经历了较为特殊的品牌回升。它曾经在激烈竞争中处于弱势,后来凭借产品记忆、企业形象和消费者对本土品牌的重新关注获得更多讨论。需要说明的是,品牌声量增加,并不意味着它已经完全改变行业格局,但确实让市场重新看见了这家老企业。
所谓四大巨头,更准确地说,是全国方便面主流市场中占据主要位置的几家企业,并不是其他品牌从法律意义上全部消失。区域品牌仍然存在,只是它们很难再拥有1990年代那种广泛影响力。
大型零售终端的谈判能力更强,物流覆盖范围更广,生产规模更大,广告投入也更充足。一个新品牌即便做出好口味,也未必能进入足够多的店面。货架空间有限,消费者的购买习惯又相对稳定,后来者要付出的代价越来越高。
企业不断推出新口味,有酸汤、菌菇、麻辣、豚骨,也有地方风味和联名包装。有人尝鲜,有人拍照,有人买回家试一包,但真正能够形成多年复购的产品并不多。
一名经销商曾说新口味卖得快,退得也快;老口味不出风头,可每天都有人买。
这句话很朴素,却点出了方便面的经营难题既要制造新鲜感,又不能丢掉稳定销量。
而曾经遍布各地的数百个本土品牌,也在这场漫长的行业洗牌中,留下了少数名字和更多无人提及的厂牌。它们的兴衰,往往不在一则广告或一种口味,而在生产方式、交通工具、零售渠道和普通人生活节奏的变化之中。
 晋ICP备17002471号-6



 分享给我的好友