
当大众还停留在“火箭发射就是一次性消耗品”的固有认知时,国内商业航天产业已经悄然完成了一轮质变。截至2026年9月上旬,从最新首飞的中型液体可回收火箭,到千帆星座快速组网、太空算力卫星批量在轨验证,再到全国首个商业航天全链条标准落地,中国商业航天已经走出单纯发射卫星的初级阶段,正式迈入天地一体化算力基础设施建设的全新周期。这也是本次行业最大的新切入点:商业航天不再只是航天人的游戏,车企、云厂商等跨行业巨头重金入局,太空不再只是科研探索的远方,正在变成数字经济新的算力高地。
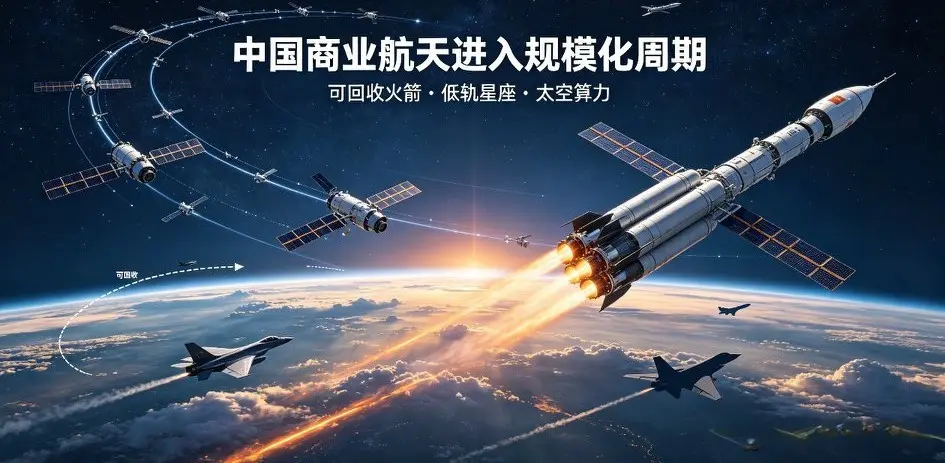
回顾国内商业航天的发展历程,短短十余年时间,行业从早期的小卫星试验、固体火箭单点发射,演变为完整产业链协同发展。2025年的数据已经足够有说服力:国内商业发射任务占全部宇航发射数量过半,商业入轨卫星占全年入轨卫星总数超八成,商业航天已经成为航天新质生产力的核心主力。而进入2026年下半年,行业的竞争主线清晰聚焦于两件大事:可回收运载火箭密集验证,降低进入太空的成本门槛;低轨巨型星座规模化组网,搭建天地一体通信与算力网络。两大主线相辅相成,火箭负责把硬件送入太空,卫星星座负责把太空资源转化为可落地的商业服务。
运载火箭是商业航天的根基,而可重复使用技术,则是整个行业降本的核心钥匙。进入2026下半年,国内多款可回收火箭进入密集试飞与验证周期,国内商业火箭的运力梯队基本成型,覆盖从小型固体到中型液体、大型CBC构型多个区间,满足不同规模卫星组网需求。
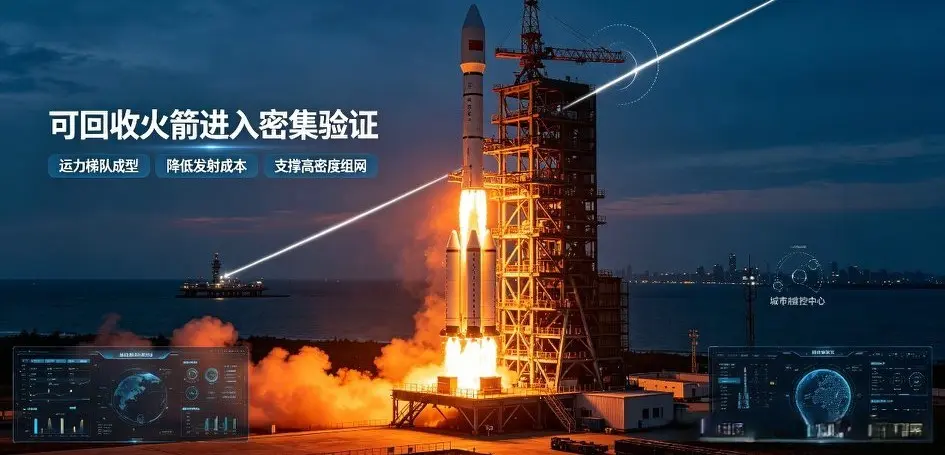
9月1日,星河动力智神星一号在东风试验区顺利完成首飞,成为近期行业最重磅的标志性事件。这款中型液体火箭近地轨道运力达到5-7吨,一子级采用七机并联方案,发动机支持大范围深度变推,为后续垂直回收预留充足技术空间,按照规划将在2027年正式开展一级回收验证。智神星一号的成功首飞,补齐了国内商业火箭在5至7吨运力区间的空白,和朱雀三号、中科宇航力箭系列一起,搭建起层次完整的运力矩阵,专门适配低轨星座高密度批量发射需求。
中科宇航力箭系列是国内高频次发射的标杆产品,力箭一号已经完成十余次飞行任务,主打低成本一箭多星发射,持续为各类小型遥感、通信卫星提供入轨服务。而正在推进研发的力箭二号,则是国内首款CBC通用芯级构型火箭,500公里太阳同步轨道运力8吨,近地轨道运力可达12吨,瞄准大运力批量组网市场,专门用来一次性把大量卫星送入预定轨道。
除陆地发射工位之外,海上发射能力持续落地,引力一号多次完成海上一箭多星发射任务,依托文昌商业航天发射场与海上机动发射平台,有效补充内陆发射场的窗口限制。海上发射拥有独特优势,能够适配大倾角卫星任务,避开陆地人口密集区域,拓宽发射任务的可选窗口,和陆地发射场形成互补。
行业内已经形成明确共识:只有火箭回收技术稳定落地,太空发射成本才会出现断崖式下探。朱雀三号、长征十号的回收验证任务集中安排在2026至2027年。一旦回收复用技术走向成熟,火箭一子级可以多次重复飞行,不再是发射一次就报废,单位载荷发射成本有望大幅降低,低轨星座上万颗卫星组网的经济可行性才会真正成立。
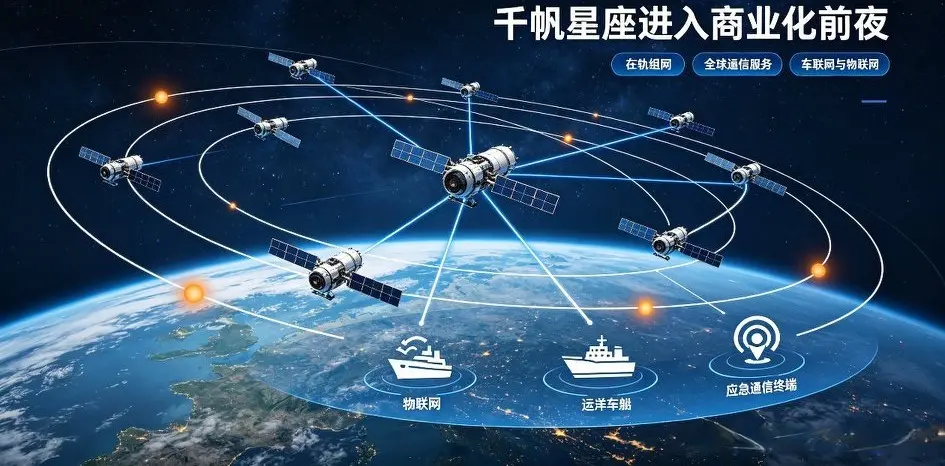
火箭负责“上天”,卫星星座负责“干活”,当下国内最受关注的千帆星座,已经站在了商业化前夜。千帆星座运营主体垣信卫星引入阿里、上汽在内的18家产业资本增资,这次投资不是传统财务资本短期套利,而是产业巨头的战略卡位。阿里将地面云计算能力和太空宽带网络打通,上汽则瞄准智能网联汽车、车联网场景,让汽车在深海、荒漠、山区等地面基站无法覆盖的区域,依旧保持稳定通信。
截至9月上旬,千帆星座在轨卫星数量已经达到238颗,按照项目规划,在2026年底完成第一阶段324颗卫星组网,组网完成之后,正式启动全球商业运营,面向物联网、车联网、远洋航运、应急通信、卫星宽带等场景提供服务。千帆星座支持普通智能手机直连卫星,不需要改装硬件,在没有地面网络的偏远区域实现通信,这也是低轨星座最贴近普通人生活的应用场景。
卫星制造端已经告别手工定制模式,进入工业化量产时代。上海、长沙等多地的商业卫星工厂订单已经排至2028年,单厂年度交付目标数十颗,通信载荷、电源、太阳帆板等上游配套供应链日趋成熟,部分在轨产品实现零失效,国产卫星零部件的可靠性持续提升。同时国产商业卫星迎来出海突破,银河航天面向泰国交付商业卫星,实现国内民营商业卫星企业整星出口,标志着国产卫星产品获得海外市场认可。
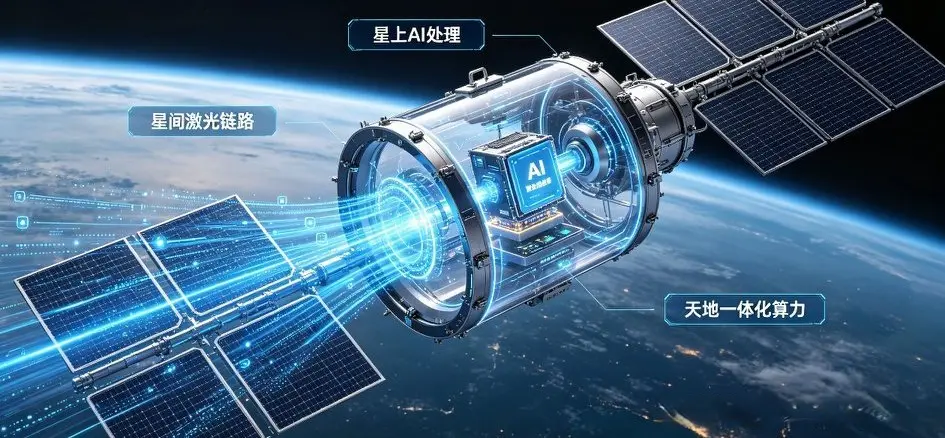
本次产业最大亮点,就是太空算力赛道的崛起,这也是区别于过去单纯做卫星互联网的全新方向。过去大家理解的卫星,只负责传输信号;而新一代算力卫星,搭载星上AI处理模块,配合星间激光链路,直接在太空完成数据计算,不用把海量原始数据全部传回地面。多家企业已经成立合资公司布局太空算力,把算力节点部署在轨道之上,打造天地一体化算力网络,未来可服务遥感图像实时识别、海洋监测、空天智能业务,这也是云厂商入局商业航天最核心的诉求。
产业高速扩张的同时,行业告别野蛮生长,进入标准化时代。《商业航天标准体系1.0版》正式对外发布,覆盖火箭、卫星、发射场、测运控、在轨应用全链条,规划上千项行业标准。在此之前,国内商业航天企业各自研发,产品接口、测试规范不统一,上下游协同成本很高,企业之间的产品难以快速对接。这套标准体系落地之后,行业从自由探索走向标准化发展,利于卫星、火箭批产制造,持续压缩成本,同时降低行业准入门槛,带动更多配套中小企业进入产业链。
顶层政策同样持续加码,北京十五五高精尖产业规划明确提出,重点攻关可重复使用火箭、大推力发动机,强化卫星批产配套能力。工信部十五五通信规划,提出做强低轨卫星互联网,目标实现单星容量达到百Gbps,强化星上实时处理能力,为太空算力的长期发展提供政策支撑。
放眼全球,商业航天赛道的国际竞争同样白热化。SpaceX持续推进二代星链研发,新一代卫星单星带宽大幅提升,同时持续开展星舰多次测试,抢占全球低轨通信市场。欧洲商业火箭企业奋力追赶,但在高频次发射、火箭回收复用技术层面,和头部企业仍存在明显差距。全球资本的投资方向,也从传统通信卫星,逐步向太空算力、遥感、卫星物联网等新赛道倾斜。
在看到一系列亮眼成果的同时,我们同样需要客观看待行业当下的核心矛盾,理性区分产业机会和潜在风险。
行业最大利好,来自巨型星座组网带来的持续发射订单,带动火箭总装、卫星零部件、测运控系统、地面终端等全产业链订单持续放量。更关键的变化是资本逻辑的转变:过去投资机构大多是财务投资,看重短期退出;现在车企、云厂商这类产业资本下场,核心目标是落地业务场景,带来真实的下游需求,打通从太空基础设施到终端应用的闭环。
但行业风险同样不容忽视。商业航天属于资本高度密集赛道,星座组网阶段烧钱规模巨大,上万颗卫星制造、发射、地面站建设,需要持续巨额资金投入。火箭回收验证任务存在失败风险,每一次回收试验都充满不确定性,技术迭代过程中会出现反复。而星座全部建成之后,商业化变现速度、终端用户付费意愿、市场规模能否达到预期,仍然有待长时间验证。如果应用场景落地不及预期,巨大的前期投入很难快速收回成本。
从产业链细分机会来看,整条赛道分为上游零部件、中游火箭与卫星制造、下游在轨运营和应用服务。上游的特种复合材料、高温合金、卫星芯片、星载天线、激光通信组件,中游的火箭总装、卫星批量制造,下游测运控、地面终端制造,都将长期受益。但对于资本市场而言,必须理性看待题材和业绩之间的距离,很多前沿技术处于工程验证阶段,短期很难直接转化为上市公司营收,概念炒作和产业真实落地要严格区分,不能仅凭行业新闻盲目判断行情。
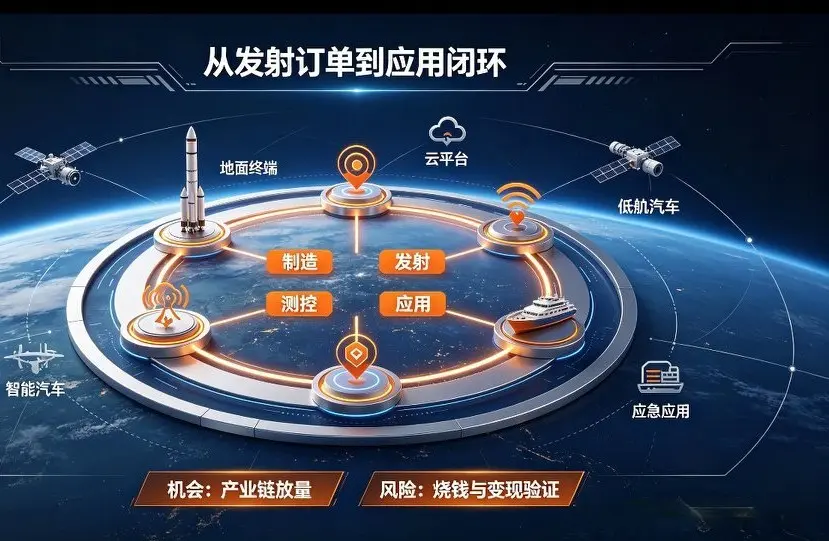
商业航天已经不再是遥不可及的科幻概念,正在一步步落地为实实在在的新基建。火箭回收技术持续突破,把进入太空的门槛不断压低;低轨星座组网,在太空搭建全球覆盖的通信网络;而太空算力的出现,让太空从单纯的数据传输通道,升级为全新的算力节点。当车企、云厂商、航运企业等各行各业的玩家陆续入局,商业航天的应用边界会持续拓宽,不再仅仅服务航天科研,而是融入智能汽车、远洋物流、应急救灾、遥感监测、AI算力等数字经济场景,真正形成空天地一体化的产业生态。
当然,科技产业的突破从来都不是一蹴而就。从火箭回收反复试验,到上万颗卫星稳定在轨运行,再到太空算力大规模商用,每一步都需要漫长的工程验证,中间会遇到技术难题、资金压力和商业化挑战。但不可否认,中国商业航天已经站在了产业化爆发的临界点,这条从仰望星空到产业升空的道路,正在稳步向前。
很多读者会好奇,未来3到5年,国内商业航天最大的突破点会落在火箭回收,还是太空算力与卫星应用?欢迎大家在评论区交流你的看法。
 晋ICP备17002471号-6


 分享给我的好友