
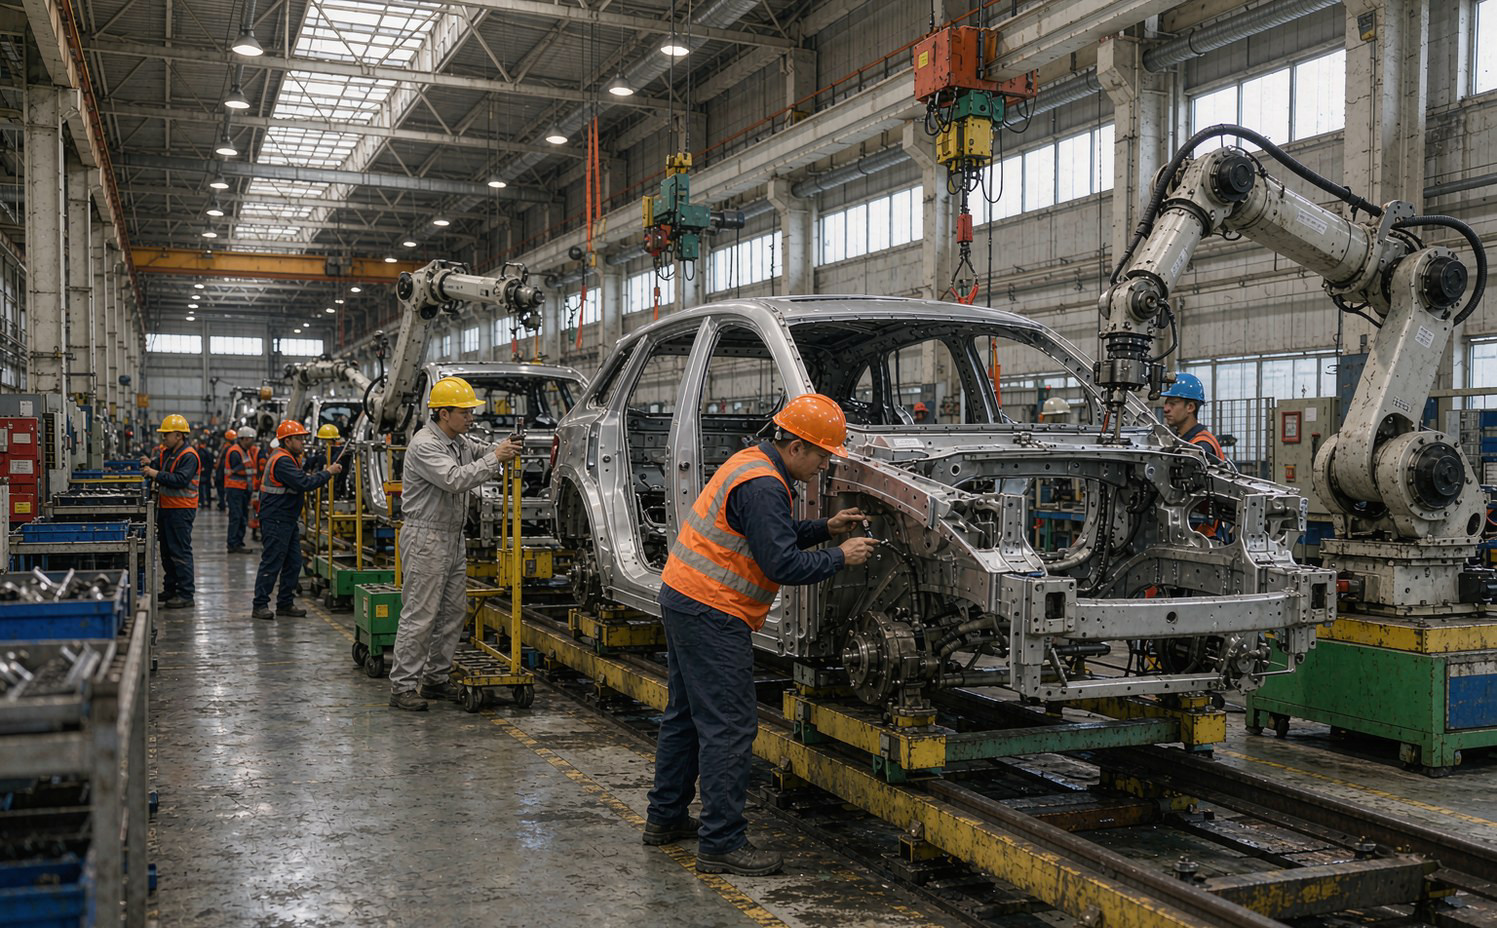
9月20日,广汽集团官微发布消息,其与TH集团合作建设的柬埔寨KD工厂已于9月17日正式投产下线。项目采用分工明确的轻资产模式,TH集团负责工厂投资建设与整车组装,广汽输出整车套件、技术标准与全链条技术支持。工厂规划年产能达1万台规模,将投产影速、影酷、GS8和GN8等多款市场主流车型,覆盖SUV与MPV两个品类。
1万台年产能放在国内并不起眼,但对柬埔寨市场而言已经具备规模意义。东南亚多数国家的汽车年销量在数万至数十万辆区间,单车进口关税与物流成本高企,本地组装相比整车进口可以显著降低落地价格。广汽选择以KD形式切入,而不是直接建整车厂,说明其判断该市场尚不足以支撑完整的冲压焊装涂装产线投入,先用散件组装验证需求与渠道能力。
这一动作把广汽的东南亚战略从贸易出口推进到属地制造。此前中国品牌在东南亚的销售多依赖整车出口,价格受汇率、关税与海运成本三重影响,一旦目的国调整关税税率,终端价格体系就需要重新梳理。属地组装之后,关税结构按零部件与散件税率执行,成本可控性提升,同时本地雇佣与采购带来的政策友好度,是出口模式下难以获得的隐性资产。
把时间线拉长看,广汽的海外布局这几年一直在加速切换模式。从早期的整车出口,到在尼日利亚、缅甸等地建设KD工厂,再到如今柬埔寨项目落地,路径与国内其他自主品牌高度相似,即先以贸易方式测试市场,销量爬坡后再导入属地组装,最终视规模决定是否建设完整整车厂。这种阶梯式投入降低了试错成本,代价是前期单车利润释放较慢。
合作伙伴的选择同样关键。TH集团负责投资建设与组装,意味着广汽不需要承担工厂固定资产投入,财务风险被限制在供应链与技术输出范围内,但也让渡了一部分生产环节的利润与控制权。对初入市场的品牌而言,这种取舍是合理的,本地伙伴在土地、许可、劳工与政商关系上的能力,往往是外资企业短期内最难补齐的短板。
柬埔寨项目更大的价值或许在于区位。该国位于中南半岛南部,与泰国、越南、老挝接壤,是泛亚铁路中线与公路通道的节点,区域内关税安排也让在柬生产的产品具备进入周边市场的可能。若后续区域协定关税优惠能够用足,1万台产能的意义就不只是覆盖本国需求。当然,属地制造能否真正转化为成本优势,还要看本地供应链的配套率与工人熟练度的爬坡速度,这两个变量通常需要两到三年才能看清。
 晋ICP备17002471号-6


 分享给我的好友