
" 路透顶流播出无声?"" 招商这么好还算扑?" ……《这一秒,过火》播完一个月,围绕这部剧究竟赚了还是亏了的争论仍然没有停止。
拍摄期间,该剧路透视频频频刷屏,张凌赫、王楚然的演员组合,加上匪我思存民国虐恋 IP,让剧集早早拉高了外界预期。等到剧集真正播出,播放成绩没有达到部分网友预想中的大爆水平,影视剧 KOL 与剧粉也开始拿着播放量、招商、站内热度等不同数据,在网上争论它到底算 " 爆 " 还是 " 扑 "。
一个月后,相似的故事又发生在《花开锦绣》身上。
" 血扑开局 "" 不好交代 " 等说法频出,这部播前被寄予厚望的头部古装剧播到完结,又成了影视剧 KOL 口中的 " 集均 1400 万保卫战 "。另一边,剧粉拿着播放数据、招商数量和这两年播出的其他剧集纵向拉表、横向对比,双方围绕《花开锦绣》究竟播得好不好,在网上唇枪舌战。
如今越是播前粉丝预期高、路透热度高、演员和制作配置高的头部剧,播后越容易陷入网友的 " 二极管 " 成绩判断:只要没有播到大爆出圈的水平,就很快被归入 " 扑街 " 行列。粉丝和大 V 们各自寻找有利数据,播放量、热度值、招商、短视频平台与社媒讨论度,都能成为证明一部剧 " 爆 " 或 " 扑 " 的证据。
但娱乐资本论(id:yuelezibenlun)询问了身边的制片人和广告行业从业者,得到的判断似乎没有舆论场这么极端。或许《花开锦绣》《这一秒,过火》没有完全达到播前网友的高预期,但从一部剧真正的投入产出比来算,也远没有到了成绩 " 不堪 " 的程度。
一部剧的商业成绩,在 " 爆 " 和 " 扑 " 之间还有很多维度,大赚、小赚、平本、小亏、血扑,都是一部剧播出后可能出现的正常结果。尤其在平台连续多年降本增效之后,大剧的制作成本、采购价格和盈利门槛都已经发生变化,同样一个集均播放数字,放在不同成本的项目上,可能对应完全不同的结果。
到了 2026 年,一部头部剧究竟播成什么样才算完成任务?小娱试着从制作成本、播放、招商、拉新等几笔最重要的账入手,给现在的大剧算一张简单的商业成绩单。
#本文已采访四位相关人士,他们也是「娱乐资本论」2026 年采访的第 265~268 位采访对象
为什么《过火》比《花开》挣钱?
在网上流传着一份《这一秒,过火》的盈亏账单,声称该剧通过两个播放平台和制片方的三方联合出品,总投资超过 2.6 亿,但首轮收益超过 3.15 亿。
小娱将数据拿给三位在不同影视公司就职的制片人询问,得到的答案都是否定的。
"33 集的剧,总价超过 2.6 亿,单集价格接近 800 万,多吓人呐?" 制片人叶子感叹。三位制片人同时表示,自近年降本增效实施以来,单集售价或者造价能达到 600 万以上的项目屈指可数,即便男女主演张凌赫与王楚然是当下 95 生、95 花中炙手可热的人选,都很难达到单价 600 万,更何况这是一部非古装剧。
一般同题材、同阵容班底的项目中,单集价格都是古装剧>民国剧≥现代剧。制片人小牧猜测《这一秒,过火》的单集价格在 450 万 -500 万,总价 1.5 亿左右,相对合理。
上下滑动查看
虽然超过 2.6 亿的造价遭到多方否认,但网上流传该剧招商收益达到 1.2 亿,却得到了一些认可。剧星传媒执行总裁俞湘华告诉小娱," 男女主演员的搭配可以触发顶级招商,那么广告收入大约可以在 0.8 亿 -1.5 亿元。" 一般头部剧集广告收入超过 1 亿,应该就是能盈利的。"
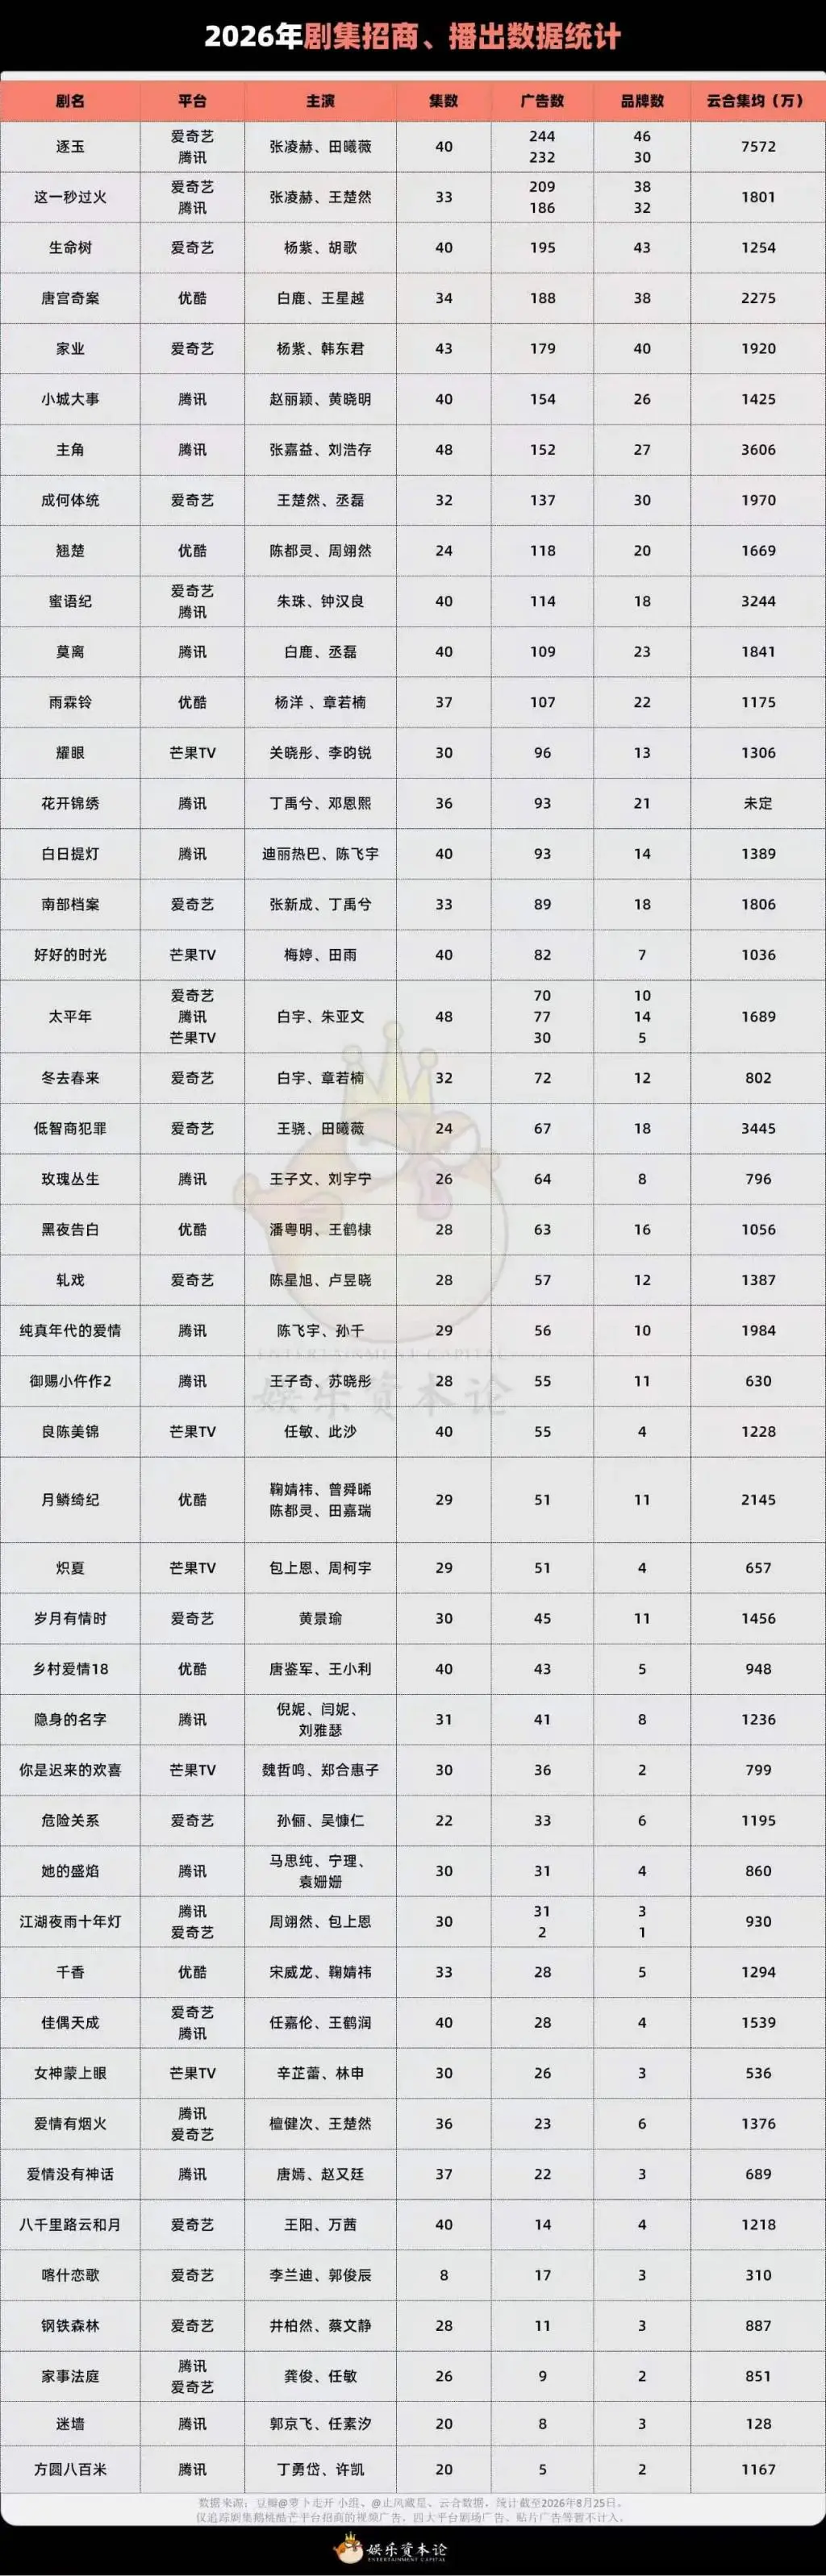
单看该剧现在 1801 万的集均播放量,确实远不如今年爆款剧《主角》《低智商犯罪》动辄 3500 万的集均播放量。但它的招商成绩很好有目共睹,在爱奇艺、腾讯视频分别拿下 38、32 个品牌,总广告数达到 209、186 条,仅次于《逐玉》,是今年招商表现最好的剧集之一。
小牧认为该剧招商收入就可以收回一半以上的剧集造价,再加上东方卫视 1.5 轮跟播,还可以有 2000 万 -3000 万的一线卫视版权收入。
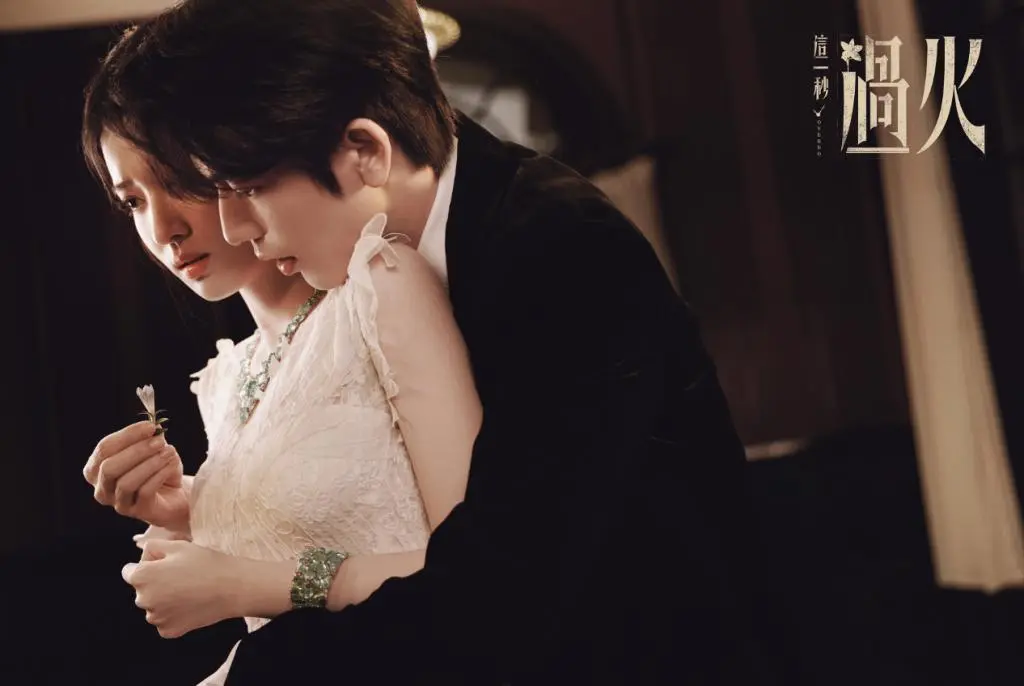
这笔账其实并不差,招商足够强,有卫视发行补充收入,又登上了腾讯视频拉新榜单,加上平台会员收益。从目前能够看到的数据判断,它至少属于平播以上,甚至有一定盈利空间。
《花开锦绣》的情况稍有不同。小娱问及三位制片人,估算总价都在 1.5 亿 -1.8 亿之间。叶子判断,该剧演员加上 IP 成本都非市场顶级,但作为古装剧,《花开锦绣》播出后被赞叹的西北实景拍摄、服化道、美术等制作投入明显较高,因此整体成本或许比《这一秒,过火》更高。
目前《花开锦绣》超点完结时的 21 个品牌数、93 个广告数以及 11 集无广告的招商成绩,以及约 1400 万的集均播放量,都弱于《这一秒,过火》。对于一部接近 2 亿元成本的头部古装来说,虽然到不了网上大 V 所说的 " 血扑 ",但导演邓科、编剧南镇是去年爆款剧《折腰》后的二搭,加上丁禹兮与邓恩熙的二搭,都代表了平台对项目的期待,如今成绩在制片人叶子看来,确实低于预期,处在勉强平播的水平。
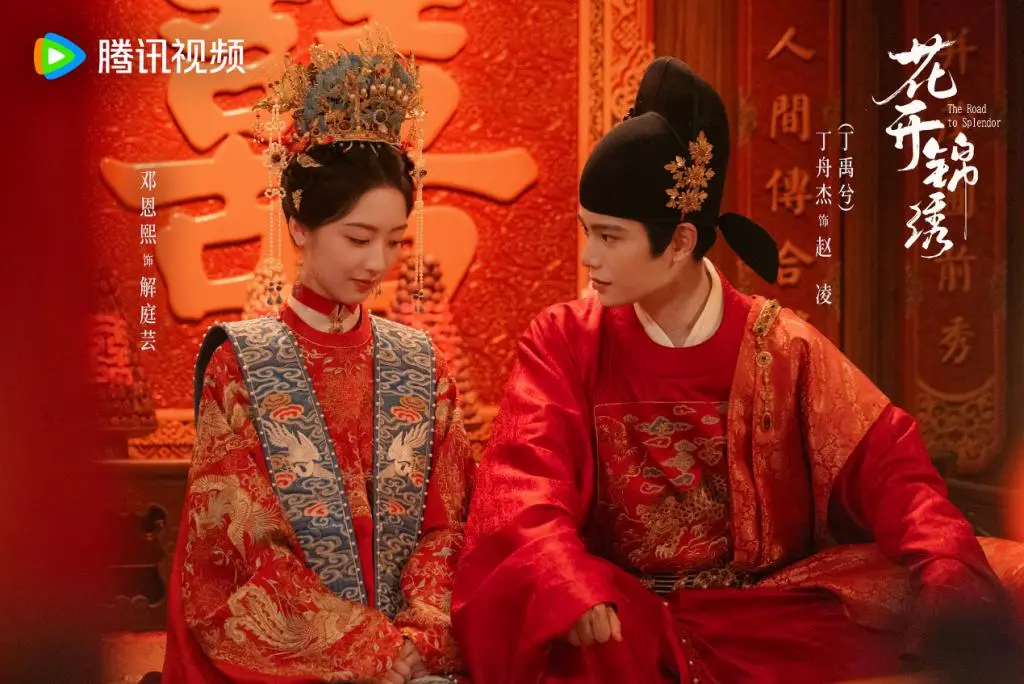
所以,同样被网友归入 " 扑了 " 的两部剧,实际算下来,商业回收成绩完全不同。《这一秒,过火》靠强招商补回了播放端的不足,《花开锦绣》成本更高、播放和招商相对较弱,商业压力自然更大。
一部剧播得好不好,最终还是要回到最简单的一笔账:赚了,还是亏了。
一张大剧盈亏换算表
一部剧到底播成什么样,才算赚到了钱?
首先要确定它值多少钱。小娱综合多位制片人的采访与目前平台项目情况,将 2026 年的国产长剧粗略分为几个价格档:单集 600 万以上已经属于极少数 S+ 级超级头部项目;400 万 -600 万是常规 S 级头部剧;250 万 -400 万大致对应 A+/S- 级腰头部项目;再往下,则进入 A 级以下腰部与尾部行列。
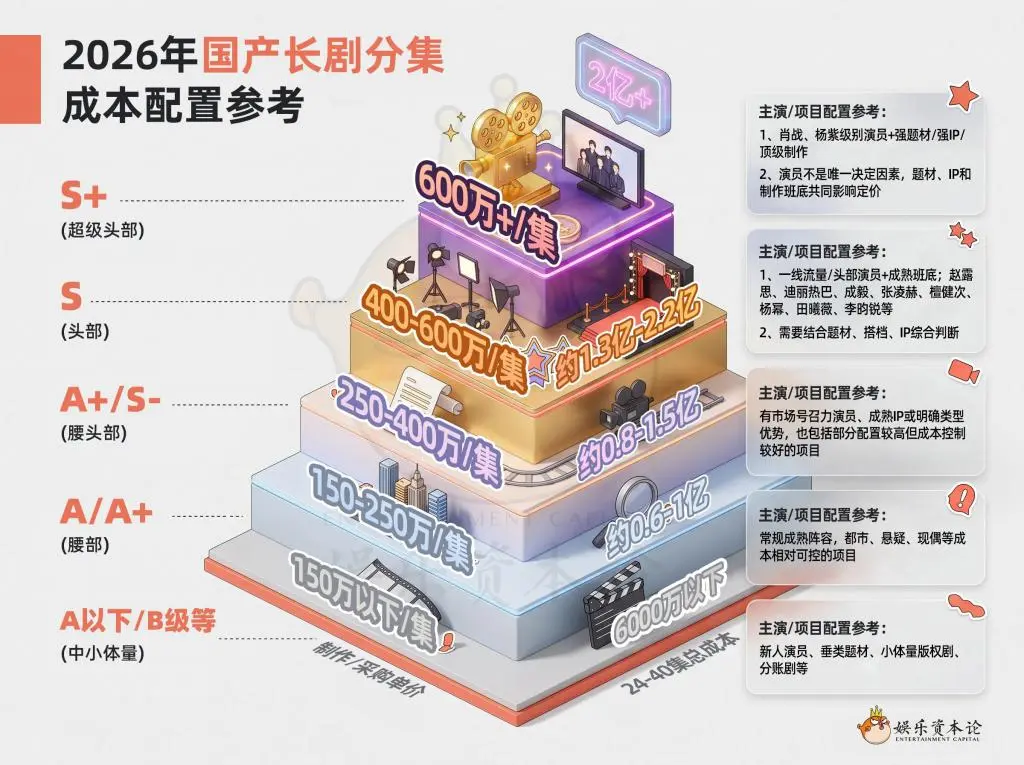
制片人洪苏向小娱强调,平台之间与平台内部都没有一致拉齐的官方评级标准,同量级项目在不同平台的标准与叫法可能都有不同,一部剧在平台过会、播出前看成片和播出后出成绩的不同阶段,都有可能经历升降级。这里更像是把不同平台的项目评级、实际制作成本和市场配置重新换算到同一把尺子上。
演员级别是影响项目价格最直接的变量之一,但如今真正能把项目价格拉到单集 600 万 + 的演员并不多。" 平台能接受(单集)600 万的,应该只有杨紫和肖战吧?成毅估计都难,还是要看题材。" 制片人小牧和叶子用最直观的方式说出了所谓 " 顶流 " 的价值。
对应不同评级的剧集造价,怎样的成绩单才算赚了或者亏了?
播放端可以先找到一条相对清晰的线。参考剧星传媒的爆款评估指南,云合 V30 集均播放量对应的头部爆款、大火出圈、圈层小火的三挡标准分别是 3200 万 +、2500 万 + 和 1600+ 万。
以当前不断下压的剧集造价来看,除了 S 级及以下的项目,只要不低于云合播放集均 1600 万的成绩,都不至于商业压力很大。
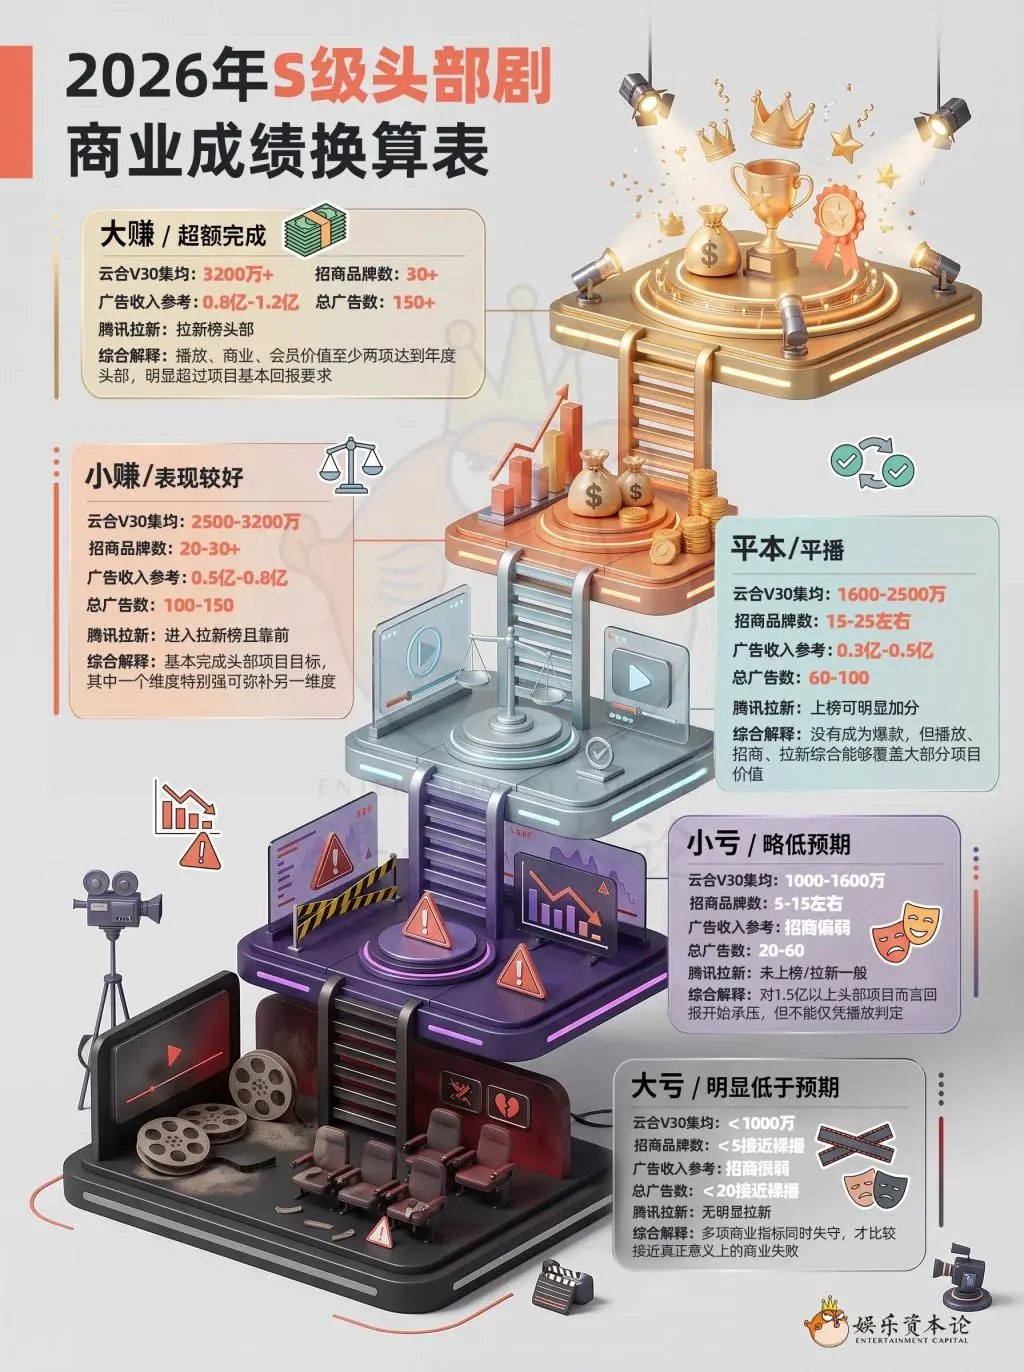
招商也有类似的梯度。结合小娱整理的 2026 年剧集招商数据,30 个以上品牌、150 条以上广告已经属于年度商务头部,今年有 7 部剧达到这一招商水平,张凌赫今年播出的两部剧位列第一、第二名;20-30 个品牌、100 条左右广告属于表现较好,今年则有另有 5 部剧达标;15-25 个品牌、60-100 条广告,则可以视作一部 S 级剧相对正常的招商基本盘,另有 9 部剧在这一档。
俞湘华告诉小娱,包括杨紫、肖战、张凌赫,还有成毅、白鹿、热巴、赵露思、李昀锐、檀健次、杨幂、田曦薇、王一博等流量演员都有机会触发以上级别的头部顶级招商。
但三项数据不能机械地逐项打分。播放、招商和拉新,本质上对应平台获得的不同价值。云合集均反映一部剧实际获得了多少观看,广告数量体现项目直接商业化能力,腾讯视频 APP 的榜单里,还有更直观的 " 流行畅销榜 "(7 日拉新榜)与 " 经典畅销榜 "(年度拉新榜),可以观察一部剧的拉新效果,这也是平台现在很重视的维度。
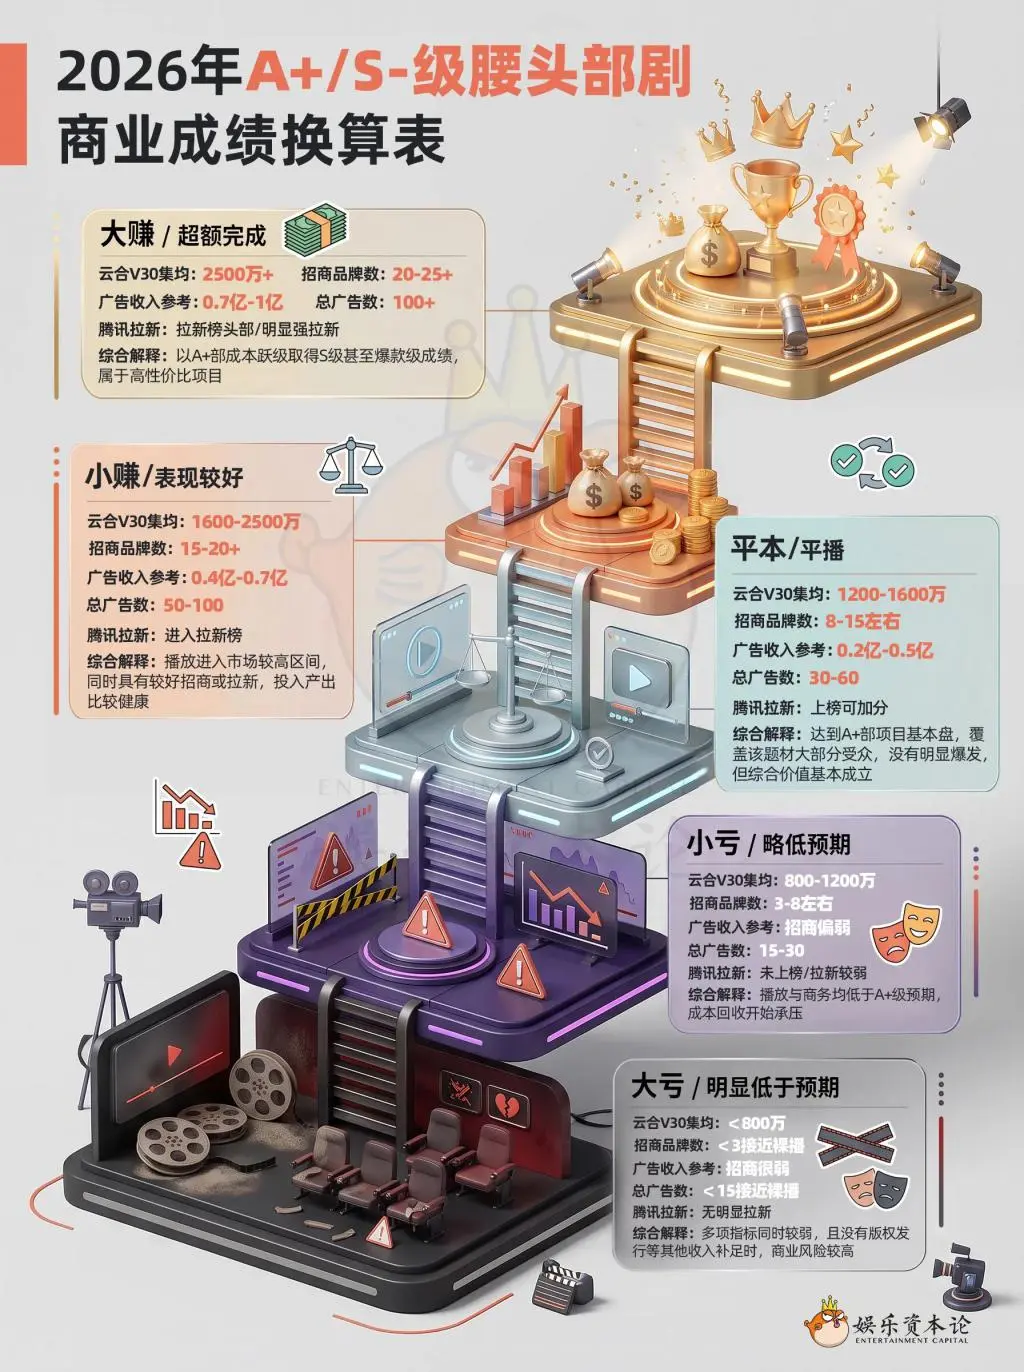
因此,一部 S 级剧并不需要三门都考到高分,集均只有 1800 万,但招商超过 30 个品牌、广告收入破亿,又有明显拉新,依然可能赚钱;反过来,如果一部剧播放刚刚越过平播线,招商和拉新又同时偏弱,商业结果自然也要往下调整。到了 A+/S- 级项目,及格线还会再下降一部分。
制片人洪苏表示,如果播放、招商和拉新同时失守,才是网络大 V 口中真正的 " 扑 "。
这也是为什么单独拿 " 集均 2000 万 " 评价一部剧几乎没有意义。对于两亿元以上的超级头部项目,它可能只是刚刚完成基本任务;对于一亿元左右的 A+/S- 项目,2000 万集均再搭配不错的招商和拉新,已经可能是一笔相当划算的生意。
比如今年最大爆款《逐玉》从各维度来看都是 Top1,属于 " 六边形战士 ",一定是同时完成了 " 大爆 " 与 " 大赚 ",而杨紫的《生命树》、赵丽颖的《小城大事》、杨洋的《雨霖铃》、热巴的《白日提灯》虽然未达云合 V30 集均 1600 万的播放及格线,但演员拉动的顶级招商效果可以补足一部分。
这些换算表所展示的成本与盈亏,用简单的话说,就是成本越高、及格线越高,成本越低、同样的数据就越值钱,且从赚到亏至少可以分五个档位,不可如网友只论 " 爆扑 " 这样一概而论。
伪版权,半定制
单集 600 万项目越来越少的另一面,是一部大剧由谁来买、谁来承担风险的问题。
" 我感觉过去制播分离的年代快要回来了。" 制片人小牧告诉小娱。从 2025 年开始,双平台购片已经成为越来越明显的趋势。尤其面对造价较高的头部项目,一家平台独播意味着独自承担大部分成本和播出风险," 一个平台吃不下 ",多平台联采就成了更现实的选择。
AI 作图 by 娱乐资本论
但今天所谓的大制作,和十年前已经不可同日而语。《如懿传》时期,市场曾传出单集 900 万网络独播权、两家卫视分别以单集 300 万元采购,整体单集版权价格达 1500 万元天价的情况,这今天的纯商业项目里必然不可能出现。
几位制片人给小娱的判断都很接近,现在单集 600 万的价格已经是一条很高的线。就算是肖战、杨紫级别演员,也需要再叠加强 IP、强题材和强班底,普通商业项目很难站上这个价格。
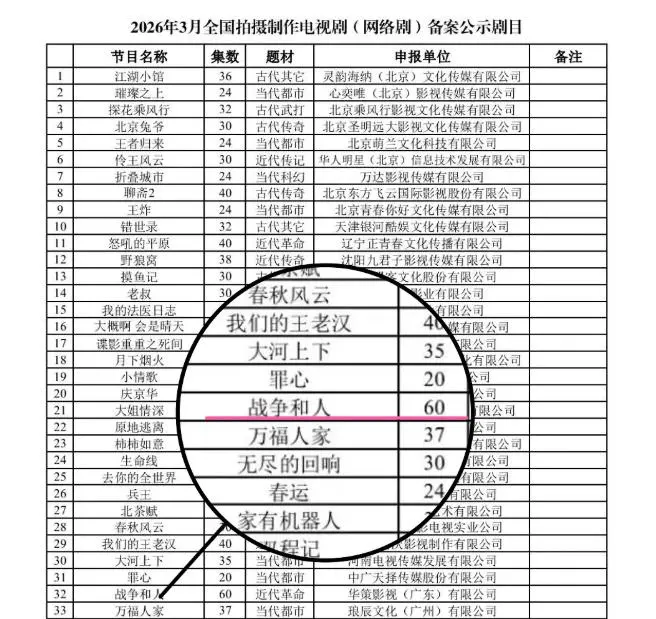
另一类真正舍得花钱的,是年初播出的《太平年》(48 集)与正在低调拍摄的《战争和人》(备案 60 集)这类长集数、史诗级重大项目。这类项目的逻辑又和普通商业剧不同,往往从都是需要多个平台、多个卫视共同参与采购。一方面,可以均摊高昂的制作成本;另一方面,大范围覆盖本身也是项目追求的传播效果。
制播分离回来了,却又不完全是过去那套制播分离。现在片方口中的两个新词是 " 半定制 " 和 " 伪版权 "。
所谓 " 伪版权 ",简单来说,就是片方承担了版权剧的资金压力,却未必拥有传统版权剧那么完整的权益。平台不愿意像过去做定制剧一样过早投入大量资金,项目制作阶段需要片方先垫资一部分;但等到项目进入平台,播放权、发行权乃至衍生销售等长尾权益,平台又希望尽可能掌握。
" 半定制 " 也是类似的情况,项目不像过去的定制剧那样由平台承担主要投资,却依然需要按照平台需求开发,并让渡相当一部分后续权益。当然,具体到每一个项目,哪些权益归平台、哪些能够留给片方,依然可以具体再谈判。
对于片方来说,这当然是一个 " 压力山大 " 的变化。资金要自己先垫,能卖出的单集价格降了,留在手里的权益也比过去少,项目一旦没有卖到理想价格,风险首先落在制作公司身上。
但曾有平台工作经历的制片人叶子却觉得,行业只是从前些年的高利润阶段重新回到了正常水平,毕竟 " 以前行业好的时候赚太多,现在回归正常了,大家一下子都不能适应了。"
小牧的观点更加直接,只有先保证平台能够盈利、行业整体能够正常运转,片方才可能有更好的生存空间。
这也解释了为什么平台仍然需要《花开锦绣》这样的头部项目。单独看一部剧,它可能只是平播,甚至略低于最初预期;但长视频平台不可能因为上一部头部剧没有爆,下一部就不再投资。持续稳定的头部内容供给,本身就是吸引会员、维持平台内容基本盘的一部分。
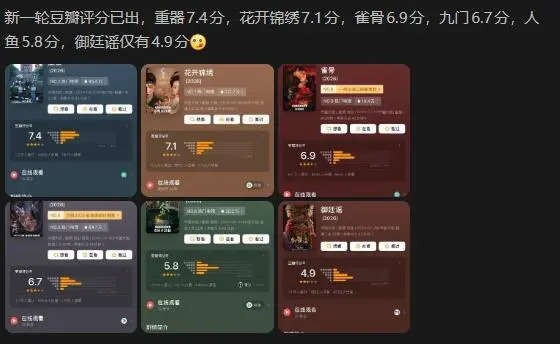
真正应该拉长时间看的,是平台一年甚至几年的项目成功率,而不是要求每一部大剧都成为《逐玉》。至少从近期内容来看,国产剧的优质率并没有随着成本下降而下降。最近同期 6 部剧豆瓣开分后,有 4 部达到 6.5 分以上,仅 2 部没有及格。降本之后,平台需要解决的问题正在从 " 花多少钱做大剧 ",变成如何用更合理的成本,持续提高好剧出现的概率。
大剧还会继续拍,只是那种一部剧卖出天价、各方都能轻松赚钱的时代,很难再回来了。
娱乐资本论推出了月度专利盘点等固定栏目,小娱后台已接入 AI 总结功能,欢迎大家私信戳小娱提问哦~
话题互动:
今年你比较喜欢哪部剧?
日薪两百没人理
高薪诈骗抢着请
 晋ICP备17002471号-6


 分享给我的好友