
9 月 18 日收盘,宇树科技报 514.98 元。不到一个月前,它的最高价是 1100 元。再往前一个月,发行价定在 150.80 元。
同一家公司,同一批报表,三个价格。1100 元是上市首日开盘那一刻市场给的,514.98 元是一个月后市场收回去的,150.80 元是公司和机构在谈判桌上定下来的。三个数字里,只有一个写进了招股说明书。
从 1100 元到 150.80 元,这中间的落差,就是最近这轮「人形机器人 IPO 门槛要收紧」传闻的真实背景。
最早把这件事写出来的是 The Information,路透社 9 月 9 日跟进,华尔街日报随后也提到监管与投行、机构投资者之间有过非正式沟通。三家媒体都没有拿到正式文件,证监会也没有对置评请求作出回应。
国内媒体走的是另一条线。记者向多家投行人士求证,得到的说法并不完全一致。有投行人员确认收到了所在公司的提醒,内容覆盖包括机器人行业在内的硬科技 IPO,行业地位不够突出的企业,上市进程可能受影响。有头部券商则明确表示,投行人员不是以窗口指导的方式接到通知,相关内容更多是要求保荐机构把前端把关的责任压实。
形式上有分歧,方向没有分歧。综合投行人士与市场观点,审核的落点集中在三个地方。
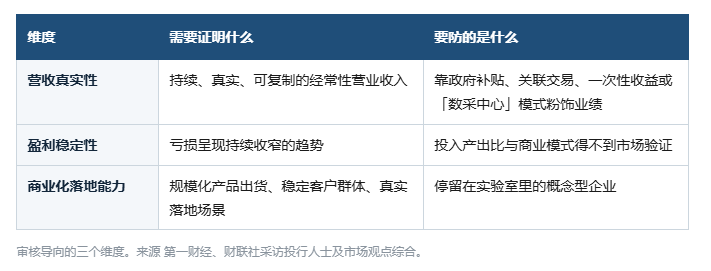
三条最后指向同一件事,企业能不能靠卖产品自己把钱赚回来。一位头部券商的投行人士对第一财经说,机器人行业的商业化进度实际仍处在早期阶段,这和监管关注收入可持续性、关注业绩改善预期的方向高度吻合。
这一轮导向也不是从零开始。上交所 6 月修订科创板企业发行上市规定时,已经把机器人和具身智能列入重点支持方向,同一份修订里还有一句「从严把好发行上市准入关」,点名的问题是财务真实性,要防的是「带病申报」和「一哄而上」。国家发改委政策研究室副主任李超 8 月 28 日在例行发布会上说得更直接,机器人产业要因地制宜,防止盲目跟风、一哄而上。再往前,2025 年 11 月他就提过一个数字,国内人形机器人企业半数以上是初创或者跨行入局的。
宇树科技走的是科创板预先审阅机制。3 月 20 日受理,6 月 2 日提交注册,8 月 19 日上市,从受理到敲钟不到五个月。
发行价 150.80 元,对应发行后总市值约 610 亿元。公司 2025 年营收 17 亿元,扣非净利润 5.908 亿元。按发行价算,市销率 35.89 倍;按其中一种口径的盈利算,市盈率 219.23 倍。招股说明书自己承认,这两个倍数都高于文件里列出的可比水平。
上市首日开盘 1100 元,比发行价涨 629.44%,市值一度冲到 4449 亿元。当天收盘回落到 845 元,仍比发行价高 460.34%,市值 3418 亿元。这个开盘价就是这只股票的最高价。
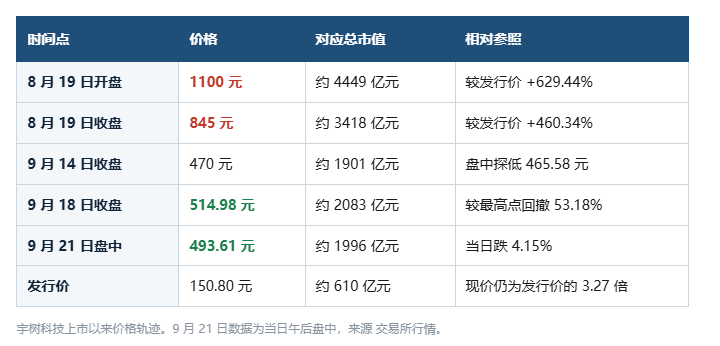
有个细节值得记下来,宇树上市时无限售流通股只有约 3008.77 万股,占发行后总股本的 7.44%。流通盘小,同样一笔资金能推动的价格幅度就大,往上和往下都是这个道理。
股价往下走的同时,经营数据的预期也没接住。招股书披露,2026 年第一季度营收增速已经放缓,调整后利润同比下降 52.55%。具身大模型的研发投入从 2024 年才开始逐步加强,报告期内占比相对较小,自研的通用具身大模型还没有规模化用在自己的机器人产品上,只在自有工厂等试点场景做研发测试和部署验证。
同期还有一组背景数据。Wind 统计,8 月上市的 15 只新股,在上市后第 20 个交易日全部较上市首日回落,回撤幅度集中在 20% 到 40%。宇树的首日涨幅在这 15 只里排第三,回撤幅度也靠前。这一个月里发生的事,不全是一家公司的问题。
投行人士给出的解释分两层。
第一层是二级市场的行情。7 月上证指数累跌 6.40%,深证成指累跌 16.21%,创业板指累跌 23.00%,下跌集中在科技方向,资金转向红利板块。二级市场的价格是一级市场定价的参照,行情往下走,高估值新股上市后冲高再回落的风险就会同步放大。
第二层是大体量 IPO 集中落地。7 月 27 日,长鑫科技登陆科创板,募资约 579 亿元,超过中芯国际的 532.30 亿元,创下科创板史上最大 IPO,上市首日涨 465.82%,总市值 3.28 万亿元,直接登上 A 股市值榜首。8 月 19 日宇树科技募资约 61 亿元。9 月 11 日,AI 芯片企业燧原科技上市,募资 61.19 亿元。
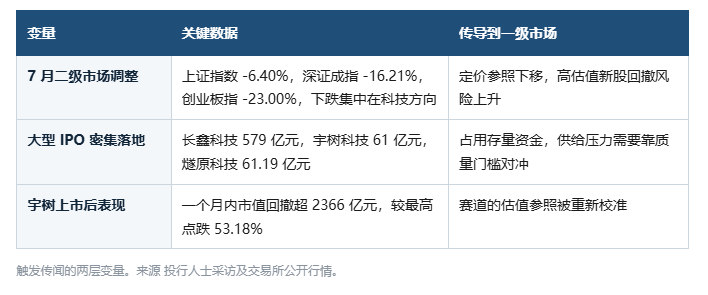
把宇树的下滑直接当成传闻的原因,投行人士不认同。他们说,科技企业 IPO 这几年一直受鼓励,受鼓励的是行业头部和真有技术创新的公司。这次的提醒覆盖机器人等硬科技 IPO 领域,行业地位不够突出的企业,上市进程可能受到影响。指向的是保荐机构作为资本市场看门人的责任。
A 股传闻发酵的同一段时间,港交所这一头的刻度在往反方向走。
港股给特专科技公司设的 18C 章 2023 年 3 月生效。2024 年 8 月做过一次优化,已商业化公司的最低市值从 60 亿港元降到 40 亿港元,未商业化公司从 100 亿港元降到 80 亿港元。这次调整有期限,到 2027 年 8 月 31 日为止。
Wind 的统计是,截至 9 月 17 日,已有 26 家公司按 18C 章上市,其中 2024 年 3 家,2025 年 5 家,今年 18 家。另有 16 家按 18C 规则排队待上市,卡诺普机器人是其中之一。
香港新一份施政报告写了,港交所明年上半年会就修订 18C 章展开咨询,检讨的内容包括市值门槛。政府消息人士的说法是,临时市值要求明年 8 月底到期,上市门槛还有放宽空间,涵盖的行业种类、市值要求、申请程序都可以谈。多家机构的判断偏向继续下调。
两边的尺子方向相反,结果就是同一类企业在两个市场拿到不同的定价。梅卡曼德是现成的例子。9 月 1 日它在港交所上市,发行价 101.7 港元,公开发售拿到约 3835 倍超额认购,刷新当年港股机器人 IPO 的认购纪录,上市首日破发。9 月 4 日盘中最低 75.4 港元,较发行价回撤约 26%。3835 倍认购和 26% 回撤摆在一起,说明一级市场给的具身智能溢价,二级市场没有全认。
先把队伍看清楚。A 股三家,越疆科技、云深处、乐聚智能。港股已经有迦智科技、斯坦德机器人、智元机器人、卡诺普机器人、优艾智合、辰星技术、本末动力等递表。行业统计里还有个更大的口径,国内超过 20 家人形机器人核心企业进入 IPO 辅导、申报或发行阶段,排队港股的机器人相关企业有 46 家。
三家 A 股的进度和报表各不相同。
云深处选的是科创板第二套标准。2023 年到 2025 年,营收从 5011.26 万元、1.03 亿元走到 3.37 亿元,归母净利润从 -2585.01 万元、-1328.99 万元走到 2868.40 万元,2025 年实现盈利。具身智能机器人的收入占比三年分别是 97.94%、86.83%、95.69%。公司在回复问询函时提到,2025 年毛利率已经处在相对较高的水平,2026 年上半年有所下降,未来主要产品的销售单价可能呈下降趋势。
乐聚智能选的是创业板第四套标准,是首家适用这套标准的申报企业。2023 年到 2025 年营收 5398.83 万元、5550.03 万元、2.58 亿元,归母净利润 -4111.6 万元、-5922.98 万元、-6977.94 万元。三年研发费用合计约 1.07 亿元,占最近三年累计营收的 29.13%。营收三年复合增长率 118.68%。
越疆科技也走创业板第二套标准,2026 年 7 月 22 日过会,是机器人赛道第一个 H 回 A 的项目。按 2025 年销量统计,它在协作机器人行业的全球份额为 13.2%,排名第一。过会之后,材料尚未提交注册。
港股那一头,智元创新的营收从 2025 年的 30 万元跳到 10.5 亿元,尚未盈利,已经启动赴港上市流程。
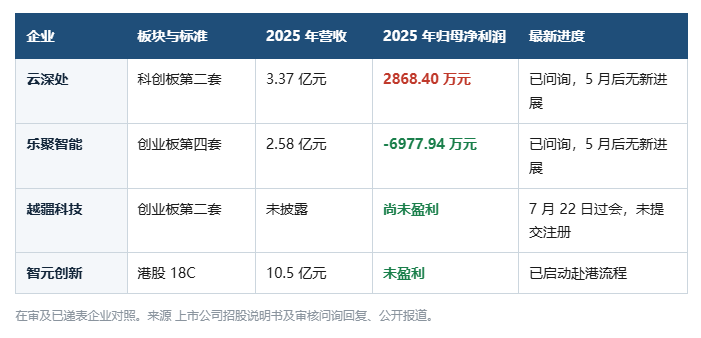
拿这几张报表去对前面那三条标准,能看出一些东西。云深处 2025 年盈利,四足机器人在行业应用领域的收入排名全球第一,是几家里离商业化落地最近的一家。乐聚智能的营收增长最快,同时亏损在扩大,它卡在中间。越疆科技的业务是协作机器人,落地场景比人形机器人明确,也是最早过会的一家。
第一处难点在营收真实性的判定口径上。机器人公司的收入可以来自很多种买单人。研究机构买两台做实验,园区买一台做展示,地方政府或者数据采集中心批量采购一批做训练数据,制造企业买几台挂在产线上试跑。这些钱都是真金白银打进来的,收入、客户、发票都齐全,报表上分辨不出来。宇树的招股书里自己就提示过,机器人出货量总数不区分研究性销售、演示、小规模试用和常规工业使用。审核真正要追问的是买单人是谁,以及明年他还会不会买。
第二处难点在亏损收窄和规模化的关系上。乐聚智能这三年的轨迹是营收从 5398.83 万元涨到 2.58 亿元,同一时间亏损从 4111.6 万元扩大到 6977.94 万元。亏损扩大在这个阶段很正常,销售和研发的队伍都在扩,钱得先花出去。亏损收窄这件事,在企业放量阶段往往和营收增长的方向相反。拿收窄当硬指标,等于要求企业在放量和盈利之间先选一个。
第三处难点在技术判定上。审核把具身大模型也就是「大脑」的突破当作重点方向,方向是对的,问题是谁来判定突破。宇树到现在都没把自研的通用具身大模型规模化用在自己的产品上,原因不是它不想,是这件事行业里还没有人做成。灵巧手的精细耐用程度、非标准化场景的适应能力,这些指标到今天也没有统一口径。让保荐机构去判定一家公司的技术算不算真突破,这活超出了保荐机构的能力边界。
收紧的方向没有错。宇树的例子把一件事摆得很明白,通过审核和通过定价是两回事。4449 亿元的市值是市场自己给的,也是市场自己收回的,这中间监管没有出手。受理端能决定哪家公司进这个门,进门之后的定价只能在门里面解决。
真正的变化发生在定价逻辑上。二级市场已经在按基本面定价,一级市场还在按赛道叙事谈价格。梅卡曼德的 3835 倍认购和首日破发,宇树从 4449 亿元市值跌到不足 2000 亿元,都是这种错位的表现。审核门槛抬高的实际作用,是把一级市场的预期往二级市场的位置上拉一点。
对排队企业的影响会分层。汇生国际资本总裁黄立冲的说法可以参考。收入扎实的,要补持续性证明;收入还小但技术壁垒清楚的,要给出更明确的验证里程碑;既没有真实商业化、技术上也拉不开差距的高估值企业,面对的是延期、估值重谈和补充融资三重压力。这个分层和前面那三条标准基本能对上。
港股那条线需要单独盯。18C 的市值门槛明年 8 月底到期,如果咨询结果继续放宽,A 股收、港股放的分流会更明显。缺收入但技术故事完整的企业会更倾向去港股,港股这边的具身智能溢价承压。梅卡曼德已经演示过一遍这个过程。
要跟踪的东西不复杂。看受理端问询函的问法,有没有开始追问经常性收入的构成、前五大客户和园区采购的占比。看在审企业的毛利率变化。看在审项目撤材料和重新申报的节奏。看 18C 章的咨询结果。这四样比传闻本身更能说明问题。
回到宇树的三个价格。1100 元、514.98 元、150.80 元,各自对应一种时间尺度。开盘那一刻定的是情绪,一个月后定的是业绩,谈判桌上定的是公司自己讲的三年故事。三个价格里没有一个能被简单说成错的。审核能管住谁进这道门,定价的事,只能交给门里面的人慢慢磨。
 晋ICP备17002471号-6


 分享给我的好友