
8月17日英伟达与软银旗下SB Energy宣布合作,在俄亥俄州PORTS-Pike Technology Campus锁定大规模AI数据中心资源。
黄仁勋于8月17日在社交平台X发布合作公告,配图并列OpenAI、SB Energy与英伟达三方标识,文章标题为守护智能基础设施,副题指出土地、电力与厂房是AI工厂的下一项关键资源。在这笔交易中,英伟达的角色从芯片供应商延伸为租约的担保方。 数据来源:黄仁勋X平台账号、英伟达官方博客。
英伟达将向SB Energy投资15亿美元,并为项目初始4.25GW的土地、电力和建筑外壳提供信用支持。
路透披露这项担保最高可达1050亿美元。项目最终可扩展至8GW,OpenAI将成为客户并签署20年租约,首批约800MW预计2028年上线。
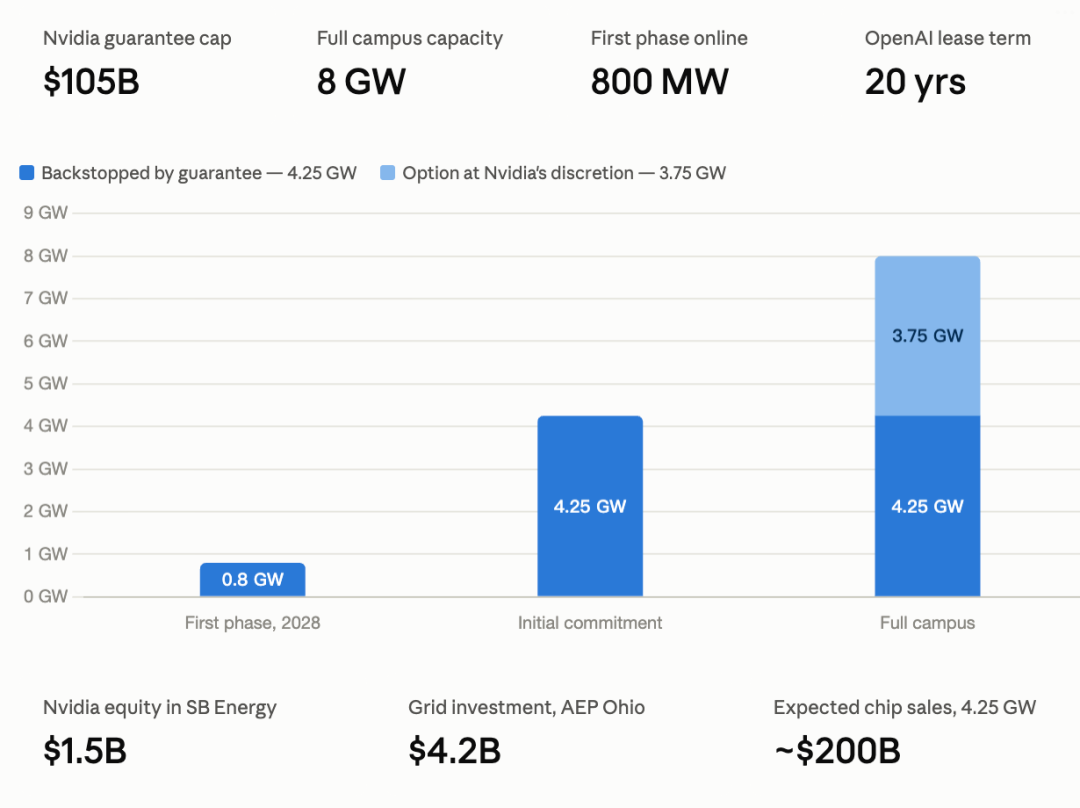
俄亥俄AI园区的核心数据。英伟达担保上限1050亿美元,园区满载IT电力8GW,首期800MW计划2028年上线,OpenAI租期20年。柱状图中深蓝色的4.25GW为担保覆盖的初始承诺,浅蓝色3.75GW由英伟达自行决定是否追加。英伟达另以15亿美元入股SB Energy,区域电网投资42亿美元,4.25GW对应的芯片销售预计约2000亿美元。 数据来源:英伟达提交美国证监会的文件、OpenAI公告、路透社。
这已经不是简单的“卖芯片”。
SB Energy负责建设并运营数据中心,OpenAI租用基础设施,英伟达既提供AI计算平台,也为土地、电力和建筑融资提供信用背书。
软银集团创始人孙正义与OpenAI首席执行官奥尔特曼。软银旗下的SB Energy将建设、持有并运营此次俄亥俄园区,软银与SB Energy另需配套至少10GW新增发电。今年1月OpenAI与软银曾向SB Energy合计投资10亿美元。 数据来源:路透社、OpenAI公告。
黄仁勋称这不是循环融资,但争议本身已经说明,AI产业的竞争边界正在改变:
芯片公司开始向上游锁定电力和数据中心,向下游帮助客户获得融资,以确保未来GPU需求不会因为资本约束而中断。
英伟达在此次合作中强调一个新缩写:LPS,即Land、Power、Shell,即土地、电力和建筑外壳。
数十万张GPU要真正运行起来,需要电网容量、变电站、冷却系统、输电线路和高密度机房。
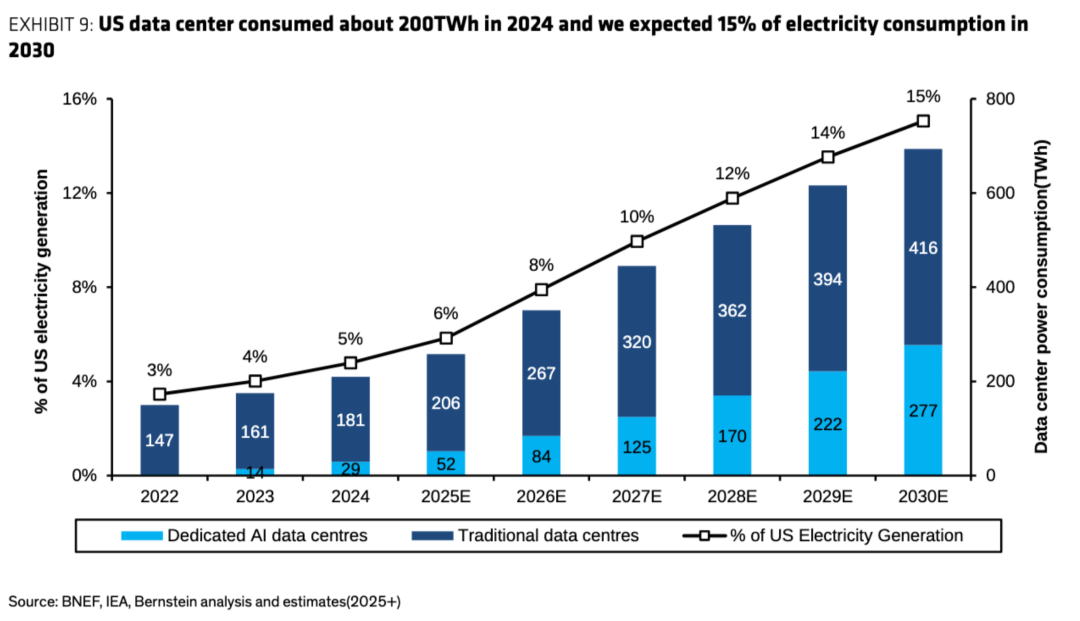
Bernstein对美国数据中心用电量的预测,单位太瓦时。2024年约消耗200太瓦时,占全国发电量5%,预计2030年升至约693太瓦时,占比达15%,其中专用AI数据中心用电从29太瓦时增至277太瓦时。AI正成为电力需求的主要增量。数据来源:BNEF,IEA,Bernstein分析与测算。
美国部分地区电网老化、并网周期拉长,加上社区对电价、用水和建设规模的担忧,使“已经具备供电条件的数据中心土地”越来越接近战略资产。
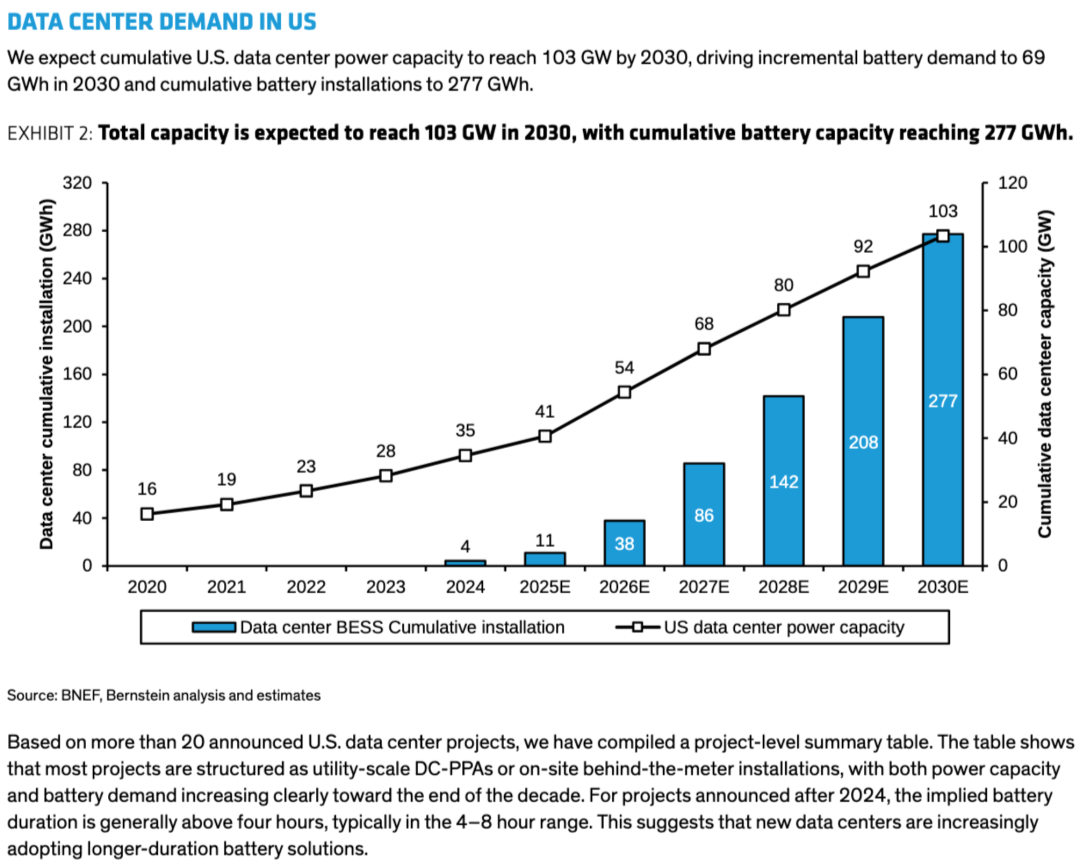
伯恩斯坦电力需求展望图。美国电力总需求预计从2025年约4400太瓦时增长至2030年近5000太瓦时,年均复合增长率达2.8%,明显高于此前多年不足1%的增速。工业与商业用电是主要增量来源。数据来源:EIA伯恩斯坦分析与估计。
PORTS-Pike把这种变化放大到了极端。项目初始容量4.25GW,并可再扩展3.75GW,总规模最高8GW。
OpenAI称首批800MW预计2028年投入使用,而后续扩张需要新增发电和输电设施。软银与SB Energy还计划建设至少10GW新增发电能力,并与AEP Ohio合作投入42亿美元升级区域电网。
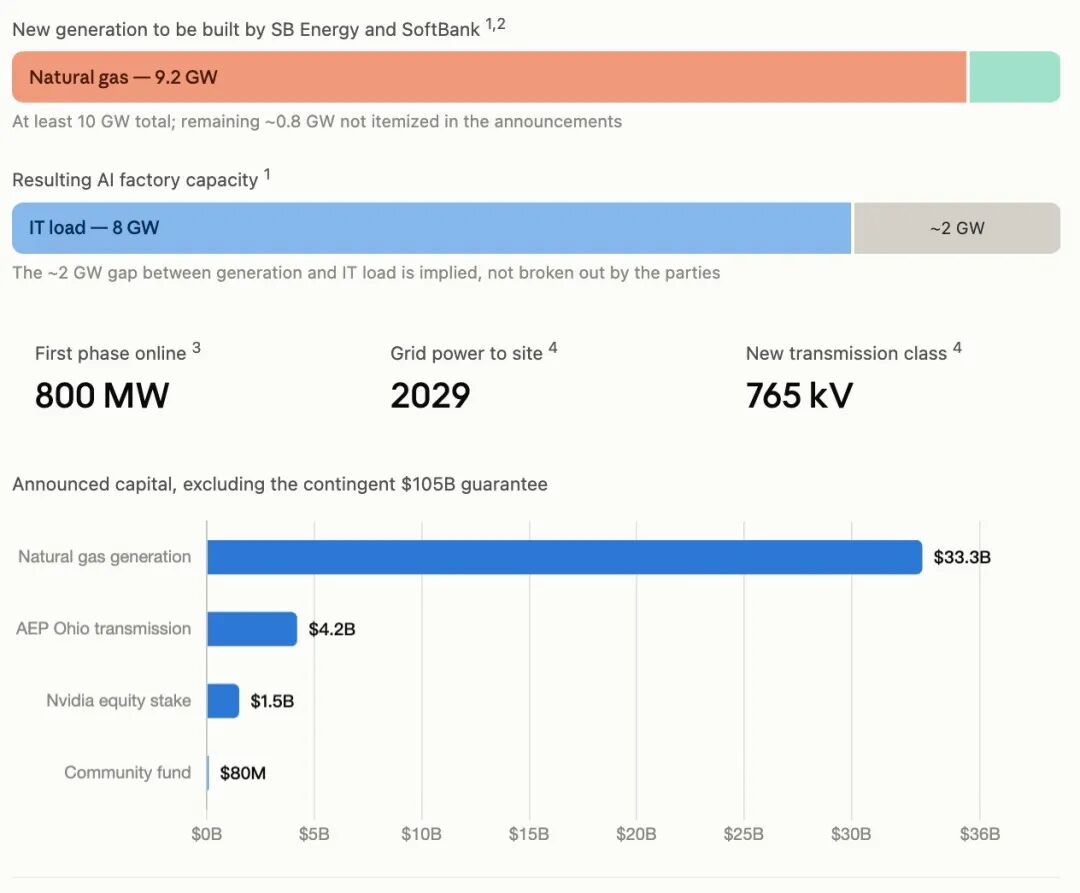
发电与用电的缺口拆解。SB Energy与软银新建发电至少10GW,其中天然气发电9.2GW已明确,剩余约0.8GW未在公告中列出;园区IT负载为8GW,中间约2GW的差额由各方隐含给出、未单独披露。首期800MW,电网供电2029年到位,新建输电等级765kV。剔除1050亿美元或有担保后,已公布的资本开支中天然气发电333亿美元最高,输电42亿美元,英伟达入股15亿美元,社区基金8000万美元。 数据来源:各方公告与公开报道整理。
换句话说一个大型AI数据中心已经不再只是房地产项目,而越来越像电力工程+半导体集群+项目融资的组合。
过去数据中心行业讨论的是机柜、服务器和PUE,现在真正决定项目能否开工的,越来越是有没有电、什么时候能并网,以及谁愿意为二十年的基础设施合同提供信用。
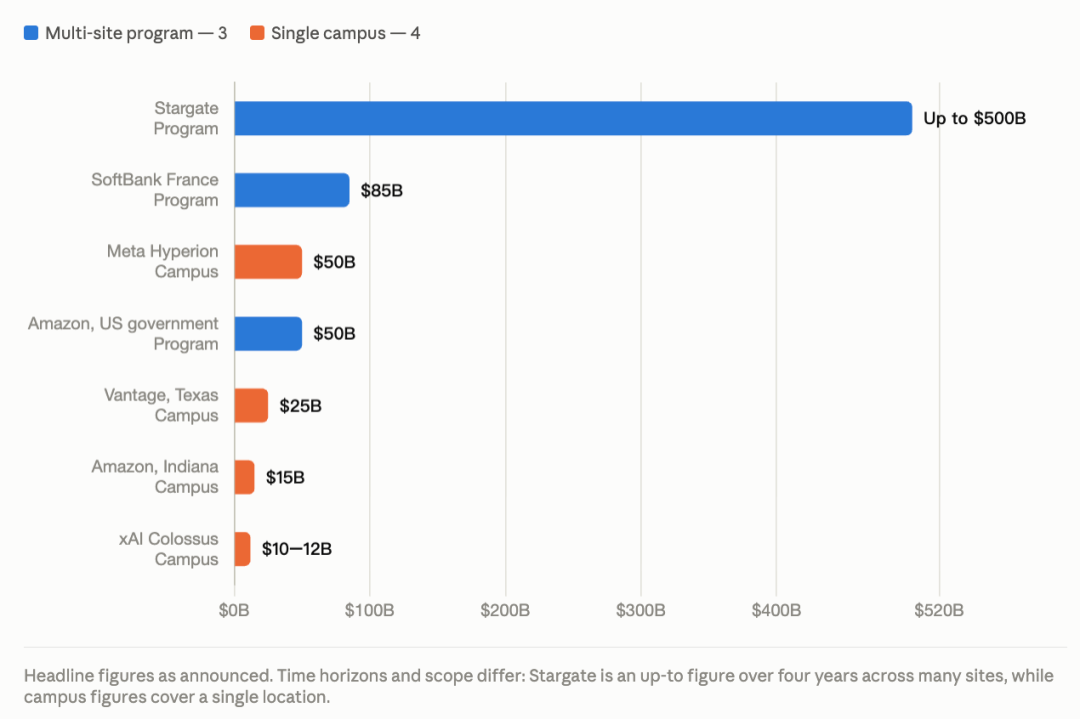
全球主要AI基础设施项目的公布金额对比。星际之门计划以最高5000亿美元居首,软银法国计划850亿美元,Meta的Hyperion园区与亚马逊面向美国政府的项目各为500亿美元,Vantage得州园区250亿美元,亚马逊印第安纳园区150亿美元,xAI的Colossus园区为100亿至120亿美元。蓝色为跨站点的多年期计划,橙色为单一园区,两类项目的时间跨度与统计口径并不一致。 数据来源:各公司公开公告,图表为公开报道整理。
英伟达愿意提供最高1050亿美元担保,关键不是它想成为地产开发商,而是它意识到:如果客户拿不到土地和电力,再强的GPU需求也无法转化为实际收入。
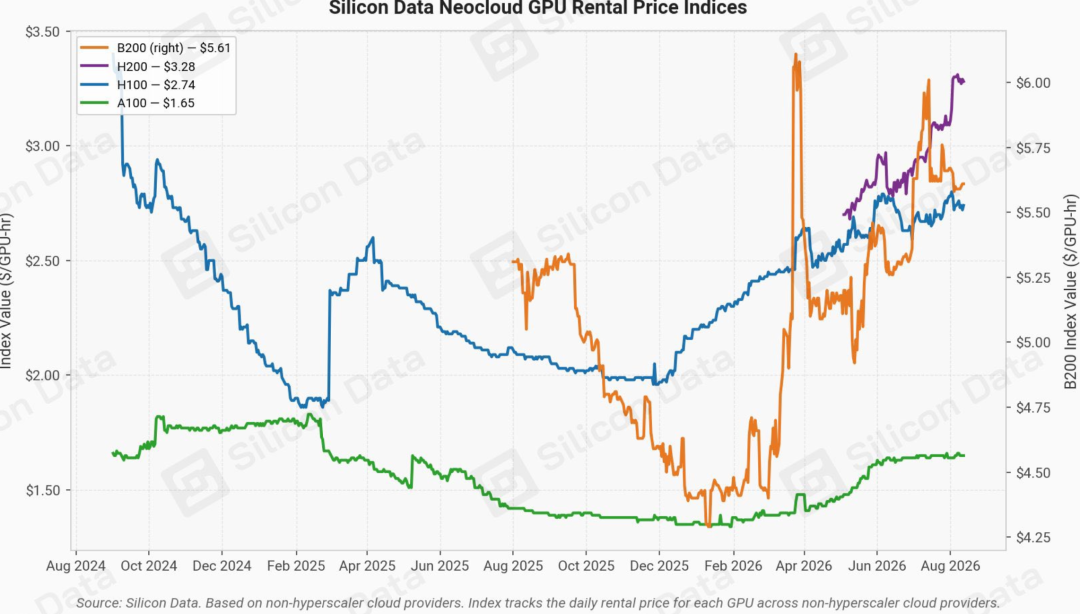
非超大规模云厂商的GPU租赁价格指数,区间为2024年8月至2026年8月。单卡每小时价格,B200为5.61美元,H200为3.28美元,H100为2.74美元,A100为1.65美元。H100自2024年8月的约3.2美元回落至2025年底的约2.0美元,随后重新走高,A100在2026年初触底后同样回升。同一批算力资产的租金曲线,在两年内走完了下行与回升的完整一轮。 数据来源:Silicon Data。
英伟达正在把过去用于晶圆、先进封装、HBM和网络设备的供应链锁定逻辑,进一步延伸到AI工厂本身。
芯片供给已经不再是唯一要被锁定的资源,能够让芯片持续运行二十年的电力和物理空间同样需要提前占位。
从财务角度看这笔交易真正值得关注的是英伟达承担的风险与潜在收入之间的关系。路透援引黄仁勋的说法称PORTS-Pike初始4.25GW容量最终可能为英伟达带来最高约2000亿美元收入;
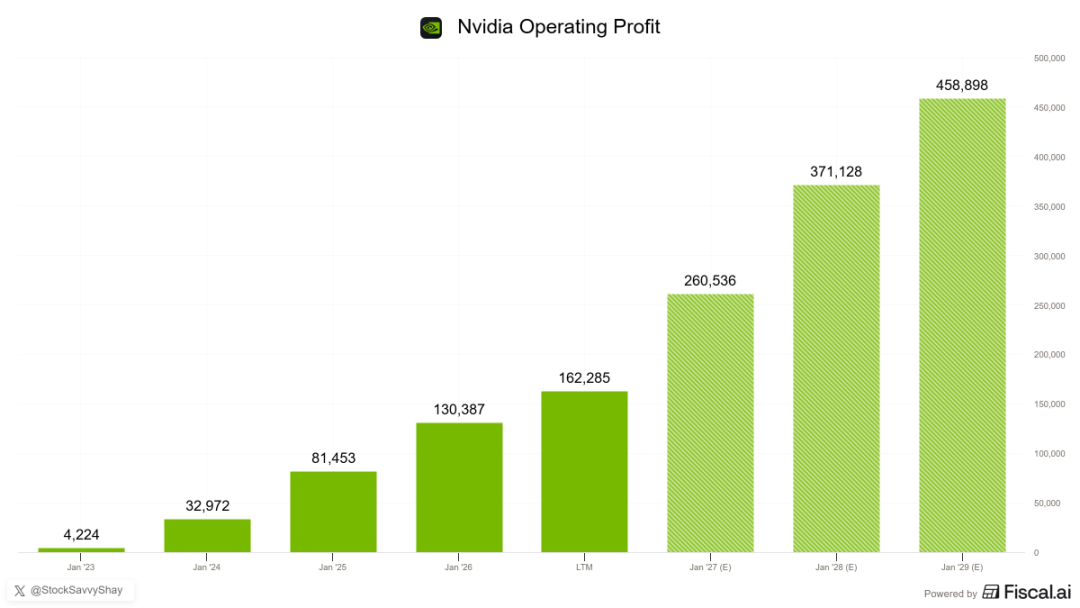
英伟达经营利润,单位为百万美元,横轴标注的1月为其财年截止月份。2023财年42.24亿美元,2025财年814.53亿美元,2026财年1303.87亿美元,最近十二个月1622.85亿美元。斜纹柱为分析师一致预期,2027财年2605.36亿美元,2028财年3711.28亿美元,2029财年4588.98亿美元,2029财年的预期值约为2026财年实际值的3.5倍。 数据来源:Fiscal.ai,英伟达财报。
如果与OpenAI相关的计算规模扩大至16GW,到2030年前后累计收入潜力可能达到6000亿美元。
这解释了为什么英伟达愿意投入15亿美元股权资金,并提供远高于投资金额的信用支持。
传统芯片公司只负责卖处理器,客户自己建设数据中心。但AI基础设施的单体项目正在走向数GW,对应数百亿甚至上千亿美元资本需求。
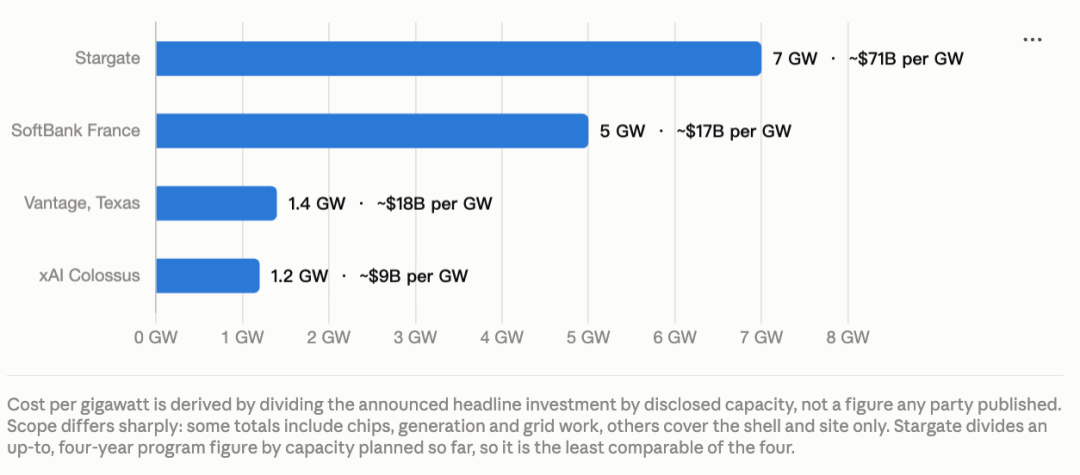
按公布金额除以已披露容量推算的单位造价。星际之门为7GW,约合每GW710亿美元;软银法国为5GW,约每GW170亿美元;Vantage得州为1.4GW,约每GW180亿美元;xAI的Colossus为1.2GW,约每GW90亿美元。图注特别说明,该单位造价系推算所得,并非任何一方公布的口径,各项目覆盖范围差异很大,有的含芯片、发电与电网,有的仅含厂房与场地。 数据来源:各公司公开公告,图表为公开报道整理。
前沿模型公司即使收入高速增长,也未必拥有足够长的信用历史和投资级资产负债表,去独立承担20年的土地、电力和租赁合同。
于是出现一个结构性缺口:AI公司有需求,芯片公司有产品,资本市场也有资金,但缺少把三者连接起来的长期信用。
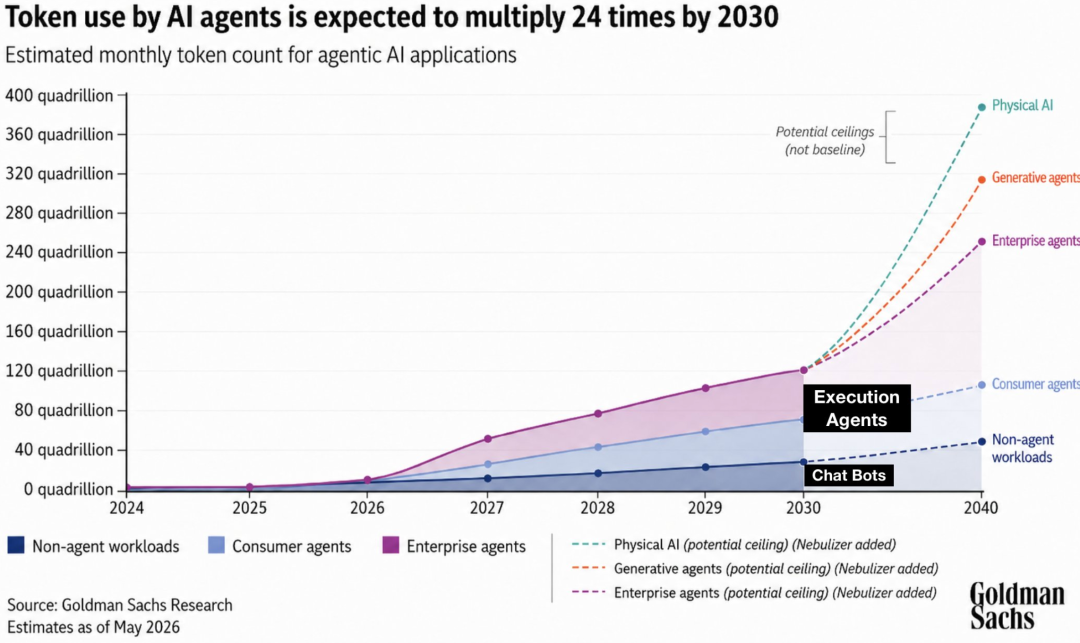
高盛研究部对AI智能体token用量的估算。到2030年,非智能体工作负载、消费级智能体与企业级智能体合计的月度token处理量约为120千万亿,较当前增长约24倍。虚线为物理AI、生成式智能体与企业级智能体在2040年的潜在上限,最高接近400千万亿。图中将需求区分为聊天机器人与执行型智能体两类,后者是增量的主要来源。 数据来源:高盛研究部,估算截至2026年5月。
英伟达正在填补这个缺口。其担保并不是承担OpenAI全部义务。根据披露担保覆盖部分租赁和电力付款,并确保项目维持一定最低价值;
如果OpenAI违约,英伟达需要补足项目重新出租或出售后与担保最低价值之间的差额。
本质上这是一种“需求增信”。
英伟达用自身信用降低项目融资难度,推动数据中心提前建设;项目建成后又将独家部署英伟达AI计算基础设施,从而锁定未来GPU、CPU、网络和软件收入。
更值得注意的是这不是一次孤立动作。就在此前英伟达已经与BlackRock等六家大型金融机构合作,希望通过AI基础设施融资平台撬动超过5000亿美元第三方资本。
8月10日,英伟达与阿波罗、贝莱德、黑石、博枫、高盛、KKR六家机构签署谅解备忘录,左二为黄仁勋。六家机构将各自设立独立的算力融资平台,目标为AI基础设施撬动超过5000亿美元第三方资本。英伟达说明,相关合作仍以最终协议签署为准,这笔资金不计入英伟达收入,也不指向单一客户。 数据来源:英伟达官方公告、彭博社。
英伟达显然不准备亲自承担所有数据中心资本开支,而是试图用自己的订单可见度、技术主导权和信用,把养老金、银行、私募、债券市场和基础设施资本引入AI产业链。
这意味着英伟达正在从芯片供应商进一步变成AI基础设施的资本协调者。
这套模式也解释了为什么市场越来越关注AI产业中的循环融资。英伟达投资数据中心开发商、为项目提供担保;
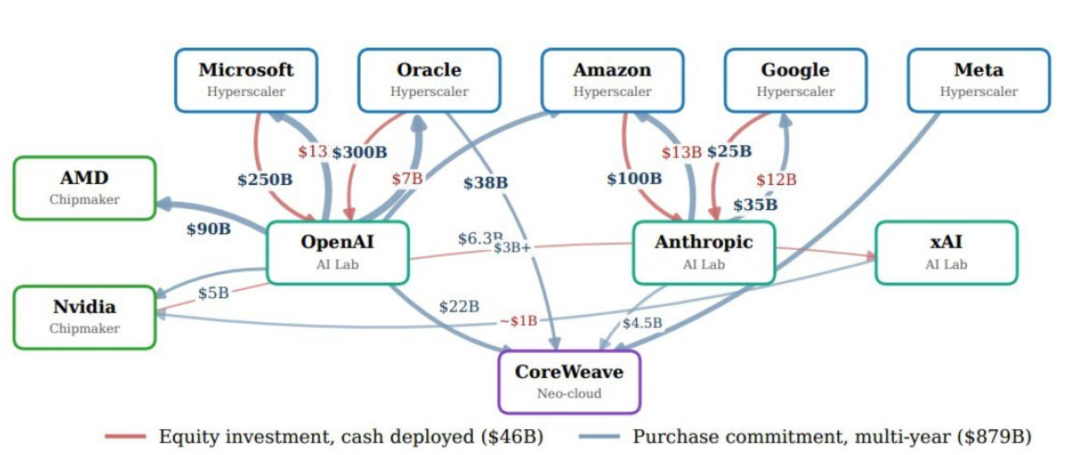
AI产业内部的资金流向。红线为已投入现金的股权投资,合计460亿美元;蓝线为多年期采购承诺,合计8790亿美元,后者约为前者的19倍。微软、甲骨文、亚马逊、谷歌等云厂商一边向OpenAI与Anthropic注资,一边获得来自两家的长期算力订单,订单再流向英伟达、AMD与CoreWeave。承诺金额为跨年度累计口径,与当期实际现金支出并非同一概念。 数据来源:公开报道整理。
开发商建设数据中心;OpenAI签下长期租约;最终项目再采购英伟达计算系统。
资金在AI产业链内部形成闭环,因此市场自然会质疑:英伟达是否正在用自己的资本帮助客户扩大对英伟达产品的采购?
黄仁勋明确否认这一交易属于循环融资。从结构上看,它也并非简单的厂商融资。英伟达没有承担项目全部资本,也不是直接替OpenAI支付GPU采购款。
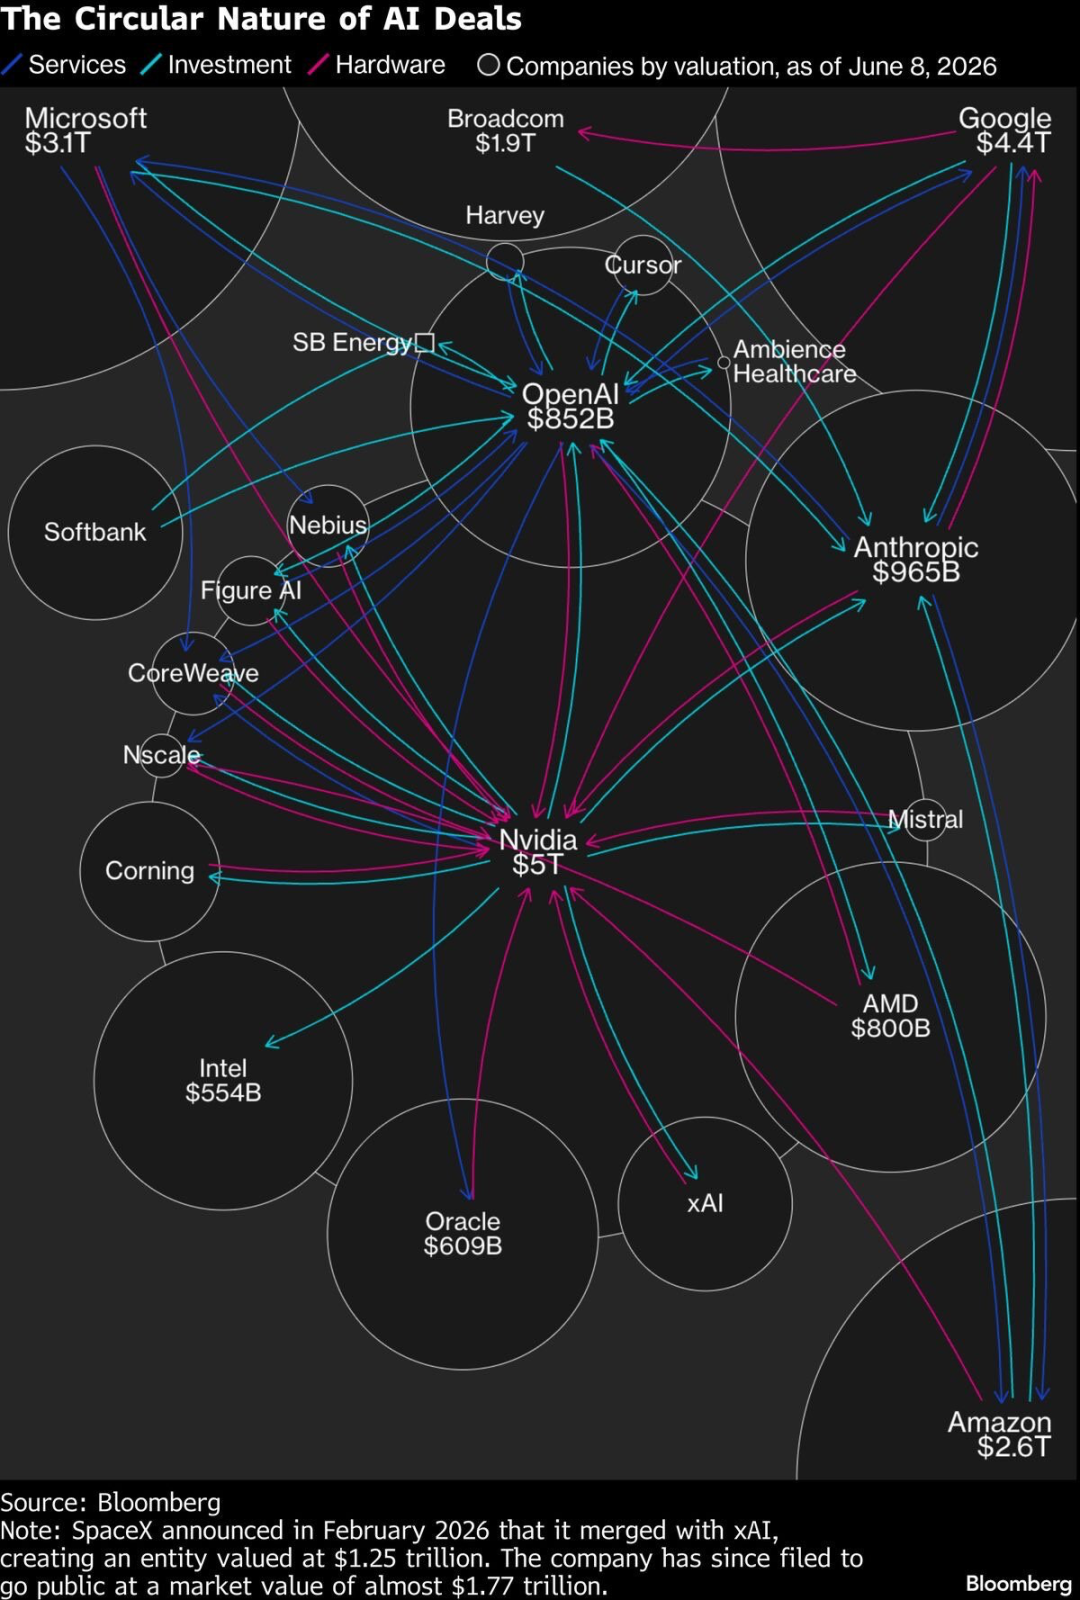
彭博社绘制的AI交易关系网,圆圈面积对应公司估值,数据截至2026年6月8日。英伟达5万亿美元,谷歌4.4万亿美元,微软3.1万亿美元,亚马逊2.6万亿美元,博通1.9万亿美元,Anthropic为9650亿美元,OpenAI为8520亿美元,AMD为8000亿美元,甲骨文6090亿美元,英特尔5540亿美元。线条分为服务、投资、硬件三类,英伟达是箭头汇聚最密集的节点。图注另注明,SpaceX已于2026年2月与xAI合并,合并后估值1.25万亿美元,其后申请上市的市值接近1.77万亿美元。 数据来源:彭博社。
项目融资还可能包括SB Energy股权、软银资金、项目贷款和公开债券,英伟达承担的是信用增强和部分资产风险。
如果OpenAI未来训练和推理需求持续增长,PORTS-Pike维持高利用率,那么英伟达利用资产负债表提前锁定土地、电力和客户,本质上是在用资本优势扩大半导体生态护城河。
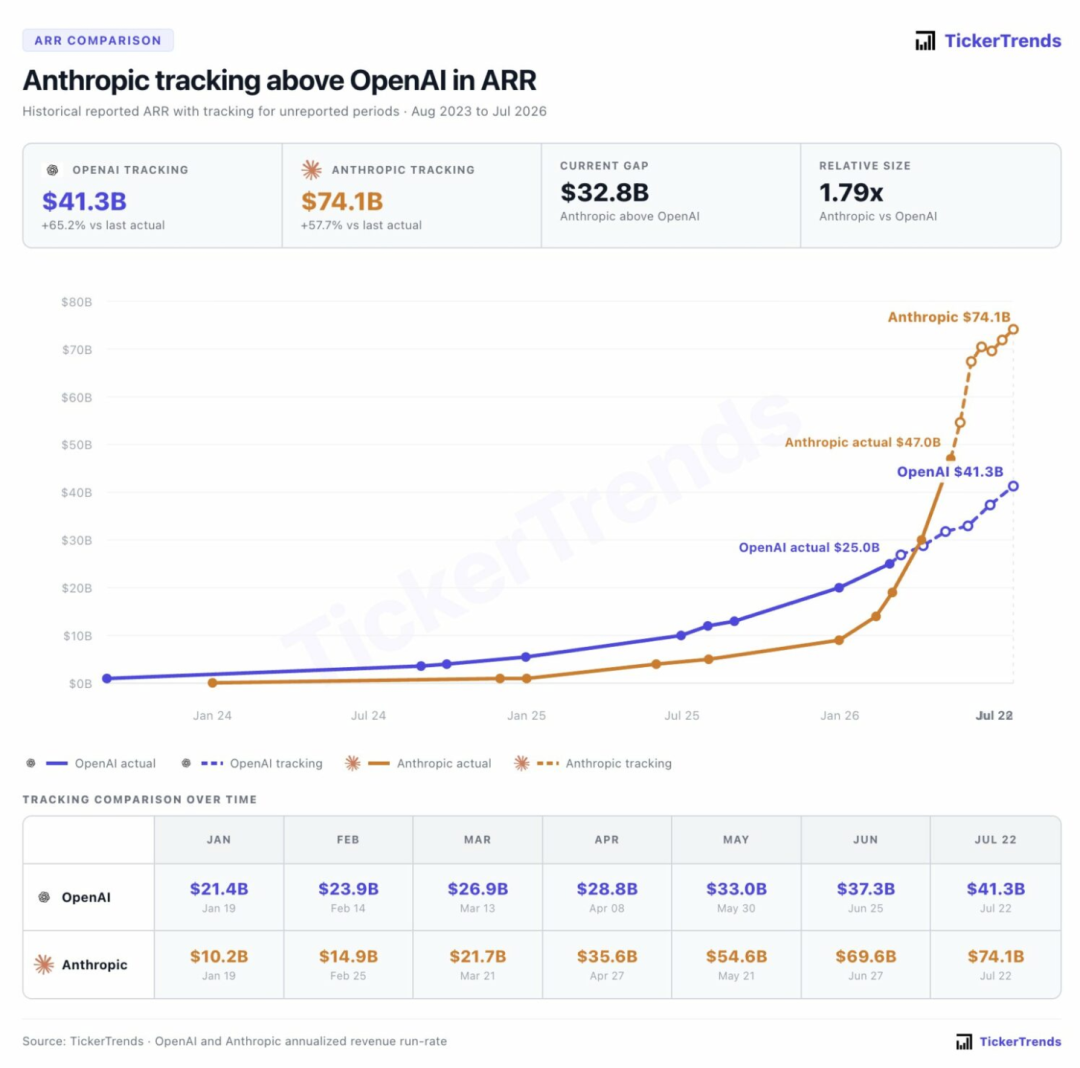
OpenAI与Anthropic年化收入的追踪对比,区间为2023年8月至2026年7月。实线为已公开披露的实际值,OpenAI为250亿美元,Anthropic为470亿美元;虚线为未披露期间的追踪估算,截至7月22日,OpenAI为413亿美元,Anthropic为741亿美元,两者相差328亿美元,后者为前者的1.79倍。年化收入按当期收入乘以12推算,并非会计年度收入,且两家公司在云渠道收入的确认口径上存在差异。 数据来源:TickerTrends。
它甚至可能形成新的飞轮:更强信用帮助更多AI工厂融资,更多AI工厂带来更多GPU订单,更高收入和现金流又进一步增强英伟达为下一批项目提供支持的能力。
但这个飞轮同样存在反方向运行的可能。
如果AI收入增长低于预期、数据中心利用率下降,或者单位计算成本下降速度快于需求增长,长期租约、项目债务和信用担保就可能把原本属于客户和开发商的基础设施风险部分传导回芯片供应商。
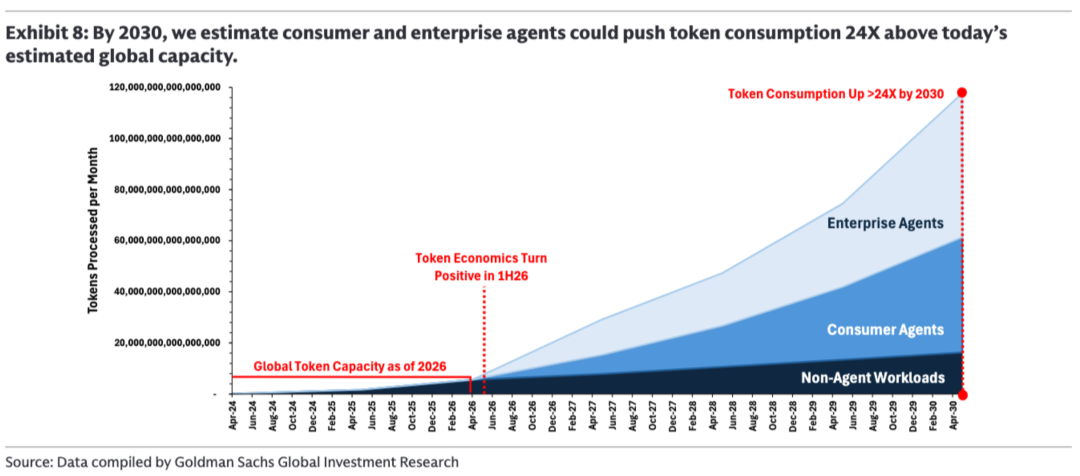
高盛全球投资研究部图表8,同一组测算的另一视角。图中标出两个时点,一是2026年的全球token产能水平,二是token经济性在2026年上半年转正。到2030年4月,消费级智能体与企业级智能体推动的月度消耗量,将较2026年的全球产能高出24倍以上。深蓝为非智能体工作负载,中蓝为消费级智能体,浅蓝为企业级智能体。 数据来源:高盛全球投资研究部。
这才是这笔交易真正重要的地方。AI竞争已经不再只是Blackwell、Rubin或者下一代GPU性能的竞争。随着单个AI工厂走向GW级,竞争正在延伸到土地、电力、电网、项目融资和长期信用。
过去英伟达的护城河主要是CUDA、GPU和系统架构;现在它正在尝试把资产负债表也变成护城河。
如果这一模式成立,英伟达未来最大的优势可能不仅是拥有最好的芯片,而是能够让更多数据中心有能力、更快地部署这些芯片。成为数据中心中的地产商
同时这也意味着AI资本开支周期进入了下一阶段:
当芯片厂商开始亲自为土地、电力和数据中心提供信用支持时,市场真正需要关注的,不只是AI还会建设多少算力,而是谁最终承担这场万亿美元基础设施扩张背后的资本风险。
 晋ICP备17002471号-6


 分享给我的好友