
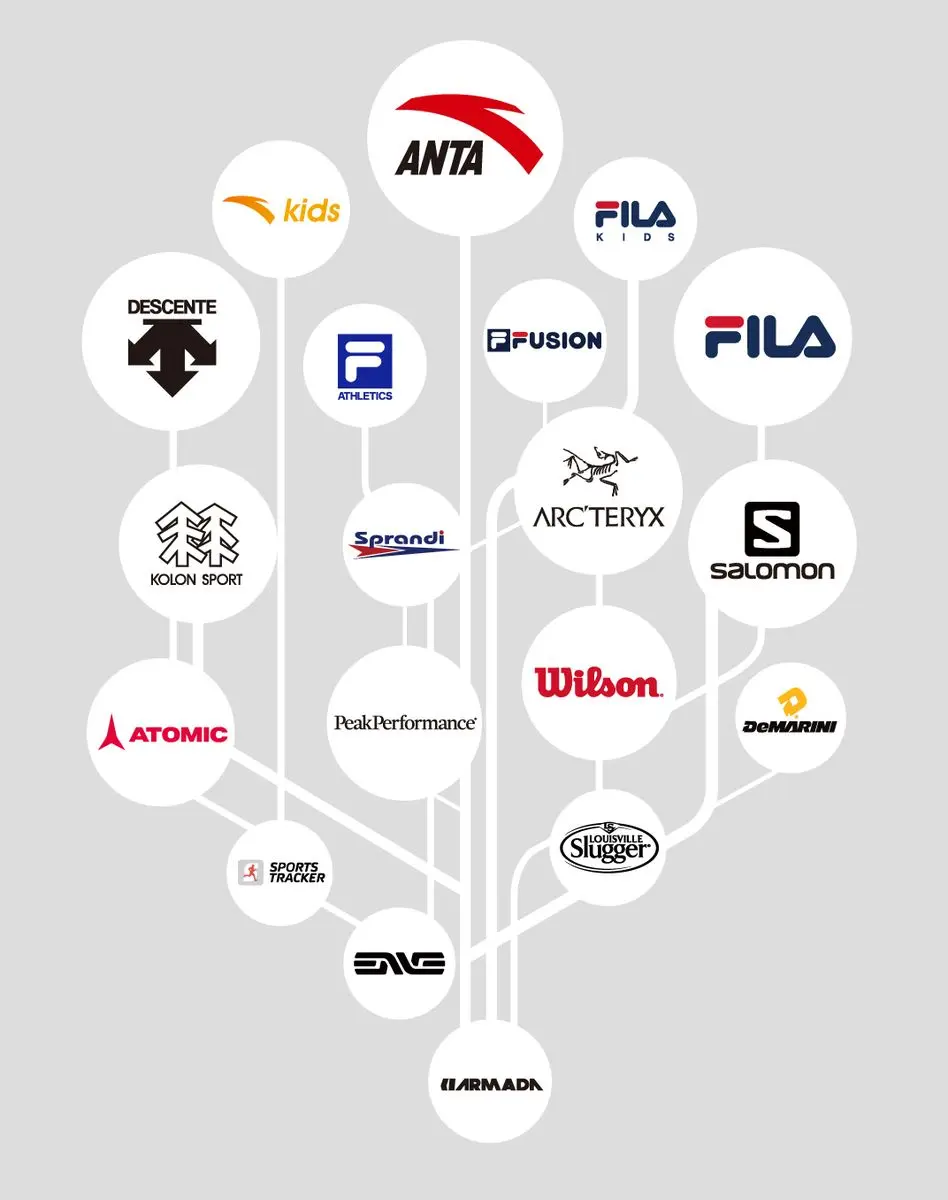
一位消费行业分析师在白板上画了一座品牌金字塔:底部是面向普通消费者的安踏主品牌,中间是打时尚运动牌的斐乐,尖上是始祖鸟、萨洛蒙这类高端户外品牌。他在每一层旁边标好了对应的消费人群和大致毛利水平,然后在图旁写下一行字——一个集团覆盖所有钱包,远胜单打独斗。
2026年3月,这家公司的年营收首次突破800亿元、稳坐全球前三。这桌"品牌宴席"到底是怎么摆出来的?得一笔一笔算。
2026年3月25日,安踏体育交出2025年全年成绩单:营收802.19亿元,同比增长13.3%。
要是把并表进来的亚玛芬集团也算上,总营收大概1278亿元。其中迪桑特这个高端品牌,年流水突破了百亿元,是高端线集体放量的一个明确信号。
把时间线拉长,这份增长并不是一年的爆发。2021年营收493.28亿元,2022年536.51亿元,2023年623.56亿元,2024年708.26亿元,2025年802.19亿元——五年一级台阶,几乎没怎么回头。
董事会主席丁世忠给这家公司的定调是"多品牌+全球化"。到了2026年9月初,这份半年前的年报又被财经圈翻了出来,跟"中产消费"话题放在一起重新解读。
802亿这个数字确实唬人。但真正值得拆的不只是总数,而是它到底由哪些品牌、哪些价位、哪些人群一笔一笔凑出来的。这就得从那个品牌金字塔的结构讲起。
靠一个牌子,根本吃不下从几百块到上万块的全部人群。
安踏的解法另辟蹊径——搭了一组各管一层楼的品牌矩阵。
最底层是安踏主品牌,定位大众专业运动,价位亲民、销量规模最大,负责提供稳定的现金流和最广的人群覆盖,是整个集团的压舱石。
中间层是斐乐,卡在时尚运动和中产日常消费这个区间,把运动和潮流、生活方式绑在一起。价格带比主品牌高一截,瞄准的是愿意为设计感和品牌调性多掏钱的城市中产。
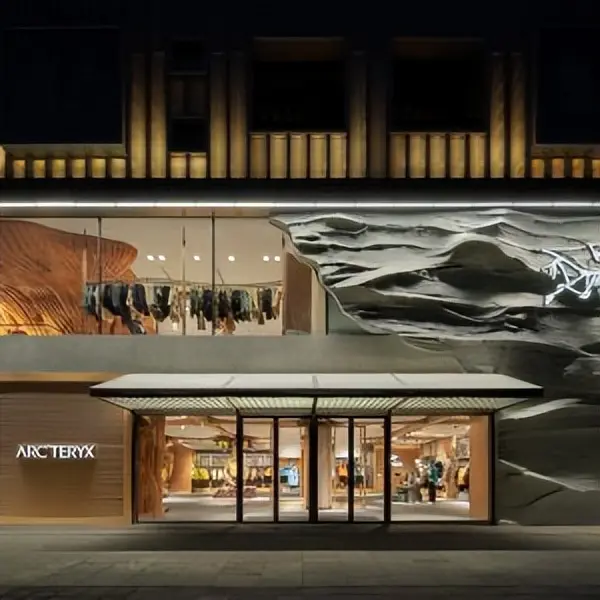
塔尖是收购亚玛芬之后拿到的高端专业户外阵容——始祖鸟、萨洛蒙、威尔胜。这些品牌主打专业功能和高端户外,正好踩中了这几年国内消费的一个明显转向:越来越多中产不再只盯着品牌标识付钱,而是愿意为专业功能、户外场景和运动体验买单。登山、滑雪、越野跑、露营,带火了整条高端户外赛道。迪桑特年流水破百亿,就是这条赛道起势的直接体现。
于是一个集团手里,同时握着大众、时尚、高端三张牌。不同收入、不同年龄、不同运动偏好的人,几乎都能在这桌品牌里找到自己的位置。
但摆一桌品牌只是第一步。更有意思的问题在于:这种多层结构,碰到经济起伏的时候,为什么反而比单品牌更扛得住?
消费市场从来不是一条直线往上走,好年头和紧日子交替着来。
消费旺、信心足的时候,大家愿意为升级和体验掏钱,塔尖的高端品牌弹性最大——毛利更高、增速更快,拉着整体营收和利润往上走。这几年户外赛道的爆发,亚玛芬和迪桑特扮演的就是这个冲锋角色。
消费一紧、钱包捂起来的时候,高端可选消费首先受影响,这时候底层的大众主品牌就体现出价值了:性价比高、刚需属性强、人群基础最广,能托住整个集团的基本盘,不至于因为高端降温就全线失速。
一头是进攻的矛,一头是防守的盾。景气时靠高端赚增长和毛利,逆风时靠大众稳规模和现金流。这种"东边不亮西边亮"的结构,避开了单一品牌在消费分级时代最尴尬的处境——往上够不着高端,往下守不住性价比,两头落空。
打个直白一点的比方:这就像一个餐饮集团,既开人均几十块钱、天天排队的快餐店,也开体面的中端餐厅,还收了高端的米其林门店。经济好的时候大家去尝鲜,手头紧了回去吃快餐——不管什么行情都有人进门吃饭。靠的是每个价位段都比同行做得好一点的组合拳。
安踏的多品牌矩阵,底层逻辑就是这个:不赌某一层消费永远景气,而是用一整组品牌去匹配整个社会分层的、动态变化的消费需求。
不过,品牌可以慢慢养,也可以花钱买。问题是——很多中国企业买下海外品牌之后并没管好,安踏凭什么能把买来的牌子一个个养大?这是更深一层、也更见功底的能力。
中国企业出海收购品牌,翻车或不达预期的案例一点不少。
安踏走的路子,第一条是"不破坏"——保留被收购品牌的专业基因、设计语言和全球团队。始祖鸟照样是那个做顶级硬壳的始祖鸟,萨洛蒙照样是那个懂越野和滑雪的萨洛蒙,没有因为换了东家就丢掉安身立命的东西。
第二条、也是中国企业最拿手的部分,是"给赋能":把在中国市场打磨了几十年的渠道网络、零售运营、数字化供应链和快速反应能力,注入到这些海外品牌里。一位研究并购整合的行业人士分析过,很多海外品牌产品确实好,但搞不定中国复杂的线下渠道和电商节奏、补货反应慢。安踏补上的正是"怎么把好产品高效卖到消费者手里"这一课——门店怎么选址、货怎么调配、线上线下怎么打通,每一项都是实打实的运营功夫。
结果也确实少见:这些被收购的高端品牌,不但没被做垮,反而在中国乃至全球市场被进一步做大了,吃到了中国户外消费爆发和中国企业运营效率的双重红利。
这意味着安踏赚的钱,已经不只是制造环节的辛苦钱,而是向上走到了品牌运营和全球资源配置的层面——在全球范围内挑选、收购、整合、放大品牌资产。亚玛芬并表后合计约1278亿的体量,已经是世界级体育用品集团的量级。
不过,故事讲到这儿越漂亮,越得主动把反面意见摆上桌:高端卖那么贵,是不是收智商税?规模这么大,是不是靠收购硬堆出来的?这两类质疑都得正面回应。
头一类质疑是"智商税":始祖鸟一件外套那么贵,值吗?
高端品牌的定价里,确实有品牌溢价和圈层认同的成分,这部分需要消费者自己心里有数——为面子和身份感花的那些钱,得自己掂量值不值。但另一方面,专业户外在防水透气面料、人体工学设计、极端环境可靠性上的研发投入是实打实的,一件扛得住暴风雪的冲锋衣和一件普通夹克,成本和工艺确实不在一个层面。
为真实的专业功能和体验付费,跟被收割是两码事。只有为人为制造的稀缺和纯标识溢价掏钱,才需要打问号。把这两件事搅在一起、一棍子打死说全是智商税,并不公道。
再说"堆规模"这一条。
并购扩张确实会带来整合风险、商誉减值风险和海外运营的各种不确定性,不同国家不同文化不同市场,团队磨合从来不是轻松事。任何企业的增长都不可能永远走直线,这些都是必须长期面对的真问题,不能因为业绩好就绕着不说。
但把视线拉到足够长,会看到一个更大的画面:中国的运动鞋服产业是从代工贴牌起家的,当年给国外大牌做鞋、赚最薄的加工费。如今安踏连续四年中国市场第一、冲进全球前三,跟耐克、阿迪达斯坐在同一张桌上竞争——从"中国制造"到"中国品牌",这条升级路径是清晰可见的。
关键在于,它的增长建立在真实的产品力、密不透风的渠道网络和一套被反复验证的多品牌运营能力之上,而不是光靠营销喊出来的。承认风险和承认产业价值,并不矛盾。
分析师回到那座品牌金字塔,给每一层都贴上了同一个标签:产品力加运营。旁边写了三个词——制造、品牌、全球运营。
安踏走过的这条路,其实就是整个中国消费产业升级的缩影:第一步替人代工,把制造和供应链做到极致;第二步做出自己的品牌,守住本土市场;第三步在全球范围内配置和运营品牌资产。每一步都比上一步难,每一步也比上一步值钱。
放回"消费分级"这个大背景下看,启示就更清楚了:未来的中国市场,不会是一句"消费升级"或者"消费降级"能概括的。不同人群、不同场景、不同价位同时存在、各自演化,考验的正是企业在每一个价格带都把产品和体验做到位的能力。
想持续让中产买单,光靠一个显眼标识卖高价走不远,只会拼低价卷成本也走不长。真正的护城河,是无论大众还是高端,都能拿出匹配那个价位甚至超出预期的产品和服务。
从福建晋江的运动鞋产业带,到国潮国货替代浪潮,再到户外运动和体育消费的长期增长,中国从来不缺好工厂和好供应链,正在被一点点补上的,是运营品牌、理解分层消费者、在全球整合资源的能力。
回到最开头那个问题——802亿是不是在掏空中产的钱包?答案其实恰好相反:当一个集团能用不同的品牌,让不同收入的人都买到自己觉得值的东西,消费者得到了更精细的满足。让人心甘情愿买单、买完还觉得值,才是一个品牌、也是一国产业真正的护城河。
 晋ICP备17002471号-6


 分享给我的好友